• Les perspectives à court terme pour le segment du minerai de fer et de l’acier se sont légèrement améliorées, avec une demande d’acier en cours de stabilisation et une consommation apparente d’acier qui devrait rebondir en 2026. Soutenu par les perspectives plus favorables qui s’ouvrent aux secteurs du bâtiment et de l’automobile, le transport de minerai de fer sur le Rhin devrait se redresser légèrement en 2026-2027. En revanche, les perspectives pour les produits pétroliers sont défavorables, étant donné que les phénomènes de basses eaux, la baisse de la demande de fioul domestique, la réduction des incitations à la constitution de stocks et la transition énergétique devraient, à long terme, peser sur la demande de transport.
• Les produits agricoles ont bénéficié d’excellentes récoltes et d’une forte demande d’exportations en 2025. En revanche, pour le secteur de la chimie, les défis à relever à court terme demeurent considérables, compte tenu de la faiblesse de la demande, des coûts élevés de l’énergie et de la concurrence mondiale. La production de l’industrie chimique de l’UE-27 a diminué de -2,4 % en 2025 par rapport à 2024. Comme le transport de conteneurs reste confronté à des difficultés liées aux basses eaux, aux tensions géopolitiques et au manque d’efficacité logistique, la croissance devrait se révéler modérée et plus lente que par le passé.
• Si les prévisions à long terme laissent présager une baisse de la production pour les produits pétroliers, le charbon et l’acier dans les pays rhénans, la production chimique et le commerce international devraient croître et soutenir la demande de transport. À long terme, le transport de conteneurs devrait bénéficier de la croissance du commerce mondial.


PERSPECTIVES À COURT TERME POUR LES MARCHÉS DU TRANSPORT FLUVIAL DANS LES PAYS RHÉNANS ET DANUBIENS

    ACIER ET MINERAI DE FER

    • La navigation intérieure joue un rôle majeur en tant que mode de transport pour les matières premières et les produits finis de l’industrie sidérurgique. Dans l’industrie sidérurgique allemande (celle du plus grand pays producteur d’acier de l’UE), par exemple, la navigation intérieure détient une part de marché représentant environ 32 % de l’ensemble des activités logistiques, selon l’Association allemande de l’industrie sidérurgique. Bien qu’ayant évolué de manière assez constante depuis 2011, cette part de marché a peu augmenté en 2023 et 2024, fluctuant autour de 30 %.
    • Sur l’ensemble du Rhin, 16,5 % de la totalité du transport de marchandises sont liés à la production d’acier (minerai de fer, charbon à coke, métaux, produits métalliques)55. Pour le Rhin traditionnel, cette part représente environ 30 % si l’on ajoute une estimation de la part de ferraille d’acier. Cette part est encore plus importante sur le Danube, atteignant 40 % sur le Danube moyen.
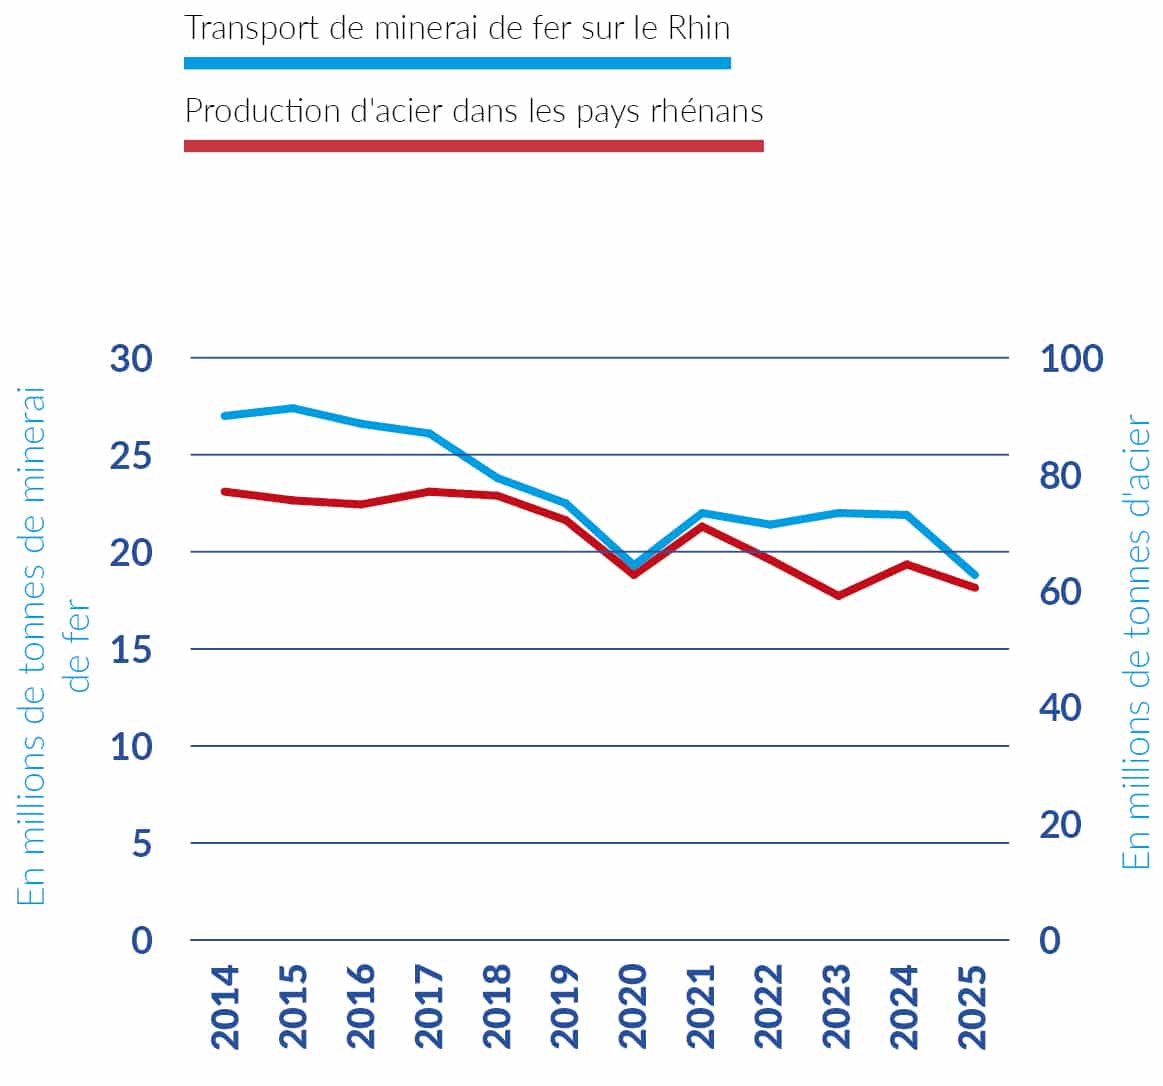
    • Le transport de minerai de fer sur le Rhin suit en général une tendance similaire à celle de la production d’acier, malgré une légère divergence en 2023, en raison d’un réapprovisionnement des stocks de minerai de fer.
    •  

      FIGURES 1 ET 2 : PRODUCTION D’ACIER DANS LES PAYS RHÉNANS ET TRANSPORT DE MINERAI DE FER SUR L’ENSEMBLE DU RHIN (EN MILLIONS DE TONNES)


      ch8_fig1_raw data
      ch8_fig2_raw data
      Sources : Eurofer, Destatis, Rijkswaterstaat, analyse de la CCNR
      Suisse : estimation
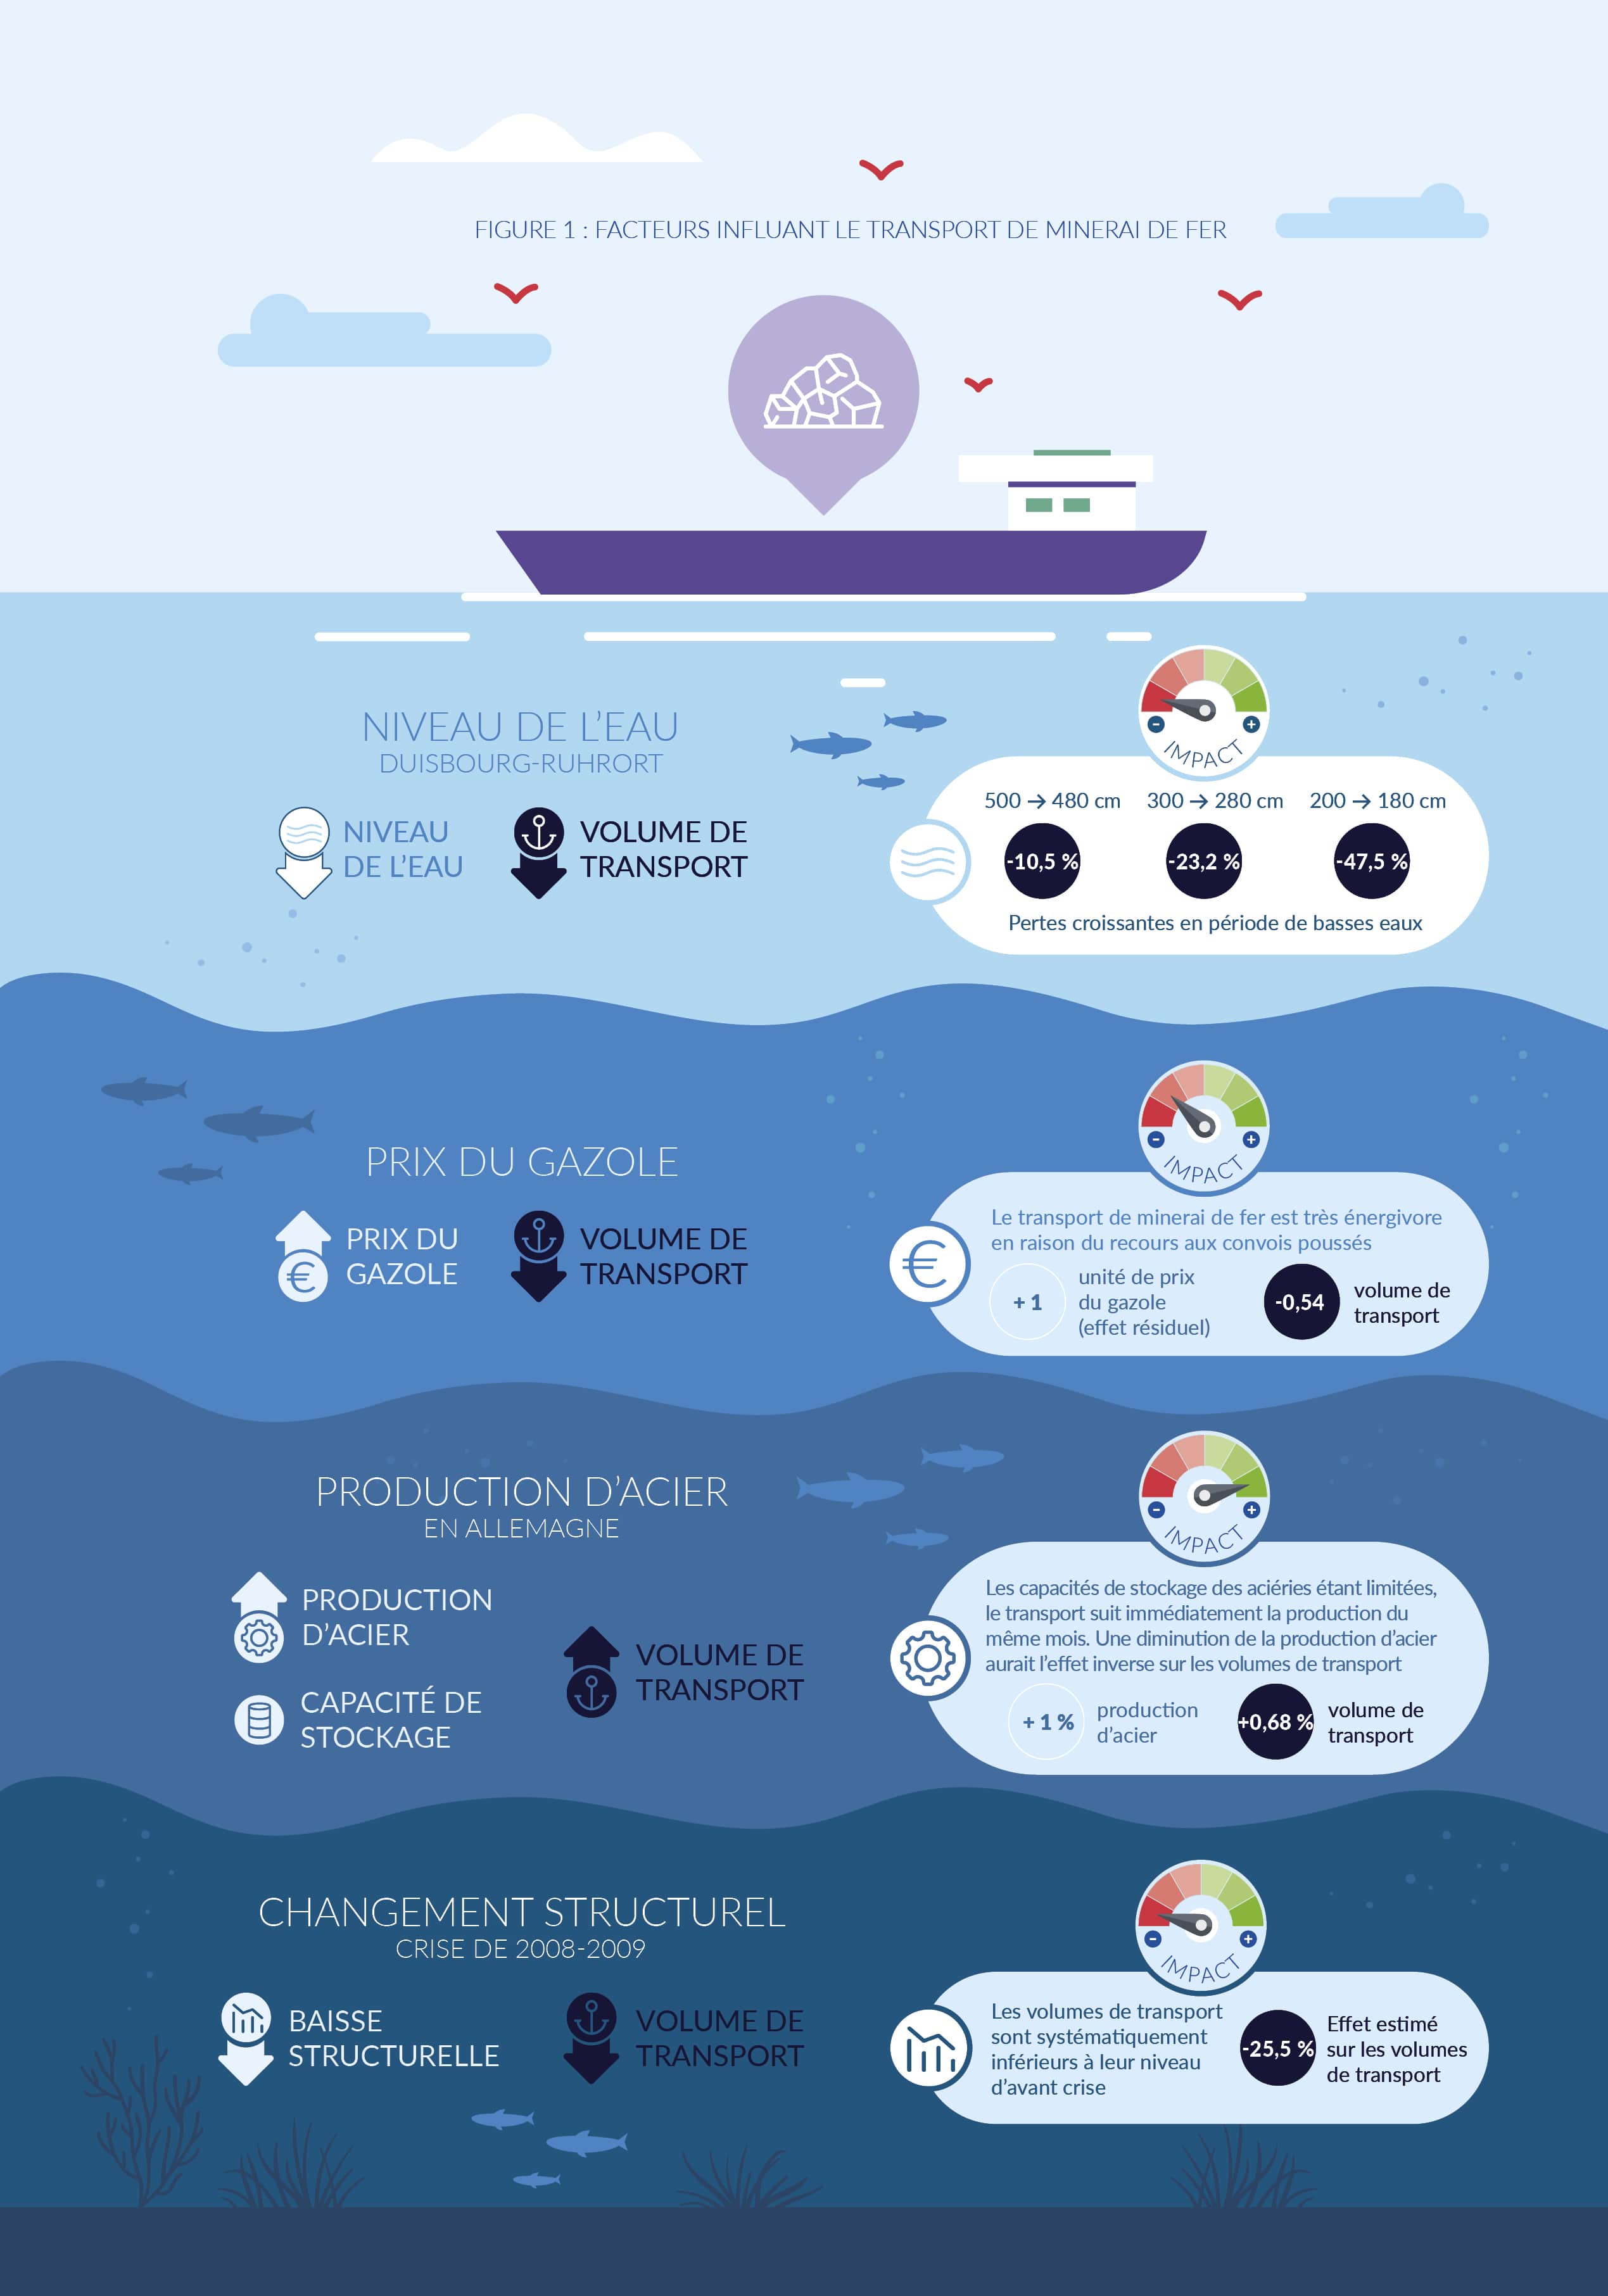
    • Afin d’identifier les facteurs ayant une influence sur le transport du minerai de fer sur le Rhin, un modèle de régression statistique a été développé à partir des données mensuelles enregistrées pour le transport du minerai de fer sur le Rhin traditionnel à partir de l’an 2000 et jusqu’en 2025. D’après les résultats obtenus, 75% des variations observées dans les volumes de transport de minerai de fer56 peuvent s’expliquer par seulement quatre facteurs déterminants. Ils sont exposés dans l’infographie suivante :

    •  

      TABLEAU 1 : VARIABLES EXPLICATIVES POUR LE TRANSPORT DU MINERAI DE FER SUR LE RHIN – RÉSULTATS D’UN MODÈLE STATISTIQUE (FONDÉ SUR DES DONNÉES RELATIVES À LA PÉRIODE ALLANT DE JANVIER 2000 À DÉCEMBRE 2025)

      Variable explicativeCoefficient d'influencestatistique t*Niveau de confiance **
      LN (production d'acier allemande)+0,679+10,8799 %
      Niveau d'eau à Duisburg-Ruhrort (réciproque)-19,607-2,0695 %
      Crise financière 2008/2009-0,189-7,1799 %
      Prix du carburant (gazole)-0,536-5,5099 %
      Constante+2,334+4,4599 %

      Sources : calculs de la CCNR à partir de données de Destatis et de la WSV fournies par le BfG.
      * Les statistiques t sont calculées suivant la procédure NEWEY-WEST, qui renforce leur robustesse à l’autocorrélation et à l’hétéroscédasticité. Plus la valeur t est élevée en termes de quantité, plus la signification statistique sera grande.
      ** Ce niveau est lié à la statistique t et indique la probabilité par laquelle le résultat d’une variable explicative peut être considéré comme fiable et non dû au hasard.


    • Un certain nombre de conclusions peuvent être tirées de ce tableau. Entre 2000 et 2025, une augmentation de +1 % de la production d’acier a entraîné une hausse de +0,679 % (en moyenne) du transport de minerai de fer57. Un coefficient négatif est associé au niveau d’eau, traduisant le lien qui existe entre la baisse des niveaux d’eau et la diminution du transport de minerai de fer. Cette corrélation est, en outre, non linéaire : plus les niveaux d’eau baissent, plus l’impact sur le transport de minerai de fer est négatif, et se trouve renforcé à chaque nouvelle baisse.
    • La crise financière de 2008/2009 a eu des répercussions durables sur les volumes de minerai de fer transportés. Les volumes transportés qui ont succédé à cette crise étaient systématiquement inférieurs aux quantités transportées auparavant (environ -25 %). Cette crise a agi comme un puissant catalyseur, accélérant le déclin structurel de la production d’acier traditionnelle en Europe occidentale58. En particulier, la crise a été perçue comme une occasion de fermer des aciéries non-rentables en conséquence de la baisse de la demande ; lorsque la demande s’est redressée, elles n’ont pas été rouvertes. Dans chacun des trois pays qui dépendent du transport de minerai de fer sur le Rhin et la Moselle (Allemagne, France et Luxembourg), la production d’acier a été significativement plus faible en 2025 qu’en 200759.
    • La pandémie de Covid et ses répercussions sur la production industrielle, ainsi que sur l’activité dans le secteur des services, semblent avoir constitué un catalyseur de crise supplémentaire, réduisant structurellement la demande d’acier et le transport de minerai de fer sur le Rhin.
    • Enfin, le transport de minerai de fer étant très énergivore (bateaux pousseurs et convois poussés), le prix du gazole s’est avéré être un facteur significatif influençant les volumes de transport.
    •  

      FIGURE 3 : LOGARITHME NATUREL DU TRANSPORT MENSUEL DE MINERAI DE FER SUR LE RHIN TRADITIONNEL ET EFFET PERSISTANT DES EVENEMENTS STRUCTURELS


      ch8_fig3_raw data
      Source : Destatis


    • Selon ce modèle, les prévisions à court et à moyen terme pour le transport du minerai de fer doivent tenir compte des prévisions relatives à la production d’acier allemande, à l’hydraulicité et aux prix du carburant.
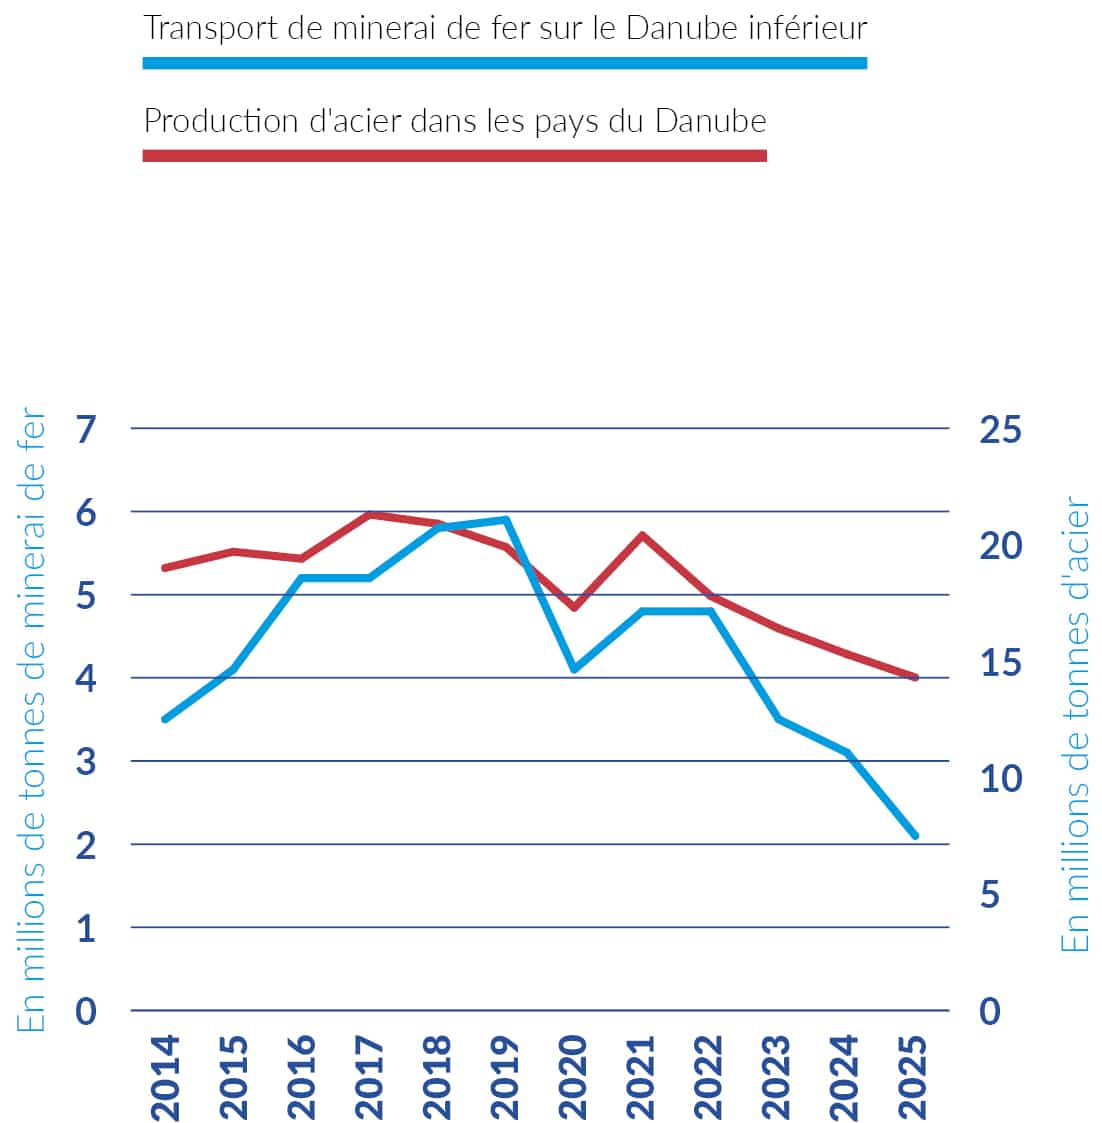
    • La production d’acier dans les pays du Danube60 s’est élevée à 14,3 millions de tonnes en 2025, soit une baisse de -6,5 % par rapport à 2024.
    •  

      FIGURES 4 ET 5 : PRODUCTION D’ACIER DANS LES PAYS DANUBIENS ET TRANSPORT DE MINERAI DE FER SUR LE DANUBE INFÉRIEUR * (EN MILLIONS DE TONNES)


      ch8_fig4_raw data
      ch8_fig5_raw data
      Sources : Eurofer, Eurostat [iww_go_atygo], Institut national de la Statistique (Roumanie)
      * Danube inférieur = Roumanie
      Données de la Serbie et la Bosnie-Herzégovine pour 2024 : estimation.

       
      Perspectives pour le segment du minerai de fer et de l’acier

    • La demande d’acier suit l’évolution des secteurs utilisateurs d’acier, en particulier ceux de la construction et de l’industrie automobile. En Allemagne, les deux tiers de la demande d’acier proviennent de ces deux secteurs, dont les perspectives pourraient, selon Eurofer, être les suivantes61 :
      – Le secteur de la construction devrait poursuivre sa croissance en 2026 (+1,5 %) et en 2027 (+2,9 %), sous l’effet de la reprise de la demande de logements et d’une hausse des dépenses d’infrastructure.
      – Pour l’industrie automobile, une baisse modérée est attendue en 2026 (-0,2 %), suivie d’une hausse en 2027 (+2,9 %), mais les volumes de production devraient rester nettement inférieurs à ceux enregistrés en 2019.
    • Un scénario a été élaboré pour le transport du minerai de fer en 2026 et 2027 sur la base des coefficients du modèle économétrique, des prévisions de la production d’acier dans les secteurs de la construction et de l’automobile en 2026 (+2,4 % / +0,9 %) et 2027 (+2,8 % / +1,7 %), ainsi que des hypothèses relatives aux niveaux d’eau. Ce scénario table sur une croissance de la production d’acier conforme aux prévisions ainsi que sur des niveaux d’eau correspondant à la moyenne historique.
    • Ce scénario a été élaboré en convertissant la hausse attendue de la production d’acier en une prévision concernant le transport du minerai de fer (à l’aide du coefficient +0,679 du modèle dont les résultats figurent dans le tableau 1). Une fois finalisé, le scénario a laissé entrevoir une reprise limitée du transport du minerai de fer en 2026 et 2027.
    •  

      FIGURE 6 : SCÉNARIO POUR LE TRANSPORT DE MINERAI DE FER SUR LE RHIN TRADITIONNEL EN 2026 ET 2027 * (EN MILLIONS DE TONNES)


      ch8_fig6_raw data
      Source : analyse de la CCNR
       

    PRODUITS PÉTROLIERS

    • Avec un volume de transport annuel de 63 millions de tonnes (2025), les produits pétroliers sont le plus grand segment de produits empruntant le Rhin. Leur part représente 19 % de l’ensemble des marchandises transportées sur le Rhin traditionnel et 23 % de celles acheminées sur l’ensemble du Rhin.
    • Afin de mieux comprendre les facteurs influant sur le transport des produits pétroliers sur le Rhin, les données mensuelles relatives à cette activité sur le Rhin traditionnel (variable dépendante) ont été analysées et modélisées à l’aide d’un modèle de régression non linéaire multiple. Les variables explicatives ont été sélectionnées sur la base des conclusions issues de l’observation du marché et d’informations provenant d’analyses de marché effectuées par d’autres cabinets d’études de marché pertinentes (Insights Global). Les résultats des estimations indiquent une influence prépondérante de la variable physique constituée par les niveaux d’eau, laquelle limite physiquement le transport, en particulier en période de basses eaux. Les facteurs économiques comprennent les effets saisonniers sur l’approvisionnement en fioul domestique, en automne et en hiver, ainsi que les anticipations relatives au prix du gazole, principal produit pétrolier transporté sur le Rhin. Ces anticipations de prix sont mesurées en établissant, pour le gazole, la différence entre le prix à terme d’un mois et le prix à terme de 6 mois. Elles déterminent les incitations économiques à la constitution de stocks et au transport des produits pétroliers. Une future baisse des prix du gazole (déport) agit comme un facteur limitatif pour la constitution de stocks et le transport, ainsi qu’exposé dans les analyses de marché. Ce phénomène a été confirmé par le modèle appliqué.
    • En outre, le transport de produits pétroliers sur le Rhin traditionnel subit également l’influence d’une tendance légèrement négative, entraînant une réduction du transport de produits pétroliers de -0,7 % par an, indépendamment des facteurs physiques et économiques. Cette tendance structurelle est imputable aux économies d’énergie thermique résultant des améliorations de l’efficacité énergétique et du passage à des sources d’énergie plus durables.
    •  

      TABLEAU 2 : VARIABLES EXPLICATIVES POUR LE TRANSPORT DE PRODUITS PÉTROLIERS SUR LE RHIN – RÉSULTATS D’UN MODÈLE STATISTIQUE (FONDÉ SUR DES DONNÉES RELATIVES À LA PERIODE ALLANT DE JANVIER 2003 À DÉCEMBRE 2025)

      Variable explicativeValeur du coefficientstatistique t*Confiance**
      Réciproque du niveau d'eau relevé à Kaub-30,50-9,97 99,9 %
      Effet saisonnier en automne (fioul domestique)+0,035+2,29 95,0 %
      Effet saisonnier en hiver et en mars (fioul domestique)+0,016+2,59 95,0%
      Différence avec les prix à terme du gazole ***-0,003-1,8090,0 %
      Tendance structurelle-0,0006-4,91 99,9 %
      Constante+8,032+245,83 99,9 %

      Sources : calcul de la CCNR à partir des données de Destatis et de la WSV, fournies par le BfG, le Service météorologique allemand et Investing.com.
      * Les statistiques t sont calculées selon la méthode NEWEY-WEST, qui renforce leur résistance à l’autocorrélation et à l’hétéroscédasticité. Plus la valeur t est élevée, plus la signification statistique est grande.
      ** Cette valeur est liée à la statistique t et indique la probabilité par laquelle le résultat d’une variable explicative peut être considéré comme fiable et non dû au hasard.
      *** Différence en pourcentage entre le prix à terme à 1 mois et le prix à terme à 6 mois
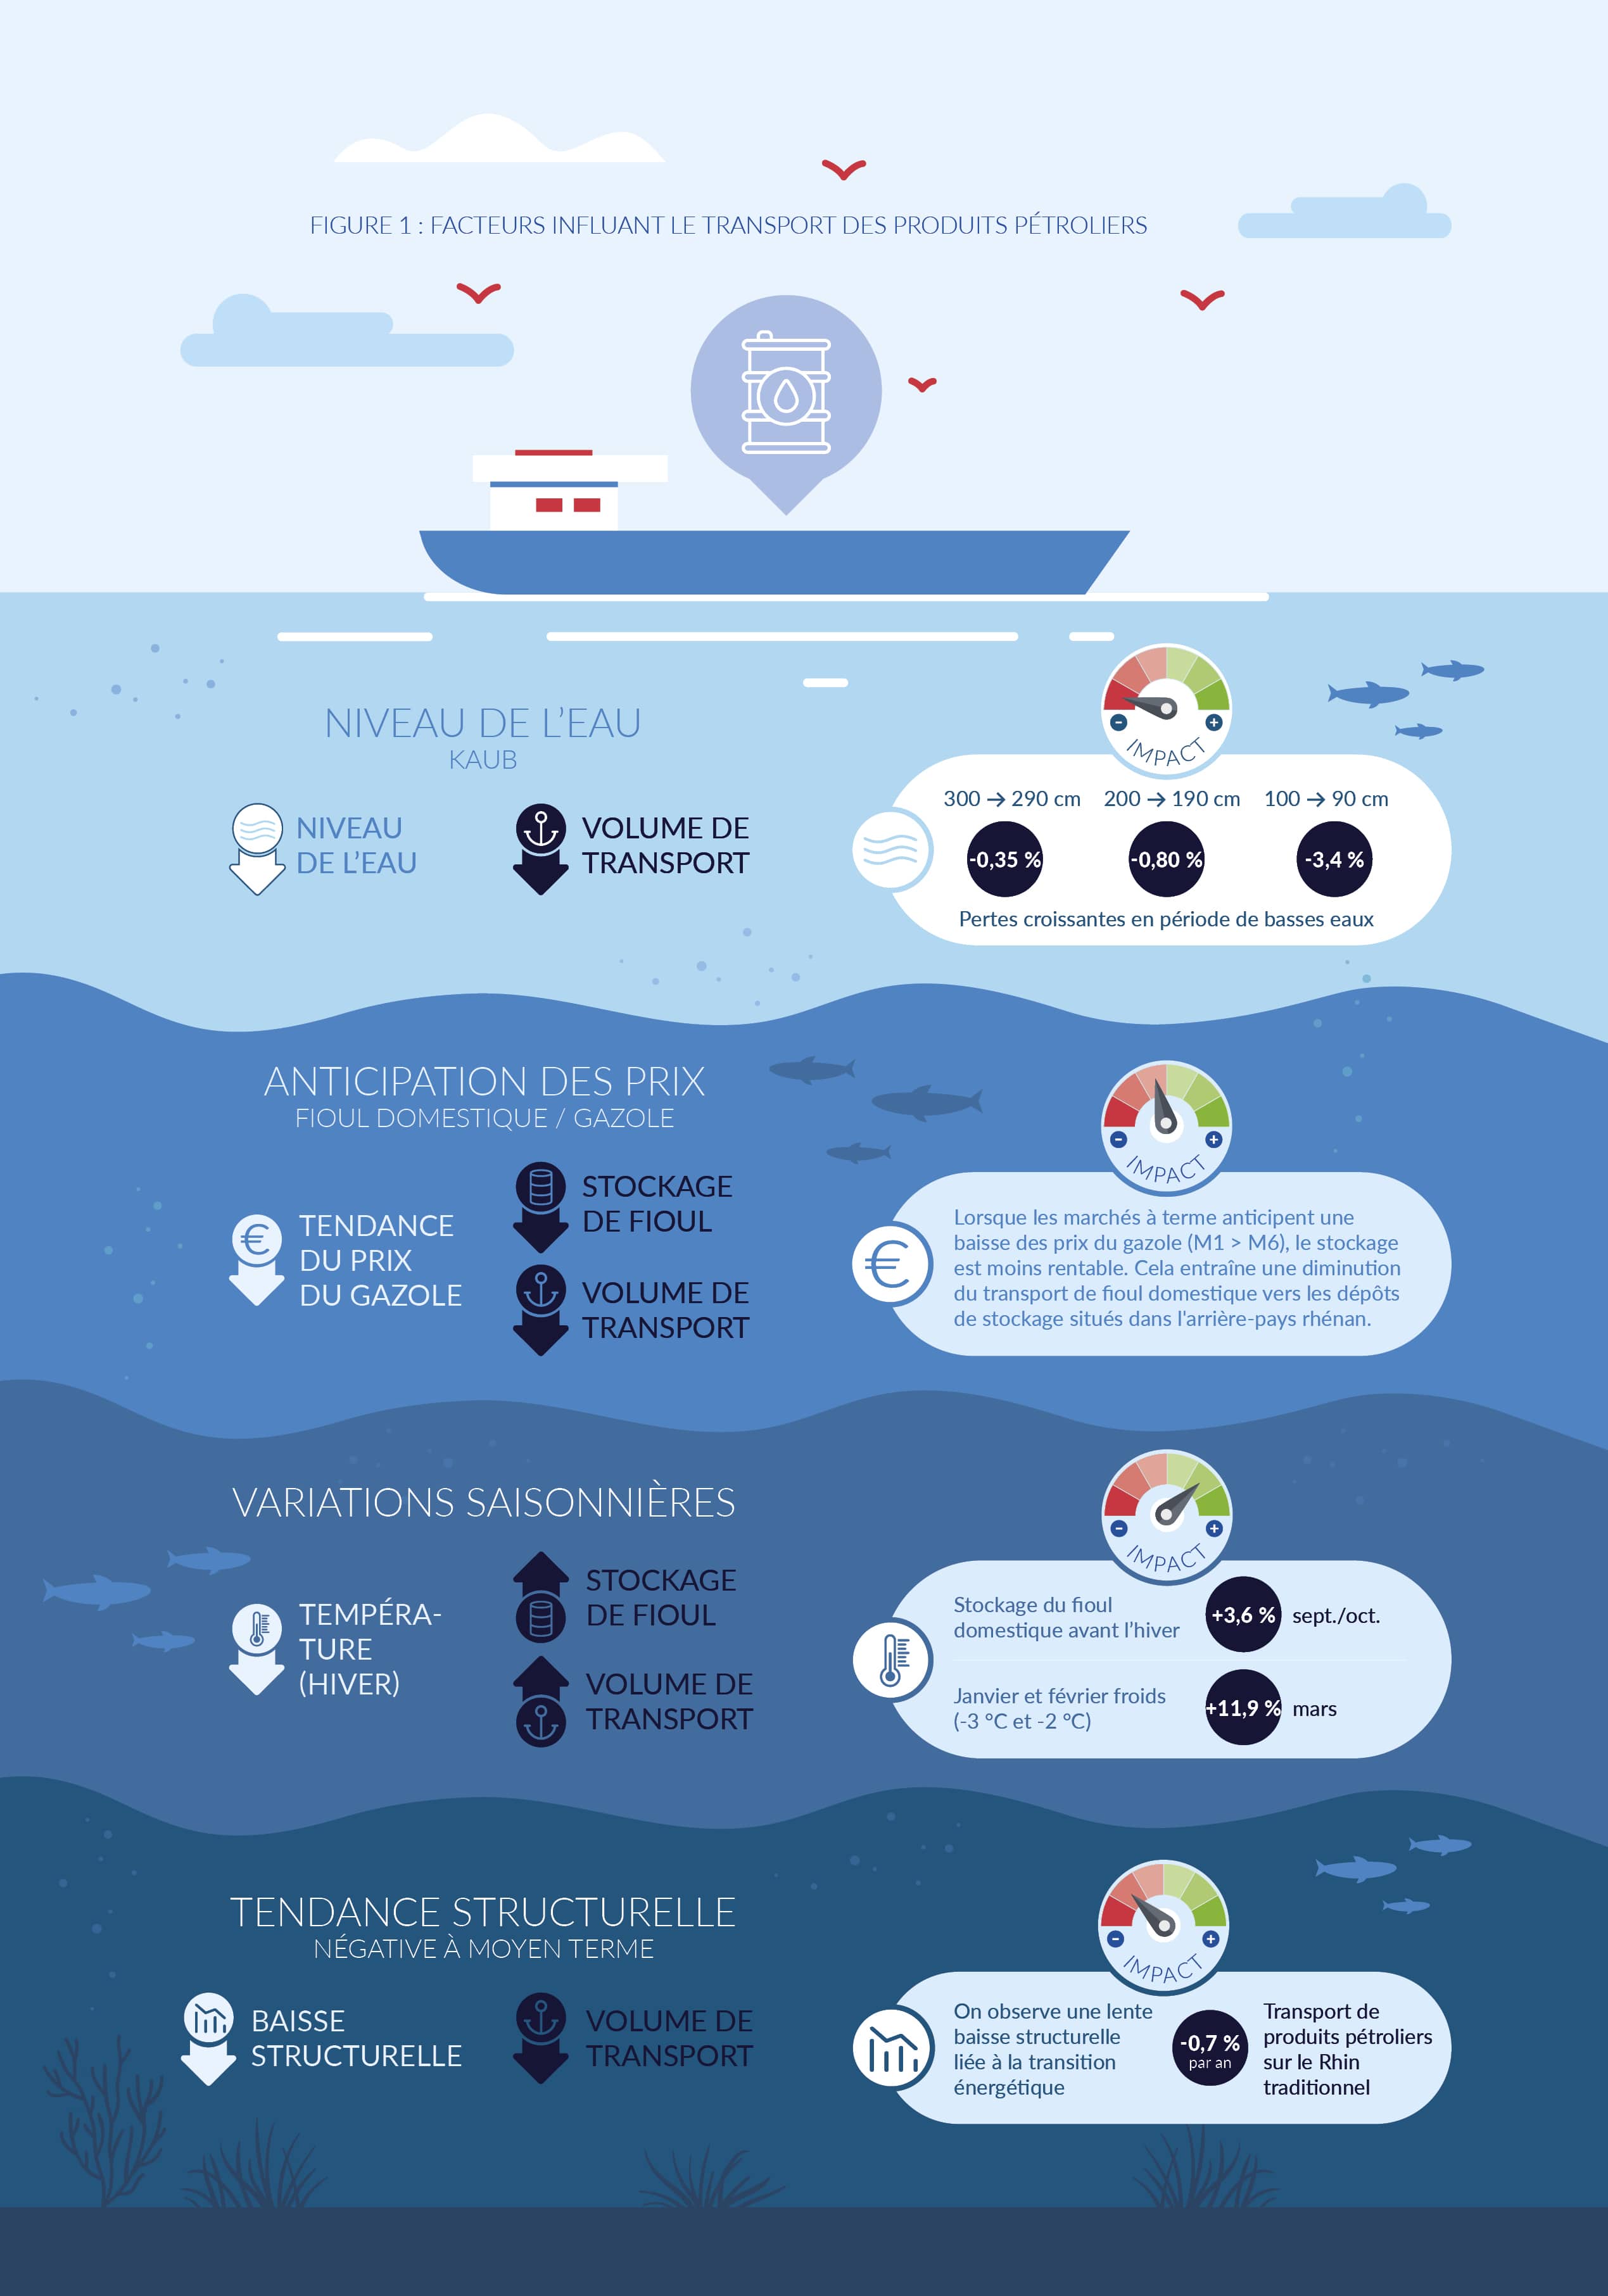


    • Dans l’ensemble, le modèle indique que le transport des produits pétroliers sur le Rhin subit l’influence de deux facteurs majeurs : 1) l’hydrologie et 2) la constitution de stocks obéissant aux signaux saisonniers et économiques.
    •  
      Perspectives pour le transport de produits pétroliers

    • Deux scénarios ont été développés pour la demande de transport en 2026 et 2027 sur la base du modèle économétrique. Les deux scénarios sont identiques en tous points, à l’exception du niveau d’eau supposé du Rhin. Toutes les autres variables sont, soit des variables déterministes, telles que la tendance temporelle (qui n’exige aucune estimation), soit des constantes, quel que soit le scénario. Tel est le cas de l’effet saisonnier en automne et des températures hivernales.
    • Les niveaux d’eau futurs ne peuvent faire l’objet de prévisions précises. En revanche, des valeurs de référence mensuelles ont été établies à partir des 22 dernières années (2003–2025). Pour chaque mois, deux valeurs de centile ont été déterminées.
      – Scénario optimiste : celui du 75e centile des niveaux d’eau de référence enregistrés chaque mois. Il correspond à une année présentant des niveaux d’eau supérieurs à la moyenne : seules 25 % des années de référence ont enregistré des niveaux d’eau aussi élevés ou supérieurs.
      – Scénario pessimiste : celui du 25e centile. Il correspond à une année présentant des niveaux d’eau inférieurs à la moyenne : 75 % des années de référence ont connu de meilleures conditions. Les tirants d’eau sur le Rhin font l’objet de restrictions et les barges ne peuvent plus naviguer à pleine charge, ce qui réduit la capacité de transport effective.
    • En ce qui concerne les prix futurs du gazole, les perspectives pour 2026 et 2027 sont sujettes à une très grande incertitude, mais les prévisions du marché de l’énergie laissent entrevoir une baisse modérée des cours du pétrole brut et des prix du gazole par rapport à 202562. Dans ce contexte, un déport (« backwardation ») constant a été envisagé pour l’ensemble des prévisions. Comme le confirment les résultats de la modélisation, le déport (« backwardation ») réduit l’incitation économique, pour les courtiers et les distributeurs, à constituer des stocks de gazole. Cela étant, une activité de stockage réduite entraîne à son tour une diminution de la demande de transport sur le Rhin. L’écart supposé a été calculé à partir de l’écart moyen mensuel de référence, auquel a été ajouté une prime de déport de +2,0 en 2026 et de +1,7 en 2027, avec un prix plancher de 1 garantissant l’absence de violation de l’hypothèse de déport. La légère réduction de la prime en 2027 reflète le principe selon lequel les marchés des matières premières ne supportent pas indéfiniment un déport prononcé.
    • Si les cours du pétrole et les prix du gazole diminuent progressivement en 2026 comme prévu, cet effet de déport continuerait d’agir comme un facteur limitatif pour les volumes de produits pétroliers transportés sur le Rhin, renforçant la tendance structurelle à la baisse déjà identifiée dans le modèle. Il convient toutefois de noter que les prévisions relatives aux cours du pétrole comportent une grande part d’incertitude et que des pénuries d’approvisionnement ou toute perturbation inattendue de la demande pourraient modifier considérablement ces perspectives.
    •  

      FIGURE 7 : SCÉNARIOS RELATIFS À LA DEMANDE DE TRANSPORT DE PRODUITS PÉTROLIERS SUR LE RHIN TRADITIONNEL EN 2026 ET 2027 (EN MILLIONS DE TONNES)


      ch8_fig7_raw data

      Source : analyse de la CCNR


    • Dans le scénario optimiste, de meilleures conditions de navigation engendrent une demande de transport légèrement supérieure à celle envisagée dans le scénario de basses eaux. Pour le Rhin traditionnel, le volume annuel s’élèverait en 2026 à 27,5 millions de tonnes dans le scénario optimiste, contre 25,6 millions de tonnes dans le scénario pessimiste. Pour l’année 2027, un volume de 27,3 millions de tonnes serait envisagé dans le scénario optimiste, et 25,5 millions de tonnes dans le scénario pessimiste.
    •  

    PRODUITS AGRICOLES ET ALIMENTAIRES

    • La part des produits agricoles et alimentaires est de l’ordre de 10 % pour la navigation rhénane et de 33 % pour la navigation danubienne.
    •  

      FIGURES 8 ET 9 : PRODUCTION CÉRÉALIÈRE ET TRANSPORT DE PRODUITS AGRICOLES DANS LES PAYS RHÉNANS (EN MILLIONS DE TONNES)
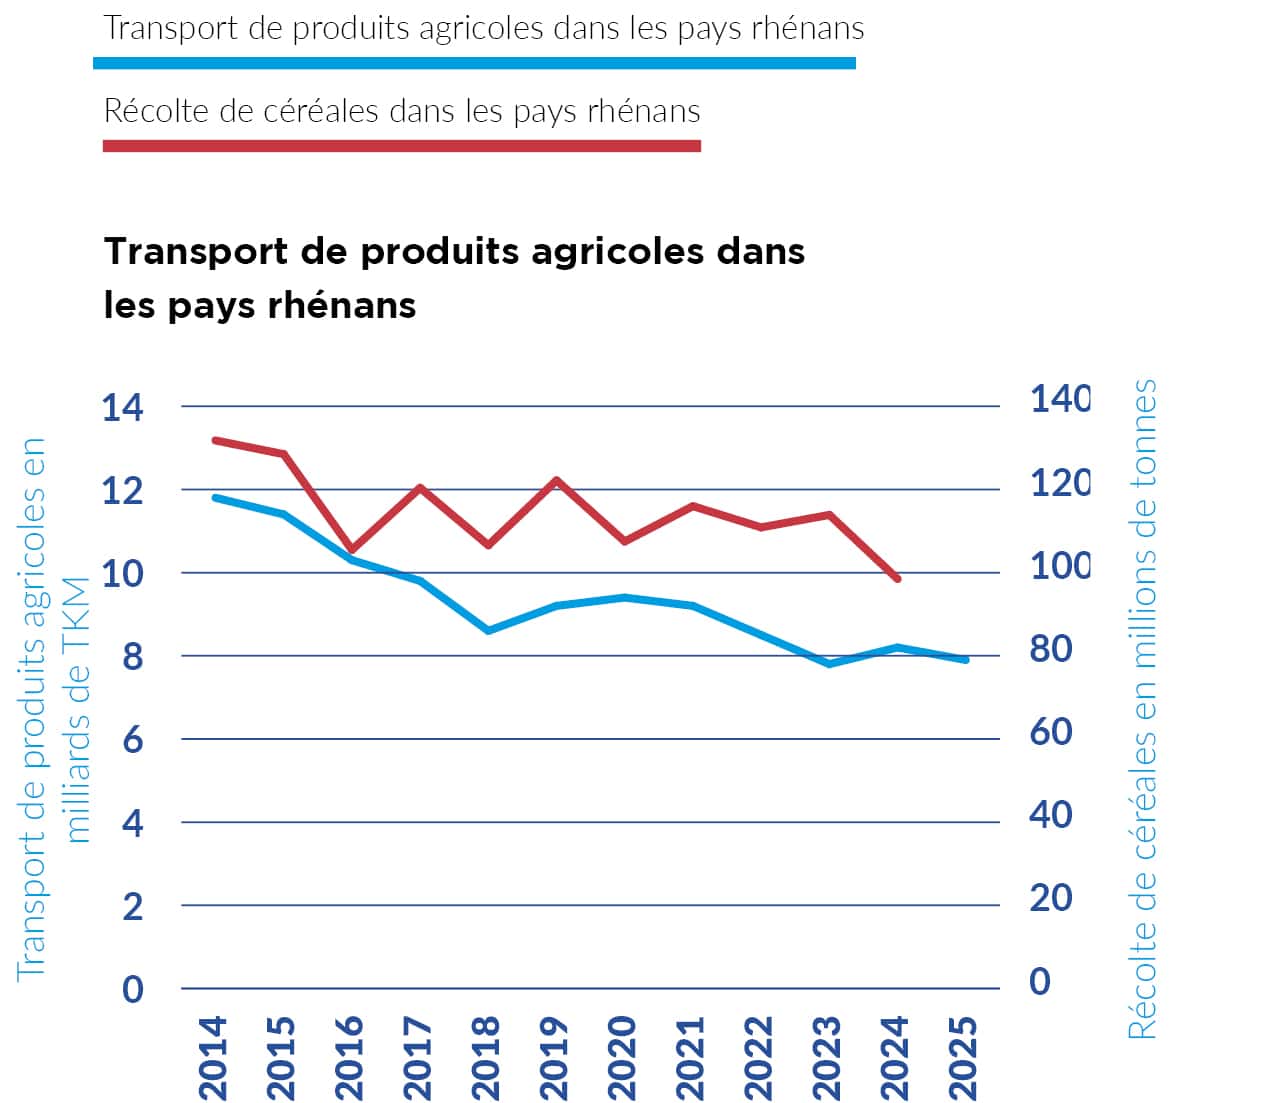


      ch8_fig8_raw data
      ch8_fig9_raw data
      Source: Eurostat [apro_cpsh1] et [iww_go_atygo]
      Céréales = Céréales (à l’exclusion du riz) destinées à la production de graines (et de semences).


      FIGURES 10 ET 11 : PRODUCTION CÉRÉALIÈRE ET TRANSPORT DE PRODUITS AGRICOLES DANS LES PAYS DU DANUBE (EN MILLIONS DE TONNES)
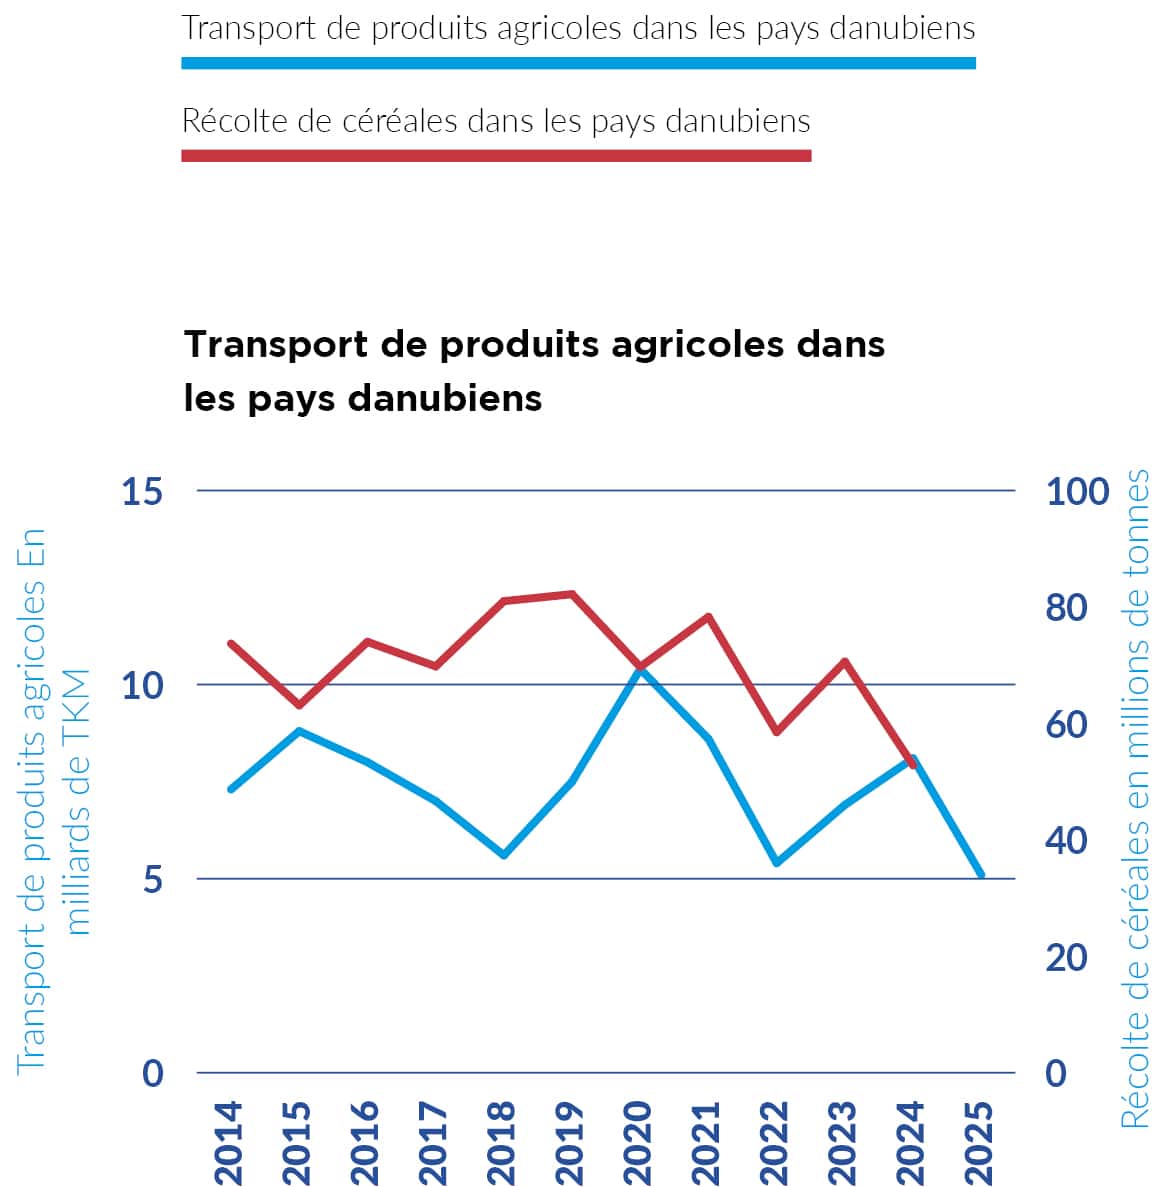


      ch8_fig10_raw data
      ch8_fig11_raw data
      Sources: Eurostat [apro_cpsh1] et [iww_go_atygo]
      Céréales = Céréales (à l’exclusion du riz) destinées à la production de graines (et de semences). Figure 10 : données manquantes pour la Bosnie-Herzégovine en 2024. Figure 11 : les données relatives au transport de produits agricoles dans les pays danubiens ne sont pas disponibles pour la Serbie et la Bosnie-Herzégovine.


      Perspectives pour le segment agroalimentaire

    • Blé
      En ce qui concerne le blé tendre63, les volumes de récolte enregistrés pour la saison 2025/26 dans l’UE, y compris en France, sont nettement supérieurs aux moyennes quinquennales. Au niveau mondial, les volumes de récolte sont également supérieurs aux moyennes quinquennales. La situation est similaire pour le blé dur64, dont les volumes de récolte sont légèrement supérieurs à la moyenne quinquennale dans l’UE et dans le monde. Les prévisions de la CE pour la saison 2026/2027 restent prudentes, indiquant une baisse de 6 % par rapport à la saison précédente, tout en restant globalement cohérentes avec la moyenne quinquennale.
    •  

    • Orge
      La production mondiale s’est élevée à 154,8 millions de tonnes, et la production de l’UE à 55,7 millions de tonnes pour la saison 2025/26. Les volumes de récolte à l’échelle mondiale, ainsi que dans l’UE-27, y compris en France, sont supérieurs aux moyennes quinquennales. Les résultats de récolte dans l’UE devraient diminuer jusqu’à 54,7 millions de tonnes (-2 %) au cours de la saison 2026/27, restant toutefois supérieurs à la moyenne quinquennale.
    •  

    • Maïs
      Les résultats de récolte à l’échelle mondiale ont atteint 1 301 millions de tonnes au cours de la saison 2025/26, s’établissant au-dessus de la moyenne quinquennale. Dans l’UE, la production est tombée à 58,1 millions de tonnes, s’établissant en dessous de la moyenne quinquennale, mais elle devrait passer à 61,2 millions de tonnes (+5 %).
    •  

      TABLEAU 3 : VOLUMES DE RÉCOLTE POUR LA SAISON 2025/26 ET PREVISIONS POUR LA SAISON 2026/2027 PAR RAPPORT À LA MOYENNE QUINQUENNALE

      Saison de récolte 2025/26 en millions de tonnesMondeUE-27FrancePrévisions pour la saison 2026/2027 de l'UE
      Blé tendre844,2142,333,3133,6
      Moyenne quinquennale787,0130,531,8134,4
      Blé dur37,38,11,37,8
      Moyenne quinquennale34,17,51,47,7
      Maïs1 301,158,113,061,2
      Moyenne quinquennale1 194,562,612,659,5
      Orge154,855,711,854,7
      Moyenne quinquennale148,950,511,050,5

      Sources : FranceAgriMer (avril 2026), Banque CIC agriculture, Commission européenne, Service de la statistique et de la prospective (SSP) du Ministère de l’Agriculture et de la Souveraineté alimentaire (France).
       

    PRODUITS CHIMIQUES

    • L’année 2025 a été marquée par l’incertitude et la volatilité, nourries par une croissance économique en perte de vitesse, des changements de politiques et des tensions géopolitiques en Europe et au Moyen-Orient. Dans ce contexte économique mondial difficile, la confiance à l’égard de l’industrie chimique s’est affaiblie au sein de l’UE-27 à partir du moment où les entreprises ont été confrontées à un niveau élevé d’incertitude, qui s’est encore amplifié à l’automne, faisant tomber la production à -19 % en octobre 2025. Parallèlement, les coûts de l’énergie en Europe sont restés parmi les plus élevés au monde, et la faiblesse de la demande a continué de peser sur les ventes de produits chimiques. Selon l’Association allemande de l’industrie chimique (VCI), une large part de la clientèle industrielle a réduit sa production et est restée prudente quant à ses commandes de produits chimiques tout au long de l’année 202565.
    • En conséquence, la production de l’industrie chimique de l’UE-27 est restée nettement inférieure aux niveaux atteints avant la crise de 2014-2019, mais a connu une légère augmentation de +1,6 % en 2025 (après une contraction de -3 % en 2024), affichant des résultats inférieurs à la moyenne de l’industrie manufacturière de l’UE-27. De même, de nombreux secteurs industriels en aval, qui dépendent des produits de l’industrie chimique, ont signalé une baisse de leurs niveaux de production en 202566.
    • En ce qui concerne les prestations de transport, la part des produits chimiques s’élève à environ 17 % sur le Rhin et 11 % sur le Danube. Les prestations de transport de produits chimiques dans les pays du rhénans et danubiens ont fluctué au cours des cinq dernières années, avec des baisses significatives en 2018 (effet des basses eaux) et 2022 (conséquences de la guerre en Ukraine et des basses eaux). Pour les deux fleuves, l’évolution de la demande de transport a plus ou moins suivi celle de la production.
    •  

      FIGURES 12, 13, 14 ET 15 : INDICE DE LA PRODUCTION CHIMIQUE ET TRANSPORT DE PRODUITS CHIMIQUES DANS LES PAYS RHENANS ET DANUBIENS


      ch8_fig12_raw data
      ch8_fig13_raw data
      ch8_fig14_raw data
      ch8_fig15_raw data
      Source : Eurostat [sts_inpr_a] et [iww_go_atygo] ; fabrication de produits chimiques et de produits issus de la pétrochimie

       
      Perspectives pour le segment des produits chimiques

    • 2026 devrait rester une année difficile pour l’industrie chimique, le secteur devant désormais faire face à une faible demande, à des investissements limités et à une incertitude mondiale. La principale difficulté à surmonter est l’utilisation insuffisante des capacités de l’UE-27, qui s’est établie à des niveaux historiquement bas, nettement sous la moyenne à long terme de l’UE et des Etats-Unis. Au début de l’année 2026, l’utilisation des capacités a légèrement augmenté dans le secteur des produits chimiques de l’UE-27, atteignant 73,2 % au premier trimestre 2026 et 74,3 % au deuxième trimestre 2026, tout en restant inférieure à la moyenne à long terme de 81,3 %67. Selon VCI, l’utilisation des capacités de l’industrie chimique est tombée à environ 70-72 % en 2025, le niveau le plus bas enregistré depuis des décennies et inférieur au seuil de rentabilité68.
    • Les producteurs européens continuent d’être confrontés à un désavantage concurrentiel majeur en raison des coûts élevés de l’énergie. Tout au long de l’année 2025, les prix du gaz étaient 2,5 fois plus élevés en Europe qu’aux États-Unis, exerçant une pression supplémentaire sur les coûts de production. Au début de l’année 2026 (janvier-avril), ils demeuraient 3,3 fois plus élevés en Europe qu’aux États-Unis. En outre, le secteur est confronté à l’intense concurrence de la Chine, notamment en ce qui concerne les produits de base et ceux issus de la pétrochimie, compte tenu de la capacité de production à grande échelle des producteurs chinois et des coûts de production inférieurs dont ils bénéficient. De plus, la politique économique de la Chine stimule artificiellement les exportations du pays en dévaluant sa monnaie et en accordant des subventions aux entreprises exportatrices.


    CONTENEURS

    • Le transport de conteneurs sur le Rhin et dans les pays rhénans est en baisse depuis plusieurs années. Cinq raisons majeures expliquent cette situation :
      1) les basses eaux : les périodes d’étiage sévère de 2018 et 2022 ont été à l’origine d’un report modal qui s’est opéré au détriment de la navigation intérieure ;
      2) l’instabilité géopolitique :
      a. la guerre en Ukraine : diminution (2022) et stagnation (2023-2025) de la manutention de conteneurs maritimes dans le port maritime de Rotterdam en raison de la guerre en Ukraine ;
      b. les attaques de rebelles houthis contre des navires à marchandises en mer Rouge ;
      c. le conflit au Moyen-Orient ;
      3) la pandémie : à la suite de cette dernière, la consommation de biens a ralenti, tandis que la consommation de services a augmenté.
      4) le manque d’efficacité logistique : en ce qui concerne la manutention des porte-conteneurs dans les ports maritimes, la priorité donnée aux navires de mer accroît les temps d’attente déjà importants et nuit à la fiabilité du transport fluvial ;
      5) la politique commerciale et les droits de douane : les tensions commerciales croissantes, y compris les droits de douane américains, ont réduit l’efficacité commerciale et contribué à ralentir la croissance des volumes mondiaux de conteneurs.
    • Parallèlement, le déséquilibre croissant entre les importations et les exportations de conteneurs suscite des inquiétudes. Cela conduira probablement au redéploiement d’un nombre grandissant de conteneurs vides dans les ports maritimes, afin d’en garantir la disponibilité en temps utile pour procéder à des chargements dans d’autres régions du monde. Bien que ces flux contribuent à soutenir les volumes de transport, ils n’améliorent pas pour autant l’efficacité globale du système logistique et peuvent engendrer des défis opérationnels supplémentaires à l’avenir.
    • La série de référence et d’éléments d’orientation concernant les perspectives du transport fluvial de conteneurs est l’indice relatif à la manutention de conteneurs dans les Ports du Nord69.
    •  

      FIGURES 16 ET 17 : INDICE POUR LA MANUTENTION DE CONTENEURS DANS LE MONDE ET DANS LES PORTS DU NORD (2015 = 100) ET TRANSPORT FLUVIAL DE CONTENEURS EN EUROPE (EN EVP)


      ch8_fig16_raw data
      ch8_fig17_raw data
      Sources : Indice RWI/ISL pour la manutention de conteneurs, données corrigées des variations saisonnières, [iww_go_actygo].
       
      Perspectives pour le segment des conteneurs

    • Malgré le recul de la manutention de conteneurs depuis 2022, les Ports du Nord70 ont montré des signes de reprise en 2024, qui se sont poursuivis jusqu’en 2025. Cela étant, un nouveau ralentissement est apparu au cours des trois premiers mois de l’année 2026, dû en grande partie à la guerre en Iran. Globalement, alors que l’indice mondial montre une tendance constante à la hausse, celui des Ports du Nord affiche une croissance plus faible et une plus grande volatilité, s’étant nettement écarté de cette tendance ces dernières années.
    • Les perspectives pour le transport de conteneurs en navigation intérieure restent mitigées. Bien qu’une croissance à court terme soit prévue, les échanges conteneurisés devraient croître à un rythme plus lent qu’auparavant. Les Perspectives de l’économie mondiale du FMI (avril 2026) prévoient une croissance mondiale de seulement +3,1 % en 2026 et +3,2 % en 2027, revue à la baisse par rapport aux estimations précédentes en raison du déclenchement de la guerre au Moyen-Orient à la fin du mois de février 2026.
    • En outre, la croissance du volume du commerce mondial devrait passer de +5,1 % en 2025 à seulement +2,8 % en 2026, avant de rebondir à +3,8 % en 2027. La fermeture du détroit d’Ormuz a perturbé les chaînes d’approvisionnement énergétique et fait grimper les cours du pétrole et du gaz, aggravant la pression déjà exercée par les droits de douane américains et la fragmentation géopolitique71. À court terme, le conflit en Iran devrait donc affaiblir encore davantage la manutention de conteneurs dans les ports du Nord de l’Europe, avec des répercussions sur la navigation intérieure72. La persistance de cette faible croissance dépendra de l’évolution des tensions géopolitiques. À moyen terme, des risques supplémentaires découleront d’éventuels conflits commerciaux résultant des efforts de l’UE pour réduire sa dépendance vis-à-vis de la Chine.


    PERSPECTIVES POUR LE TRANSPORT DE PASSAGERS

      Carnets de commandes

    • Les perspectives de la flotte européenne de croisières fluviales laissent entrevoir une expansion continue dans les années à venir. L’activité de nouvelles constructions devrait rester dynamique, avec la livraison de 17 nouveaux bateaux de croisière fluviale prévue en 2026, suivie d’une augmentation significative jusqu’à 25 bateaux en 2027. Ces chiffres confirment une forte reprise et une confiance croissante du secteur quant aux demandes à venir. Cette expansion se traduira également par une capacité d’accueil supplémentaire. Dans l’ensemble, les carnets de commandes permettent d’envisager une perspective positive soutenue pour l’industrie européenne des croisières fluviales.
    •  

      Entretiens avec des entreprises européennes

    • En ce qui concerne les perspectives, la majorité des entreprises interrogées dans le cadre d’une étude réalisée par l’association professionnelle européenne IG River Cruise, ont indiqué s’attendre à ce que la tendance à la croissance se poursuive en 2026, en ce qui concerne le nombre de passagers et le chiffre d’affaires, avec une dynamique constante de forte croissance sans ralentissement pour les marchés éloignés73.
    •  

      Entretiens avec des entreprises françaises

    • En France, 88,2 % des gestionnaires du secteur du tourisme fluvial se déclarent confiants pour les cinq années à venir et prévoient des investissements à court terme. Ces investissements visent principalement à moderniser les flottes, à satisfaire aux exigences environnementales, à restructurer leurs ressources humaines et à numériser. De tels investissements sont réalisés malgré des contraintes persistantes telles que la hausse des coûts d’exploitation, les incertitudes entourant les évolutions technologiques et les pressions sur le marché du travail74.


PERSPECTIVES À LONG TERME POUR LES MARCHÉS DU TRANSPORT FLUVIAL DANS LES PAYS RHÉNANS ET DANUBIENS

  • La demande de transport fluvial découle du développement des secteurs et branches économiques sous-jacents, comme ceux de la construction et de l’énergie, de l’industrie sidérurgique, de l’industrie pétrochimique et chimique, etc. Par conséquent, pour analyser l’évolution à long terme de la demande de transport en fonction des segments de marchandises, il est crucial d’examiner les tendances à long terme de la production des marchandises respectives. Les prévisions ci-dessous s’appuient sur des données fournies par Oxford Economics en mars 2026. Elles n’incluent donc pas les événements survenus ultérieurement.
  • Outre le niveau de production, plusieurs autres facteurs doivent être pris en compte pour élaborer un modèle prévisionnel général des volumes de transport fluvial. Le niveau de production demeure cependant l’un des piliers sur lesquels repose l’élaboration d’un tel modèle.
  • Ces projections à long terme sont donc à apprécier avec prudence, étant donné que les prévisions correspondantes reposent principalement sur la production et qu’un grand nombre d’années atypiques ont faussé les tendances à long terme établies au cours des dernières années (par exemple, basses eaux en 2018 et 2022, Covid en 2020, guerre en Ukraine à partir de 2022, « guerre commerciale » des États-Unis contre l’Europe).
  •  

    TABLEAU 4 : PART DES PRINCIPAUX SEGMENTS DE MARCHANDISES DANS LE TRANSPORT RHÉNAN (ÉTABLIE À PARTIR DE PARTS CALCULÉES EN TONNES)

    Segment de produitPart en % en 2023Part en % en 2024Part en % en 2025Part moyenne 2015-2025 en %
    Produits pétroliers22,122,722,321,0
    Produits chimiques16,216,916,715,5
    Sables, pierres, graviers17,316,616,617,2
    Conteneurs10,210,210,210,9
    Vrac agricole et produits alimentaires9,610,010,29,5
    Minerai de fer7,97,76,77,5
    Charbon7,36,26,78,3
    Métaux5,05,15,24,8

    Sources : calculs de la CCNR à partir de données de Destatis, du Rijkswaterstaat et de VNF
     

  • Pour le Danube, les principaux segments de marchandises détenant les parts les plus élevées sont les produits agricoles, les produits alimentaires et le minerai de fer. Compte tenu du nombre important de données manquantes, il n’a pas été possible d’indiquer les pourcentages exacts par segment de marchandises pour le Danube.
  •  

    AGRICULTURE, SYLVICULTURE, PÊCHE ET PRODUITS ALIMENTAIRES

    • La navigation intérieure demeure le mode de transport privilégié pour acheminer des produits agricoles et alimentaires sur de longues distances. Pourtant, selon les entreprises de navigation interrogées dans le cadre d’une étude réalisée par Haskoning75, la décennie 2020 est susceptible de connaître un recul du transport fluvial dans ce domaine. En effet, ces années sont considérées comme une période de transition pour l’agriculture, qui tend à évoluer vers une production à plus petite échelle, plus locale. Cette tendance, associée à la diminution du nombre de bateaux de petite taille (traditionnellement utilisés pour le transport de céréales), pourrait avoir une incidence négative sur les volumes de produits agricoles acheminés sur les voies de navigation intérieures.
    • Les prévisions à long terme concernant la production de produits agricoles envisagent une tendance à la hausse dans les pays rhénans. Dans ce secteur, la production brute réelle devrait augmenter de +12,7 % entre 2025 et 2050 dans la région. Cette production est principalement portée par la France et l’Allemagne, qui représentent ensemble la grande majorité de la production totale du secteur. Une corrélation entre les résultats des récoltes et le transport fluvial de produits agricoles a effectivement été établie en France et en Allemagne.
    • En ce qui concerne les pays danubiens, la production du secteur devrait chuter de -13,7 % dans la région entre 2025 et 2050. Les pays danubiens présentent un profil contrasté : si l’Autriche, la Roumanie, la Bulgarie et la Croatie affichent une forte croissance dans les années 2020, la plupart des pays de la région connaîtront un développement modéré, voire de légers reculs, au cours des décennies suivantes.
    •  

      FIGURE 18 : PRODUCTION BRUTE RÉELLE DE PRODUITS ISSUS DE L’AGRICULTURE, DE LA SYLVICULTURE ET DE LA PÊCHE DANS LES PAYS RHÉNANS ET DANUBIENS (PRIX DE 2015 EN EUROS)


      ch8_fig18_raw data
      Source : Oxford Economics
      * Les données ont été converties du dollar américain en euro sur la base du taux de change dollar américain/euro pour l’année 201576


      TABLEAU 5 : TAUX DE CROISSANCE DE LA PRODUCTION AGRICOLE, SYLVICOLE ET HALIEUTIQUE DANS LES PAYS RHÉNANS ET DANUBIENS

      PaysTaux de croissance 2025-2050Taux de croissance 2020-2030Taux de croissance 2030-2040Taux de croissance 2040-2050
      Rhin+12,7 %-0,5 %+5,6 %+2,6 %
      Danube-13,7 %-2,4 %-4,3 %-2,7 %

      Source : calculs de la CCNR
     

    CHARBON

    • Le volume de charbon transporté sur les voies navigables intérieures devrait fortement diminuer au cours des deux prochaines décennies, à mesure que les pays européens continuent d’avancer dans leur transition énergétique. L’Allemagne, par exemple, a prévu de fermer toutes ses centrales à charbon d’ici 2038 ; les importations de charbon du pays ont donc diminué de manière significative au cours des dernières années77. Ce déclin structurel se reflète dans les prévisions à long terme, qui estiment la diminution de la demande de charbon à -85,4 % dans les pays rhénans et à -73,5 % dans la région du Danube d’ici 2050, confirmant une tendance à la baisse durable pour le transport de charbon sur les voies navigables européennes.
    •  

      FIGURE 19 : DEMANDE INTÉRIEURE DE CHARBON DANS LES PAYS RHÉNANS ET DANUBIENS, ANNUALISÉE (EN MILLIONS DE TONNES)


      ch8_fig19_raw data
      Source : Oxford Economics
       

      TABLEAU 6 : TAUX DE CROISSANCE DE LA DEMANDE DE CHARBON DANS LES PAYS RHÉNANS ET DANUBIENS

      PaysTaux de croissance 2025-2050Taux de croissance 2020-2030Taux de croissance 2030-2040Taux de croissance 2040-2050
      Rhin-85,4 %-59,5 %-55,5 %-38,2 %
      Danube-73,5 %-52,4 %-47,8 %-25,0 %

      Source : calculs de la CCNR
       

    CONTENEURS

    • On estime que 75 à 80 % des marchandises commercialisées sont transportées par voie maritime78. Le transport de conteneurs, quant à lui, est le mode de transport dominant pour le commerce maritime, notamment en termes de valeur (environ deux tiers du commerce maritime total). Dans son Étude sur les transports maritimes 2025, la CNUCED confirme cette position dominante, en notant que le transport maritime par conteneurs est de plus en plus utilisé, non seulement pour les biens de consommation traditionnels, mais aussi pour les marchandises de grande valeur, les minerais transformés et les matières nécessitant un niveau de sécurité et de traçabilité accru.
    • En l’absence de données harmonisées à long terme sur les flux de conteneurs par pays, la somme des importations et des exportations nationales de marchandises par pays a servi de base pour analyser l’évolution du transport de conteneurs sur le Rhin. Cette approche reflète le lien structurel étroit entre le transport fluvial de conteneurs, les flux de transport maritime de conteneurs et l’ouverture économique globale, tout en reconnaissant que ces tendances peuvent ne pas évoluer de manière strictement parallèle. Les pays danubiens n’ont pas été inclus, étant donné que le transport de conteneurs ne s’effectue que très rarement sur le Danube. Il a été procédé de la même manière en ce qui concerne les perspectives pour le transport de conteneurs en Europe, pour lesquelles ont été utilisées des informations relatives au commerce mondial.
    • Sur la base des prévisions à long terme disponibles pour le commerce international, le transport fluvial de conteneurs bénéficie d’une tendance positive sous-jacente dans le commerce international. Cependant, compte tenu des contraintes physiques liées aux basses eaux et au changement climatique,, le transport fluvial de conteneurs pourrait ne pas suivre la même trajectoire de croissance rapide et régulière que celle décrite dans les prévisions relatives au commerce international.
    • Le taux de croissance le plus élevé du commerce international entre 2025 et 2050 devrait être observé en Suisse (+56,7 %). Concernant les échanges commerciaux, l’Allemagne devrait rester le pays affichant la valeur la plus élevée, avec une augmentation de près de +30,6 % de la valeur de ses exportations et de ses importations. La croissance de la valeur des échanges commerciaux dans les autres pays d’Europe occidentale devrait être de +17,9 % en Belgique, de +36,8 % aux Pays-Bas et de +24,5 % en France. Les pays rhénans devraient connaître une croissance modérée à forte (+32,2 %) de la somme de leurs importations et exportations réelles de marchandises entre 2025 et 2050.
    •  

      FIGURE 20 : SOMME ANNUELLE DES IMPORTATIONS ET EXPORTATIONS RÉELLES DE MARCHANDISES DANS LES PAYS RHÉNANS (PRIX DE 2015 EN EUROS)


      ch8_fig20_raw data
      Source : Oxford Economics
      La valeur des exportations et des importations de la Suisse a été convertie de francs suisses en euros au taux en vigueur en 2015.


      TABLEAU 7 : TAUX DE CROISSANCE DE LA SOMME DES IMPORTATIONS ET DES EXPORTATIONS RÉELLES DE MARCHANDISES DANS LES PAYS RHÉNANS

      PaysTaux de croissance 2025-2050Taux de croissance 2020-2030Taux de croissance 2030-2040Taux de croissance 2040-2050
      Rhin+32,2 %+18,3 %+11,8 %+11,0 %

      Source : calculs de la CCNR
       

    PRODUITS CHIMIQUES

    • Du point de vue de la répartition modale, la navigation intérieure est susceptible de rester en bonne position pour le transport de produits chimiques, les autres modes de transport n’étant généralement pas considérés comme des alternatives compétitives, à l’exception des pipelines. L’industrie chimique approvisionne des clients issus de nombreux secteurs économiques, notamment l’agriculture (engrais), les plastiques, l’automobile, le bâtiment et l’industrie papetière et de la pâte à papier.
    • Entre 2025 et 2050, la production brute réelle de produits chimiques devrait augmenter de +11 % en France, de +50,2 % en Suisse et de +20,8 % en Belgique. Une baisse de-12,4 % est prévue pour l’Allemagne et de -3,5 % pour les Pays-Bas. La baisse attendue en Allemagne et aux Pays-Bas est un signal alarmant pour le transport de produits chimiques sur le Rhin, étant donné que l’industrie chimique de ces deux pays est un client majeur du transport fluvial. Le développement du transport de produits chimiques sur le Rhin dépendra de la capacité de l’industrie chimique à dissocier sa production de l’impact des prix élevés de l’énergie et à rendre ses techniques de production plus respectueuses de l’environnement. Par ailleurs, l’industrie chimique européenne pourrait avoir besoin d’un soutien actif de la part de la politique économique européenne afin de contrebalancer la politique de relance économique menée par la Chine.
    • La tendance mondiale à la réindustrialisation et au renforcement de la résilience économique de l’UE devrait désormais être encouragée par le Pacte pour une industrie propre de la CE et le nouvel Acte législatif pour l’accélération de l’activité industrielle79. Cette mise à jour du cadre législatif vise à inverser le déclin industriel récent, en fixant à l’industrie manufacturière l’objectif de représenter au moins 20 % du produit intérieur brut de l’Union d’ici 2035.
    • Dans les pays du Danube, la production chimique devrait croître tout au long des prochaines décennies, avec un taux de croissance de +31,3 % de 2025 à 2050, en particulier en Hongrie, en Croatie et en Bulgarie ; la Roumanie serait la seule à enregistrer une légère baisse au cours de la période 2020-2030.
    •  

      FIGURE 21 : PRODUCTION BRUTE RÉELLE DE PRODUITS CHIMIQUES DANS LES PAYS RHÉNANS ET DANUBIENS (PRIX DE 2015 EN EUROS)


      ch8_fig21_raw data
      Source : Oxford Economics
      * Les données ont été converties du dollar américain en euros sur la base du taux de change dollar américain/euro pour l’année 2015.


      TABLEAU 8 : TAUX DE CROISSANCE DE LA PRODUCTION CHIMIQUE DANS LES PAYS RHÉNANS ET DANUBIENS

      PaysTaux de croissance 2025-2050Taux de croissance 2020-2030Taux de croissance 2030-2040Taux de croissance 2040-2050
      Rhin+0,9 %+15,2 %+0,3 %+4,9 %
      Danube+31,3 %+25,2 %+11,0 %+11,6 %

      Source : calculs de la CCNR
       

    MATÉRIAUX DE CONSTRUCTION, SABLES, PIERRES, GRAVIERS

    • Selon une étude menée par Haskoning80, les chargeurs néerlandais estiment que le transport fluvial restera le principal mode de transport pour les matériaux de construction, tels que les graviers, sables, pierres, etc. Aucun report modal majeur n’est attendu, mais, comme des entreprises de plus grande envergure sont créées par voie de fusions et d’acquisitions, le nombre des petites usines produisant du mortier de béton et des petites entreprises d’extraction de sable et de gravier, situées le long des voies d’eau secondaires, devrait diminuer. Les grandes entreprises sont concentrées le long des voies d’eau principales et cherchent à réaliser davantage d’économies d’échelle. Les années à venir laissent entrevoir une augmentation massive des volumes de sables et de graviers en raison des opérations de dragage entreprises pour élargir les voies d’eau, s’accompagnant d’une demande croissante de matériaux destinés à renforcer les digues face aux risques climatiques.
    • La demande de transport dépend fortement de la manière dont évolue l’activité du secteur du bâtiment. Selon les prévisions d’Oxford Economics, la production réelle corrigée de l’inflation en Allemagne augmentera de +39,4 % entre 2025 et 2050. Pour la France, le taux de croissance attendu de la production réelle dans le secteur du bâtiment est de +6,6 %, alors qu’il atteindra +40,6 % aux Pays-Bas, +23,1 % en Belgique et +20,8 % en Suisse. Dans les pays rhénans, le secteur du bâtiment devrait se redresser, après une décennie 2020 difficile pour l’Allemagne; la plupart des pays devraient connaître une croissance régulière de +23,9 % entre 2025 et 2050.
    • Une difficulté réside cependant dans la diminution du nombre de bateaux de petite taille dans la région rhénane. Cela pourrait avoir une incidence négative sur la capacité du secteur du transport fluvial à bénéficier de la croissance du secteur de la construction.
    •  

      FIGURE 22 : PRODUCTION BRUTE RÉELLE DANS LE SECTEUR DU BÂTIMENT DANS LES PAYS RHÉNANS ET DANUBIENS (PRIX DE 2015 EN EUROS)


      ch8_fig22_raw data
      Source : Oxford Economics
      * Les données ont été converties du dollar américain en euros sur la base du taux de change dollar américain/euro pour l’année 2015.


      TABLEAU 9 : TAUX DE CROISSANCE DU SECTEUR DU BÂTIMENT DANS LES PAYS RHÉNANS ET DANUBIENS

      PaysTaux de croissance 2025-2050Taux de croissance 2020-2030Taux de croissance 2030-2040Taux de croissance 2040-2050
      Rhin+23,9 %+3,7 %+6,9 %+5,7 %
      Danube+36,3 %+7,8 %+13,5 %+7,6 %

      Source : calculs de la CCNR
       

    PRODUITS PÉTROLIERS ET CHARBON À COKE

    • Au fur et à mesure que les pays progressent dans leur transition énergétique, la tendance actuelle à la baisse de la demande de produits pétroliers devrait se poursuivre, entraînant un léger recul du transport de ces produits par voies de navigation intérieures. De manière générale, l’utilisation des combustibles fossiles a déjà régulièrement perdu en intensité depuis le milieu des années 7081. Même s’il existe des obstacles financiers et techniques au développement de technologies de propulsion neutres en carbone, les produits pétroliers devraient être progressivement retirés du mix énergétique au cours des deux prochaines décennies. Ce changement connaît actuellement une accélération, non seulement sous l’impulsion de la législation européenne ETS2 (Emissions Trading Scheme 2) – ou SEQE-UE 2 (système d’échange de quotas d’émissions de CO2 de l’UE) –, ce qui devrait faire grimper les prix des combustibles fossiles, mais aussi en raison des chocs géopolitiques.
    • En ce qui concerne le charbon à coke, une transition vers une production d’acier décarbonée est probable, laquelle devrait également entraîner une diminution de la demande de charbon à coke à l’avenir. Bien que certaines économies puissent, à très court terme, adopter temporairement des sources d’énergie telles que le charbon pour amortir les effets immédiats des pénuries d’approvisionnement en pétrole et en gaz, cette solution, qui sape les objectifs de décarbonation à plus long terme, n’est pas considérée comme permanente.
    • En ce qui concerne l’Allemagne, les perspectives envisagent une baisse de la production de 29,7 % pour les deux catégories de produits d’ici 2050. Une diminution de -53,7 % est prévue pour la France, -32 % pour les Pays-Bas et 23,4 % pour la Belgique. En Suisse, le niveau de production de produits pétroliers est très bas, ce qui explique les volumes assez considérables importés et acheminés via le Rhin. Après une période de croissance initiale dans certains pays dans les années 2020, la production de produits pétroliers et de coke dans les pays rhénans connaît une baisse générale de -33,3 %, traduisant ainsi la transition énergétique en cours visant à abandonner les combustibles fossiles.
    •  

      FIGURE 23 : PRODUCTION BRUTE RÉELLE DE COKE ET DE PRODUITS PÉTROLIERS RAFFINÉS DANS LES PAYS RHÉNANS (PRIX DE 2015 EN EUROS)


      ch8_fig23_raw data
      Source : Oxford Economics
      * Les données ont été converties du dollar américain en euros sur la base du taux de change dollar américain/euro pour l’année 2015.


      TABLEAU 10 : TAUX DE CROISSANCE DE LA PRODUCTION DE COKE ET DE PRODUITS PÉTROLIERS RAFFINÉS DANS LES PAYS RHÉNANS

      PaysTaux de croissance 2025-2050Taux de croissance 2020-2030Taux de croissance 2030-2040Taux de croissance 2040-2050
      Rhin-33,3 %-46,5 %-15,6 %-20,5 %

      Source : calculs de la CCNR
       

    ACIER ET MINERAI DE FER

    • Lorsque les aciéries sont installées le long des voies de navigation intérieures, on observe un recours important au transport fluvial pour le minerai de fer, le charbon à coke et les produits sidérurgiques. L’Allemagne est le premier pays producteur d’acier en Europe, et le Rhin joue un rôle essentiel dans le transport fluvial du minerai de fer et des produits sidérurgiques.
    • Comme l’économie circulaire devrait jouer un rôle plus important à l’avenir (étude réalisée par Haskoning), les chargeurs néerlandais ont exprimé des opinions bien tranchées sur l’augmentation des taux de recyclage des métaux et la baisse subséquente de la demande et de la production d’acier en Europe occidentale. Cela pourrait conduire à une baisse du transport d’acier, et aussi de minerai de fer, qui seront probablement remplacés par de l’acier recyclé et des technologies de production engendrant moins d’émissions. Cette transition ne devrait cependant pas entraîner de baisse globale nette de la demande d’acier en Europe, mais plutôt un changement dans les processus de production. La demande d’acier de haute qualité devrait rester élevée, non seulement dans les pays développés, mais aussi dans les pays en développement, ce qui pourrait faire de l’acier un produit d’importance majeure pour l’industrie européenne.
    • Les perspectives pour la production d’acier allemande indiquent cependant une baisse de -18,3 % entre 2025 et 2050. Une baisse de -65,8 % est à prévoir pour la France, mais celle-ci repose sur un niveau absolu de production brute d’acier beaucoup plus faible. La production sidérurgique belge, française et allemande revêt une grande importance pour le transport du minerai de fer et de l’acier par voies navigables intérieures, car l’industrie sidérurgique de ces pays est souvent implantée le long de ces voies. Ce n’est cependant pas le cas aux Pays-Bas et en Suisse. Les aciéries néerlandaises sont implantées à l’intersection des routes maritimes de haute mer et des voies de navigation intérieures. Les matières premières sont acheminées par voie maritime, tandis que les produits sont transportés par les voies navigables intérieures. Dans ce secteur, la production réelle brute devrait diminuer de -28,7 % entre 2025 et 2050 dans la région rhénane.
    • L’Autriche devrait rester un acteur important du secteur sidérurgique sur le Danube, même si elle connaîtra une baisse attendue de -2,1 % entre 2025 et 2050. La production d’acier de la Roumanie devrait connaître un recul de -13,8 % d’ici 2050. Les prévisions d’Oxford Economics indiquent des taux de croissance positifs en Europe centrale et orientale : +10,9 % pour la Hongrie et +9,5 % pour la Slovaquie.
    •  

      FIGURE 24 : PRODUCTION BRUTE RÉELLE DE FER ET D’ACIER DANS LES PAYS RHÉNANS ET DANUBIENS (PRIX DE 2015 EN EUROS)


      ch8_fig24_raw data
      Source : Oxford Economics
      * Les données ont été converties du dollar américain en euros sur la base du taux de change dollar américain/euro pour l’année 2015.


      TABLEAU 11 : TAUX DE CROISSANCE DE LA PRODUCTION DE FER ET D’ACIER DANS LES PAYS RHÉNANS

      PaysTaux de croissance 2025-2050Taux de croissance 2020-2030Taux de croissance 2030-2040Taux de croissance 2040-2050
      Rhin-28,7 %+35,3 %-21,5 %-10,8 %
      Danube+0,0 %+4,0 %-2,1 %+0,0 %

      Source : calculs de la CCNR
       

• En 2024, 5 477 entreprises de transport fluvial de marchandises opéraient en Europe (UE-27 plus la Bosnie-Herzégovine, la Serbie et la Suisse), 86 % d’entre elles étant établies dans des pays rhénans. Les Pays-Bas totalisaient à eux seuls 3 302 entreprises de fret fluvial (représentant 60 % du total européen et 70 % du total dans les pays rhénans). Les pays danubiens comptaient 254 entreprises de fret fluvial en 2024 (soit une part de 4,6 %). Le transport fluvial de marchandises employait un nombre total de 23 183 personnes en 2024. La part des personnes employées dans les pays rhénans représentait 77,2 %, et dans les pays danubiens 16,8 %.
• Le secteur du transport fluvial de passagers comprenait 5 103 entreprises en 2024, dont 41,6 % enregistrées dans les pays rhénans, et 10,3 % dans les pays danubiens. Entre 2011 et 2024, le nombre d’entreprises de transport fluvial de passagers en Europe a suivi une tendance à la hausse. En 2024, le nombre d’entreprises a dépassé de 44,5 % celui atteint en 2011. Le transport fluvial de passagers en Europe employait un nombre total de 29 055 personnes en 2024.
• Le chiffre d’affaires du transport fluvial de marchandises dans l’UE-27 (plus la Suisse, la Bosnie-Herzégovine et la Serbie) s’élevait à environ 7,5 milliards d’euros en 2024, contre 7,9 milliards d’euros en 2023. Les pays rhénans ont généré 90 % de ce chiffre. Dans le transport fluvial de passagers, le chiffre d’affaires (3,1 milliards d’euros en 2023) est passé à 4,2 milliards d’euros en 2024, poursuivant sa reprise après la pandémie. Les pays rhénans représentaient 70 % du chiffre d’affaires dans le transport de passagers.


    FIGURES 1 ET 2 : ÉVOLUTION DU NOMBRE D’ENTREPRISES ET DE L’EMPLOI DANS LE TRANSPORT FLUVIAL DE MARCHANDISES ET DE PASSAGERS EN EUROPE


    ch7_fig1_raw data
    ch7_fig2_raw data
    Sources : données en partie estimées. Eurostat [sbs_na_1a_se_r2] jusqu’en 2020 et [sbs_sc_ovw] à partir de 2021. Les données concernant le Luxembourg ont été retirées en raison d’un manque de fiabilité.


    ENTREPRISES ET EMPLOI DANS LE TRANSPORT DE MARCHANDISES

    • Principales tendances sur le marché du travail pour le transport fluvial : De nombreux opérateurs de navigation intérieure continuent de rencontrer des difficultés pour recruter des membres d’équipage qualifiés et les fidéliser. Les pénuries de personnel, le vieillissement de la main-d’œuvre, les difficultés à attirer de nouveaux arrivants, les exigences croissantes en matière de formation et de certification, ainsi que l’augmentation des coûts de personnel restent des problèmes structurels importants, qui pèsent sur la compétitivité et le développement à long terme du secteur.
    • Selon les chiffres d’Eurostat, 5 477 entreprises de transport fluvial étaient en activité en Europe (UE-27 plus la Bosnie-Herzégovine, la Serbie et la Suisse) en 202447. Environ 86 % d’entre elles (4 730 en chiffres absolus) étaient alors enregistrées dans les pays rhénans48. À eux seuls, les Pays-Bas comptaient 3 302 entreprises de fret fluvial, ce qui représente 60 % du nombre total en Europe et 70 % du nombre d’entreprises opérant dans les pays rhénans. Depuis 2011, le nombre d’entreprises de transport fluvial de marchandises en Europe est en légère baisse (voir figure 1). En 2024, le nombre d’entreprises recensées était inférieur de 9,5 % à celui affiché en 2011.
    • Dans les pays danubiens, le nombre d’entreprises est relativement faible (25449, représentant 4,6 %), en comparaison avec la part que détient le Danube dans la prestation totale de transport sur les voies navigables de l’UE-27 (14 %)50. À cet égard, il convient de noter que, pour des raisons historiques, les entreprises de la région du Danube sont, en moyenne, plus grandes. Il s’agit, pour une large part, d’anciennes entreprises d’État. La taille moyenne des entreprises de la région rhénane est, en revanche, très réduite, un grand nombre d’entre elles – en particulier dans le segment de la cargaison sèche aux Pays-Bas, en France et en Belgique – étant des entreprises familiales dotées uniquement d’un ou deux bateaux.
    •  

      TABLEAU 1 : NOMBRE MOYEN DE PERSONNES EMPLOYÉES PAR ENTREPRISE DE TRANSPORT FLUVIAL DE MARCHANDISES DANS LES PAYS RHÉNANS

      Belgique1,9
      Pays-Bas2,8
      France3,3
      Allemagne11,0
      Suisse20,4
      Ensemble des pays rhénans3,8

      Source : Eurostat [sbs_na_1a_se_r2] et [sbs_sc_ovw]
       

      FIGURE 3 : NOMBRE D’ENTREPRISES DE TRANSPORT FLUVIAL DE MARCHANDISES EN EUROPE EN 2024 *


      ch7_fig3_raw data
      Sources : Eurostat [sbs_na_1a_se_r2] et [sbs_sc_ovw]
      * Les données relatives à la Belgique se rapportent à 2023. Celles concernant le Luxembourg ont été retirées en raison d’un manque de fiabilité. Les données relatives à l’Irlande ne sont pas disponibles pour des raisons de confidentialité. Pour l’Italie et la Pologne, le nombre élevé d’entreprises par rapport aux volumes de fret est lié à la structure du secteur de la navigation intérieure. Dans ces deux pays, la majorité des entreprises sont très petites.


    • Le nombre de personnes employées dans le secteur du transport de fret fluvial comprend les travailleurs indépendants, ceux qui aident les membres de leur famille à bord et les salariés. Le nombre total relatif à cette variable recouvrait 23 183 personnes en 2024 (UE-27 plus la Bosnie-Herzégovine, la Serbie et la Suisse). 77,2 % des personnes employées le sont dans les pays rhénans. Cette part s’élève à 16,8 % dans les pays danubiens et à 6,0 % dans les pays situés en dehors des régions rhénane et danubienne. Le nombre de personnes employées a connu une évolution légèrement négative entre 2010 et 2024. La baisse enregistrée pendant cette période était de -5,6 %.
    •  

      FIGURE 4 : NOMBRE DE PERSONNES EMPLOYÉES DANS LE TRANSPORT FLUVIAL DE MARCHANDISES EN EUROPE EN 2024 *


      ch7_fig4_raw data
      Sources : Eurostat [sbs_na_1a_se_r2] et [sbs_sc_ovw]
      * Les données relatives au Danemark se rapportent à 2023. Celles relatives à la France se rapportent à 2022. Celles relatives à l’Autriche se rapportent à 2021. Les données concernant le Luxembourg ont été retirées en raison d’un manque de fiabilité. Les données concernant l’Irlande, le Portugal et la Slovénie ne sont pas disponibles pour des raisons de confidentialité. Pour l’Italie et la Pologne, voir les observations sous la figure 3.


    • On constate que, si le nombre de personnes employées dans le transport fluvial de marchandises en Allemagne est plus de deux fois supérieur à celui enregistré pour la France, cette dernière compte un plus grand nombre d’entreprises. Ces données reflètent la taille des entreprises françaises, en moyenne inférieure à celle des entreprises allemandes. En 2024, les entreprises françaises comprenaient 3,3 salariés par entreprise, alors que les entreprises allemandes en comptaient 11,0.
    • Il convient de noter qu’en raison d’approches statistiques différentes du marché du travail, les chiffres recueillis auprès des institutions nationales chargées de l’observation du marché du travail ou d’autres organismes nationaux peuvent présenter des différences considérables avec les chiffres obtenus auprès d’Eurostat. En ce qui concerne les comparaisons entre pays, Eurostat constitue la source privilégiée, ses données étant recueillies de manière uniforme auprès de chacun des pays concernés, ce qui les rend comparables.


    ENTREPRISES ET EMPLOI DANS LE TRANSPORT DE PASSAGERS

    • En 2024, le nombre d’entreprises de transport fluvial de passagers en Europe (UE-27 plus l’Islande, la Norvège, la Macédoine du Nord, la Serbie et la Suisse) s’élevait à 5 103. Leur répartition géographique montre que 41,4 % d’entre elles étaient enregistrées dans les pays rhénans, alors que celles répertoriées dans les pays danubiens représentaient un pourcentage de 11,2 %. Contrairement au transport fluvial de marchandises, les pays d’Europe méridionale détiennent une part assez élevée des entreprises de transport de passagers (27,9 % en 2024). De plus, les pays scandinaves représentaient 9,4 % de l’ensemble des entreprises de transport de passagers en 2024.
    • Entre 2011 et 2024, le nombre d’entreprises de transport fluvial de passagers en Europe a suivi une tendance à la hausse assez régulière (voir figure 1). En conséquence, le nombre d’entreprises recensées en 2024 était 44,5 % plus élevé qu’en 2011.
    • Les trois pays qui comptent le plus grand nombre d’entreprises sont les Pays-Bas, l’Italie et l’Allemagne. En termes de nombre d’entreprises, la Suisse, quant à elle, se situe en milieu de tableau par rapport aux autres pays européens. En revanche, comme on peut le voir ci-dessous, elle se classe en troisième position en ce qui concerne l’emploi dans le transport de passagers. Cet écart s’explique par le fait que la Suisse accueille de nombreuses entreprises de croisières fluviales qui emploient un plus grand nombre de personnes que les autres catégories d’entreprises de transport de passagers.
    •  

      FIGURE 5 : NOMBRE D’ENTREPRISES DE TRANSPORT FLUVIAL DE PASSAGERS EN EUROPE EN 2024 *


      ch7_fig5_raw data
      Source : Eurostat [sbs_sc_ovw]
      * Les données concernant la Belgique se rapportent à 2023. Celles concernant la Serbie et la Bulgarie se rapportent à 2022. Les données concernant le Luxembourg ont été retirées en raison d’un manque de fiabilité. Les données relatives à la Slovaquie et à la Bosnie-Herzégovine ne sont pas disponibles pour des raisons de confidentialité. Pour la Pologne, le nombre élevé d’entreprises est lié à la structure du secteur de la navigation intérieure. Voir observations précédentes.


    • En 2024, le nombre total de personnes employées dans le secteur du transport fluvial de passagers en Europe (UE-27 plus l’Islande, la Norvège, la Macédoine du Nord, la Serbie et la Suisse) s’élevait à 29 055. L’évolution observée pendant les années 2020-2023 illustre l’impact du Covid et la reprise après la pandémie (voir figure 2). Ainsi, en 2024, le nombre de personnes employées a renoué avec la tendance à la hausse observée pendant la période 2010-2024.
    • S’agissant du nombre d’entreprises, les Pays-Bas occupent la première place. En revanche, ce pays n’occupe que la quatrième place en ce qui concerne le nombre de personnes employées. Cela s’explique par le fait que les Pays-Bas comptent de nombreuses entreprises d’excursions journalières dans des villes telles qu’Amsterdam. Ces entreprises sont généralement de petite taille, contrairement aux grandes entreprises de croisières fluviales, lesquelles sont souvent établies en Suisse ou en Allemagne.
    • En matière d’emploi, l’Allemagne et l’Italie arrivent en tête devant la Suisse et les Pays-Bas. Environ 55 % de l’ensemble des personnes employées dans le transport fluvial de passagers travaillent dans l’un de ces trois pays. La part de l’emploi dans le secteur du transport de passagers dans ces pays est plutôt élevée, compte tenu de leurs nombreux lacs (et voies de navigation intérieures dans le cas de l’Allemagne), et des nombreuses entreprises de croisières fluviales domiciliées en Allemagne et en Suisse.
    •  

      FIGURE 6 : NOMBRE DE PERSONNES EMPLOYÉES DANS LE TRANSPORT FLUVIAL DE PASSAGERS EN EUROPE EN 2024 *


      ch7_fig6_raw data
      Source : Eurostat [sbs_sc_ovw]
      * Les données concernant l’Autriche se rapportent à 2021. Celles concernant la Serbie se rapportent à 2022. Celles concernant le Danemark se rapportent à 2023. Les données concernant la Bulgarie, la République tchèque, l’Estonie, le Portugal, la Slovénie, la Slovaquie et la Bosnie-Herzégovine ne sont pas disponibles pour des raisons de confidentialité.


    • Environ 62 % de l’ensemble des personnes employées dans le transport fluvial de passagers au sein de l’UE travaillent dans des pays rhénans. La part des pays danubiens s’élève à 7 %, celle des pays du sud de l’Europe à 22 %, et celle des pays scandinaves à 6 %.


    CHIFFRE D’AFFAIRES DU TRANSPORT FLUVIAL DE MARCHANDISES ET DE PASSAGERS

      CHIFFRE D’AFFAIRES DU TRANSPORT FLUVIAL DE MARCHANDISES

      • En 2024, les entreprises de transport fluvial de marchandises de l’UE-27 (plus la Suisse, la Bosnie-Herzégovine et la Serbie) ont enregistré un chiffre d’affaires d’environ 7,5 milliards d’euros51, contre 7,9 milliards d’euros en 2023 et 2022. Les pays rhénans représentaient environ 6,7 milliards d’euros (90 % du chiffre d’affaires de l’UE-27, plus la Suisse, la Bosnie-Herzégovine et la Serbie). Une tendance à la hausse a pu être observée depuis 2018 pour l’Allemagne.
      •  

        FIGURE 7 : CHIFFRE D’AFFAIRES ANNUEL DU TRANSPORT FLUVIAL DE MARCHANDISES DANS LES PAYS RHÉNANS ET DANUBIENS (EN MILLIONS D’EUROS) *


        ch7_fig7_1_raw data
        ch7_fig7_2_raw data
        Sources : Eurostat [sbs_na_1a_se_r2], [sbs_sc_ovw], CBS (NL) pour les données antérieures à 2021, Administration fédérale des contributions (AFC) (CH) pour les données antérieures à 2021, et estimation de la CCNR à partir des données fournies par Eurostat pour la France au titre de l’année 2019. Pour la Suisse et les Pays-Bas, la série de données présente une rupture à partir de 2021. Celle-ci résulte de l’utilisation, à partir de cette année-là, de chiffres issus d’une nouvelle base de données d’Eurostat [sbs_sc_ovw]. Compte tenu de l’absence, dans l’ancienne base de données d’Eurostat [sbs_na_1a_se_r2], de données relatives aux chiffres d’affaires de ces deux pays, ce sont les bases de données nationales du CBS et de l’AFC qui ont été utilisées pour les années antérieures à 2021.
        * Jusqu’à la fin de l’année 2020, les valeurs indiquées pour les entreprises néerlandaises étaient estimées à partir du chiffre d’affaires net de l’ensemble du secteur de la navigation intérieure aux Pays-Bas. La valeur obtenue pour les entreprises suisses à partir des données disponibles jusqu’à la fin de l’année 2020 a été convertie en euros sur la base du taux de change annuel moyen.


        TABLEAU 2 : CHIFFRE D’AFFAIRES DU TRANSPORT FLUVIAL DE MARCHANDISES DANS LES PAYS RHÉNANS (EN MILLIONS D’EUROS)

        202220232024
        Entreprises néerlandaises3 8083 4843 543
        Entreprises allemandes2 3662 5782 468
        Entreprises françaises407403393
        Entreprises belges290318318
        Entreprises suisses244314313
        Pays rhénans *7 1157 0977 035

        Source : Eurostat [sbs_sc_ovw]
        * Les données concernant la Belgique en 2024 se rapportent à 2023.


      • Le chiffre d’affaires estimé des entreprises opérant dans le transport fluvial de marchandises et enregistrées dans les pays danubiens s’élevait à 584 millions d’euros en 2023 et à 527 millions d’euros en 2024. Les données concernant la Serbie sont manquantes pour 2022 et 2023, et celles concernant l’Autriche le sont pour 2022, 2023 et 2024.
      •  

        TABLEAU 3 : CHIFFRE D’AFFAIRES DU TRANSPORT FLUVIAL DE MARCHANDISES DANS LES PAYS DANUBIENS (EN MILLIONS D’EUROS)

        202220232024
        Entreprises roumaines238265187
        Entreprises serbes*109109168
        Entreprises hongroises697256
        Entreprises bulgares606243
        Entreprises slovaques494744
        Entreprises autrichiennes *272728
        Entreprises croates *322
        Pays danubiens *555584528

        Source: Eurostat [sbs_na_1a_se_r2] et [sbs_sc_ovw]
        * Les données concernant la Serbie au titre de 2022 et 2023 se rapportent à 2020, celles concernant l’Autriche au titre de 2022 et 2023 se rapportent à 2021.


      • Dans les régions européennes situées en dehors des espaces rhénan et danubien, les pays affichant les chiffres d’affaires les plus élevés52 sont l’Italie (76 millions d’euros), la Pologne (47 millions d’euros), la Suède (26 millions d’euros) et la République tchèque (23 millions d’euros).
      •  


      CHIFFRE D’AFFAIRES RELATIF AU TRANSPORT FLUVIAL DE PASSAGERS

      • En 2024, le chiffre d’affaires des entreprises de transport fluvial de passagers dans l’UE (plus la Suisse, la Norvège, l’Islande, la Macédoine du Nord et la Serbie) s’élevait à environ 4,2 milliards d’euros, contre 3,1 milliards d’euros en 2023 et 2,7 milliards d’euros en 2022.
      • Le chiffre d’affaires des pays rhénans53 représentait environ 3,0 milliards d’euros en 2024, soit une part de 70 % du chiffre d’affaires total du transport fluvial de passagers en Europe.
      • Il est important de noter que les résultats présentés ci-après incluent le chiffre d’affaires généré par l’ensemble des segments de marché du transport de passagers (excursions journalières sur les voies d’eau intérieures et les lacs, croisières fluviales ou services de traversée). Pour certains pays, le chiffre d’affaires repose presque entièrement sur les croisières fluviales ou les excursions journalières, voire sur les deux activités.
      • Les courbes relatives au chiffre d’affaires du transport fluvial de passagers illustrent la forte reprise qui a succédé, en 2022 et 2023, à la pandémie de Covid-19. Les chiffres d’affaires atteints au cours de ces deux années dépassaient souvent les niveaux prépandémiques.
      •  

        FIGURE 8 : CHIFFRE D’AFFAIRES ANNUEL DU TRANSPORT FLUVIAL DE PASSAGERS DANS LES PRINCIPAUX PAYS (EN MILLIONS D’EUROS) *


        ch7_fig8_raw data
        Sources : Eurostat [sbs_na_1a_se_r2] jusqu’en 2020, [sbs_sc_ovw] à partir de 2021, CBS (NL) pour les données antérieures à 2021, AFC (CH) pour les données antérieures à 2021, et estimation de la CCNR à partir des données fournies par Eurostat pour la France au titre de l’année 2019. Pour la Suisse et les Pays Bas, voir les observations sous le graphique 7. Pour de nombreux pays, aucune donnée antérieure à 2020 n’était disponible.


        TABLEAU 4 : CHIFFRE D’AFFAIRES DU TRANSPORT FLUVIAL DE PASSAGERS DANS LES PAYS RHÉNANS (EN MILLIONS D’EUROS)

        202220232024
        Entreprises suisses868 (e)1 229 (e)1 082
        Entreprises néerlandaises755699669
        Entreprises allemandes528545592
        Entreprises françaises406515575
        Entreprises belges173134
        Pays rhénans2 574 *3 019 *2 952

        Source : Eurostat [sbs_sc_ovw]
        * Inclut une valeur estimative pour la Suisse, les données n’étant pas disponibles en 2022 et 2023.
        (e) = estimation


      • Pour les entreprises des pays danubiens, les données existantes54 font apparaître des valeurs nettement inférieures à celles des pays rhénans. Pour certaines années et certains pays, les données ne sont pas toutes disponibles. Cela signifie souvent que le niveau d’activité économique d’un secteur est très bas et que (pour des raisons de confidentialité) ses données ne sont pas assez élevées pour être diffusées.
      • Les valeurs généralement modestes affichées par les pays danubiens en termes de chiffre d’affaires du transport fluvial de passagers ne signifient pas que le nombre de passagers transportés sur le Danube soit, en règle générale, faible. Cette situation résulte plutôt d’une combinaison de facteurs, comme du fait que la plupart des croisières fluviales sur le Danube soient exploitées par des entreprises ayant leur siège dans des pays rhénans. Dans ce cas, le chiffre d’affaires est comptabilisé avec ceux des pays rhénans et non avec ceux des pays danubiens. Par ailleurs, le chiffre d’affaires dans un pays du Danube peut être très faible, en raison du faible niveau des salaires dans les pays danubiens, de façon générale. Un niveau de salaire inférieur et, par conséquent, des coûts salariaux moins élevés entraîneront des coûts totaux inférieurs, en particulier pour le transport de passagers, une activité à forte intensité de main-d’œuvre. Des coûts moins élevés génèrent, en retour, des niveaux de prix inférieurs et, par conséquent, des chiffres d’affaires également plus faibles.
      •  

        TABLEAU 5 : CHIFFRE D’AFFAIRES DU TRANSPORT FLUVIAL DE PASSAGERS DANS LES PAYS DANUBIENS (EN MILLIONS D’EUROS)

        202220232024
        Entreprises autrichiennes76 (e)95 (e)88
        Entreprises hongroises314043
        Entreprises roumaines202223
        Entreprises slovaques14 (e)14 (e)13
        Entreprises serbes*33 (e)3 (e)
        Entreprises croates233 (e)
        Pays danubiens *147178173

        Source : Eurostat [sbs_sc_ovw]
        * Inclut des estimations pour l’Autriche et la Slovaquie en ce qui concerne les années 2022 et 2023. Les données concernant la Serbie au titre de 2023 et 2024 se rapportent à 2022 et les données concernant la Croatie au titre de 2024 se rapportent à 2023.
        (e) = estimation


      • L’Italie (788 millions d’euros en 2024) et la Suède (192 millions d’euros en 2024) sont deux pays européens, non rhénans et non danubiens, dont le chiffre d’affaires est très élevé dans le secteur du transport fluvial de passagers. On peut noter que, pour l’Italie, celui-ci est presque entièrement généré par les excursions journalières sur les lacs et le transport de passagers à Venise.

• Le secteur européen de la croisière fluviale a continué de se développer en 2025, soutenu par une demande croissante et de nouveaux investissements. La flotte en service regroupait 420 bateaux en 2025, contre 408 en 2024. Quatorze nouveaux bateaux de croisière fluviale sont entrés sur le marché en cours d’année, augmentant la capacité de 2 182 lits, tandis que 17 autres bâtiments sont attendus en 2026, et 25 en 2027 sur la base des carnets de commandes actuels.
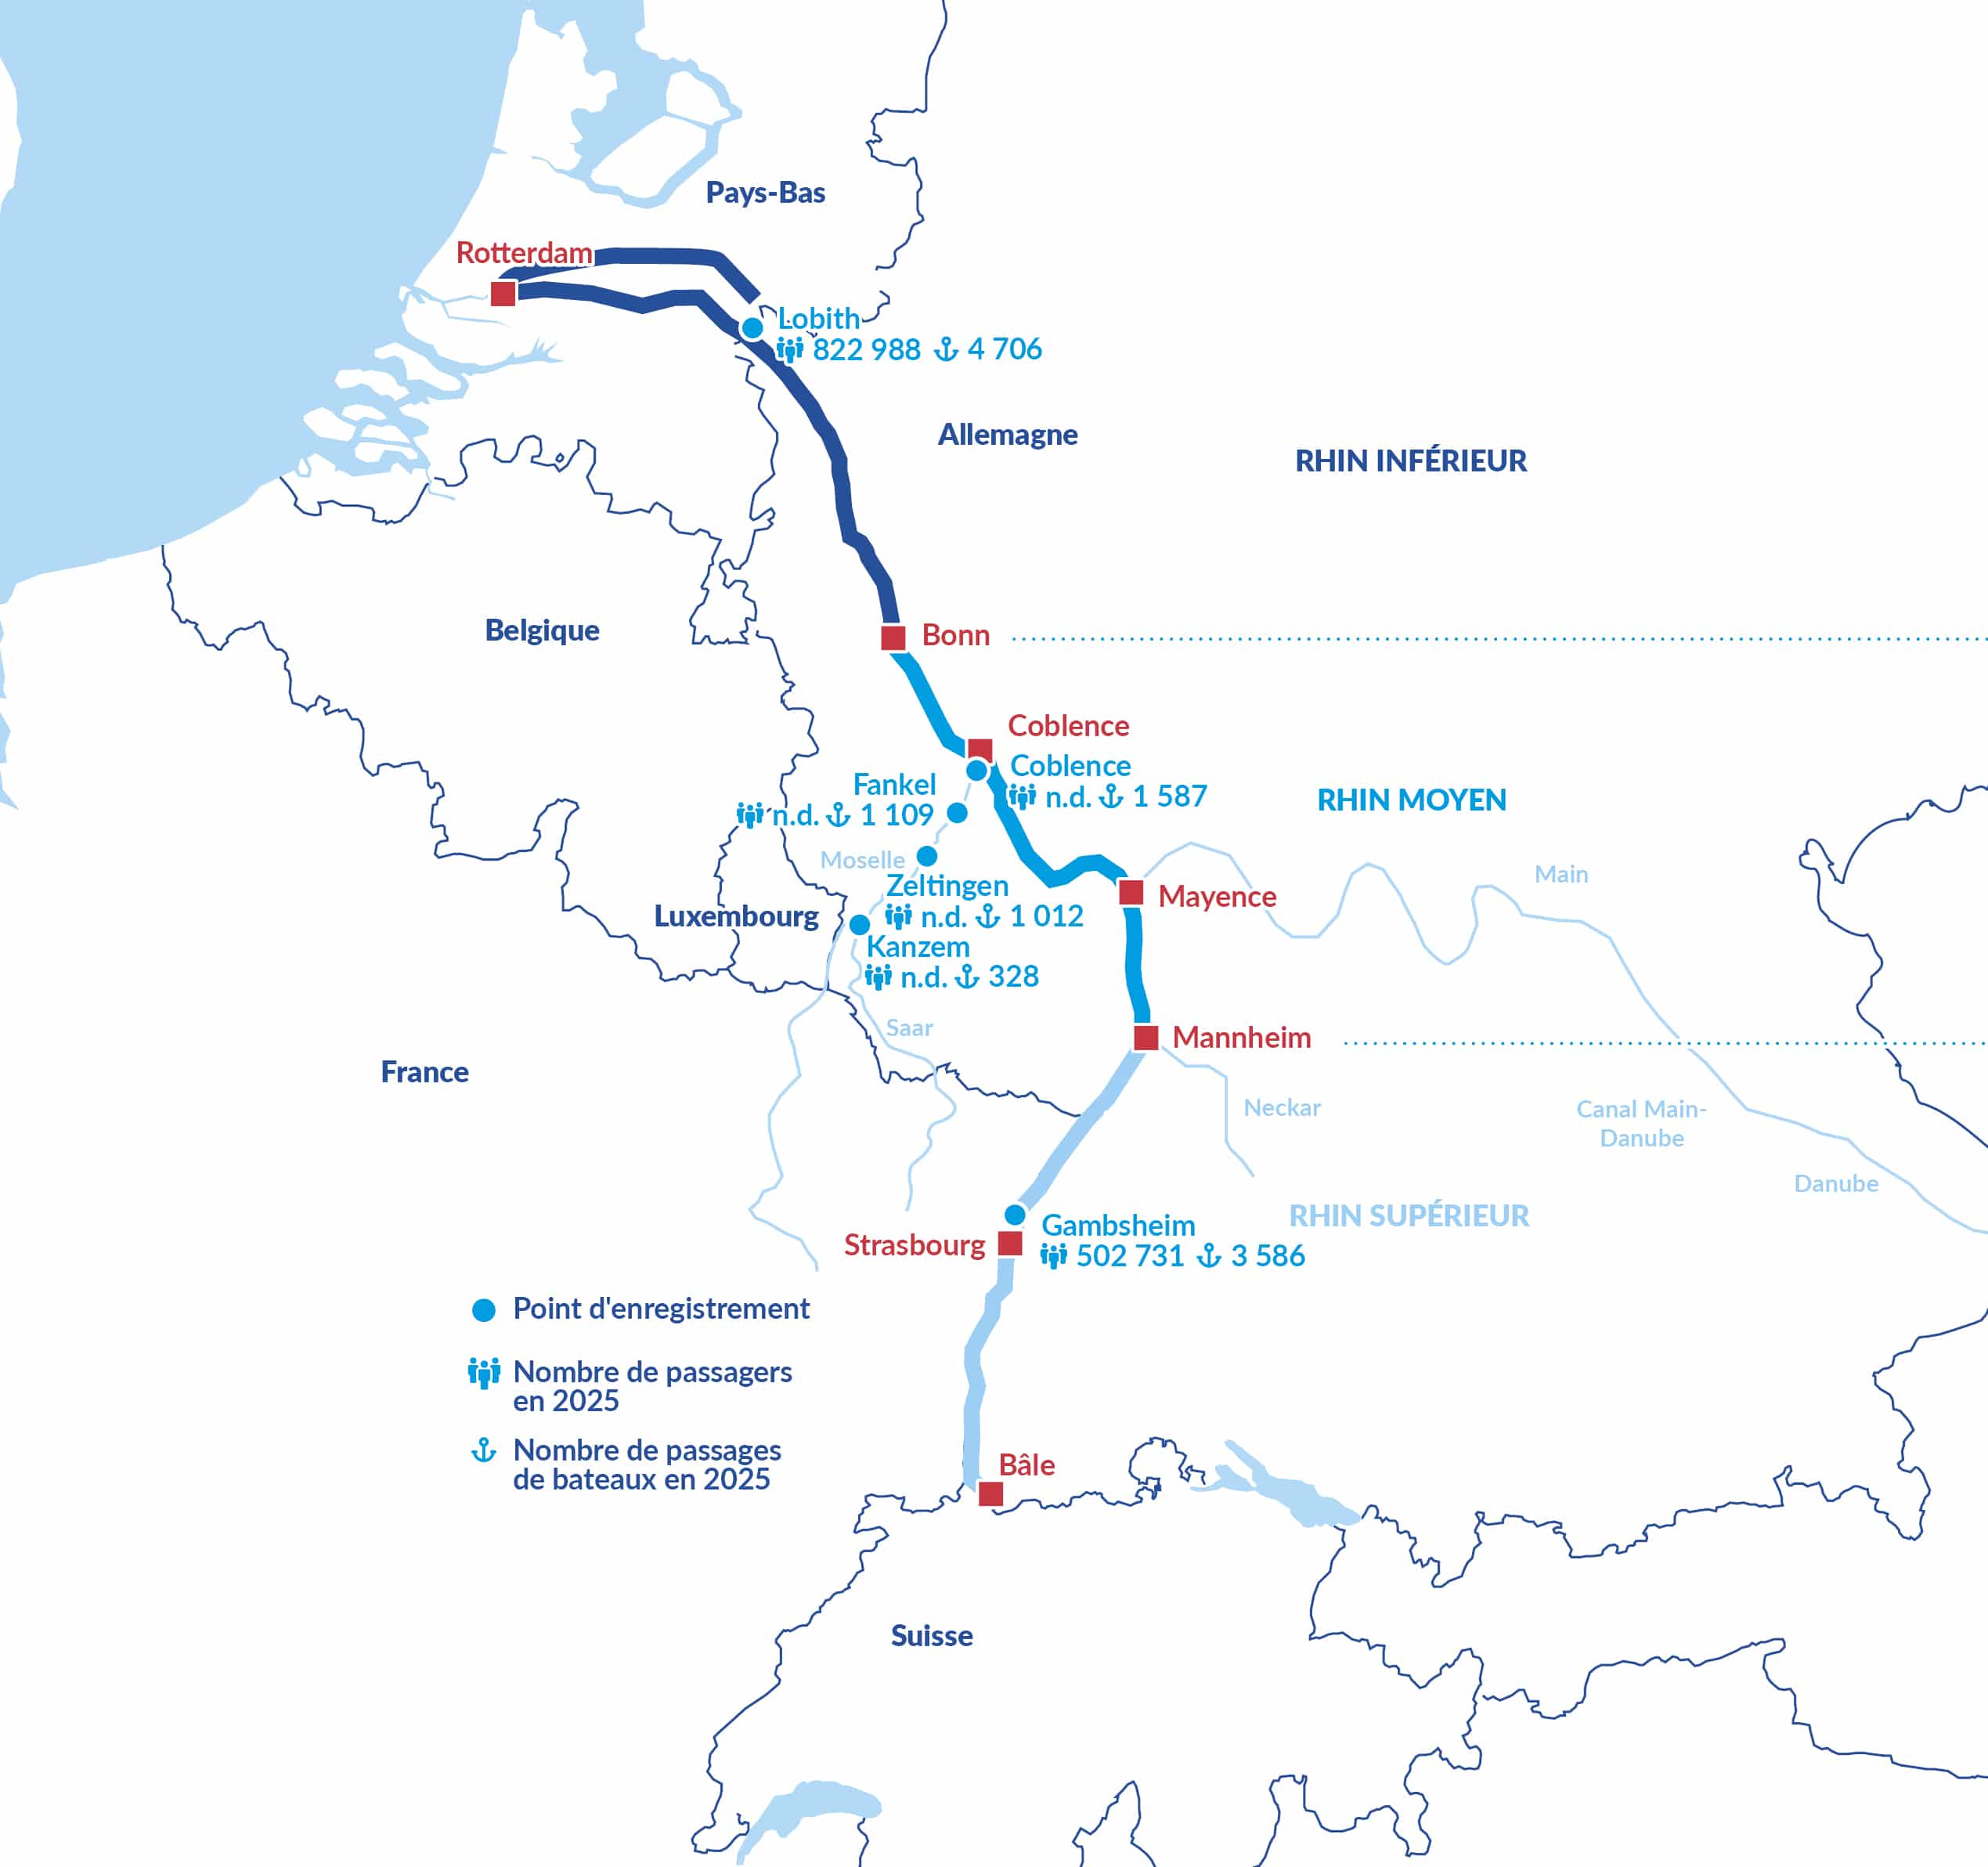
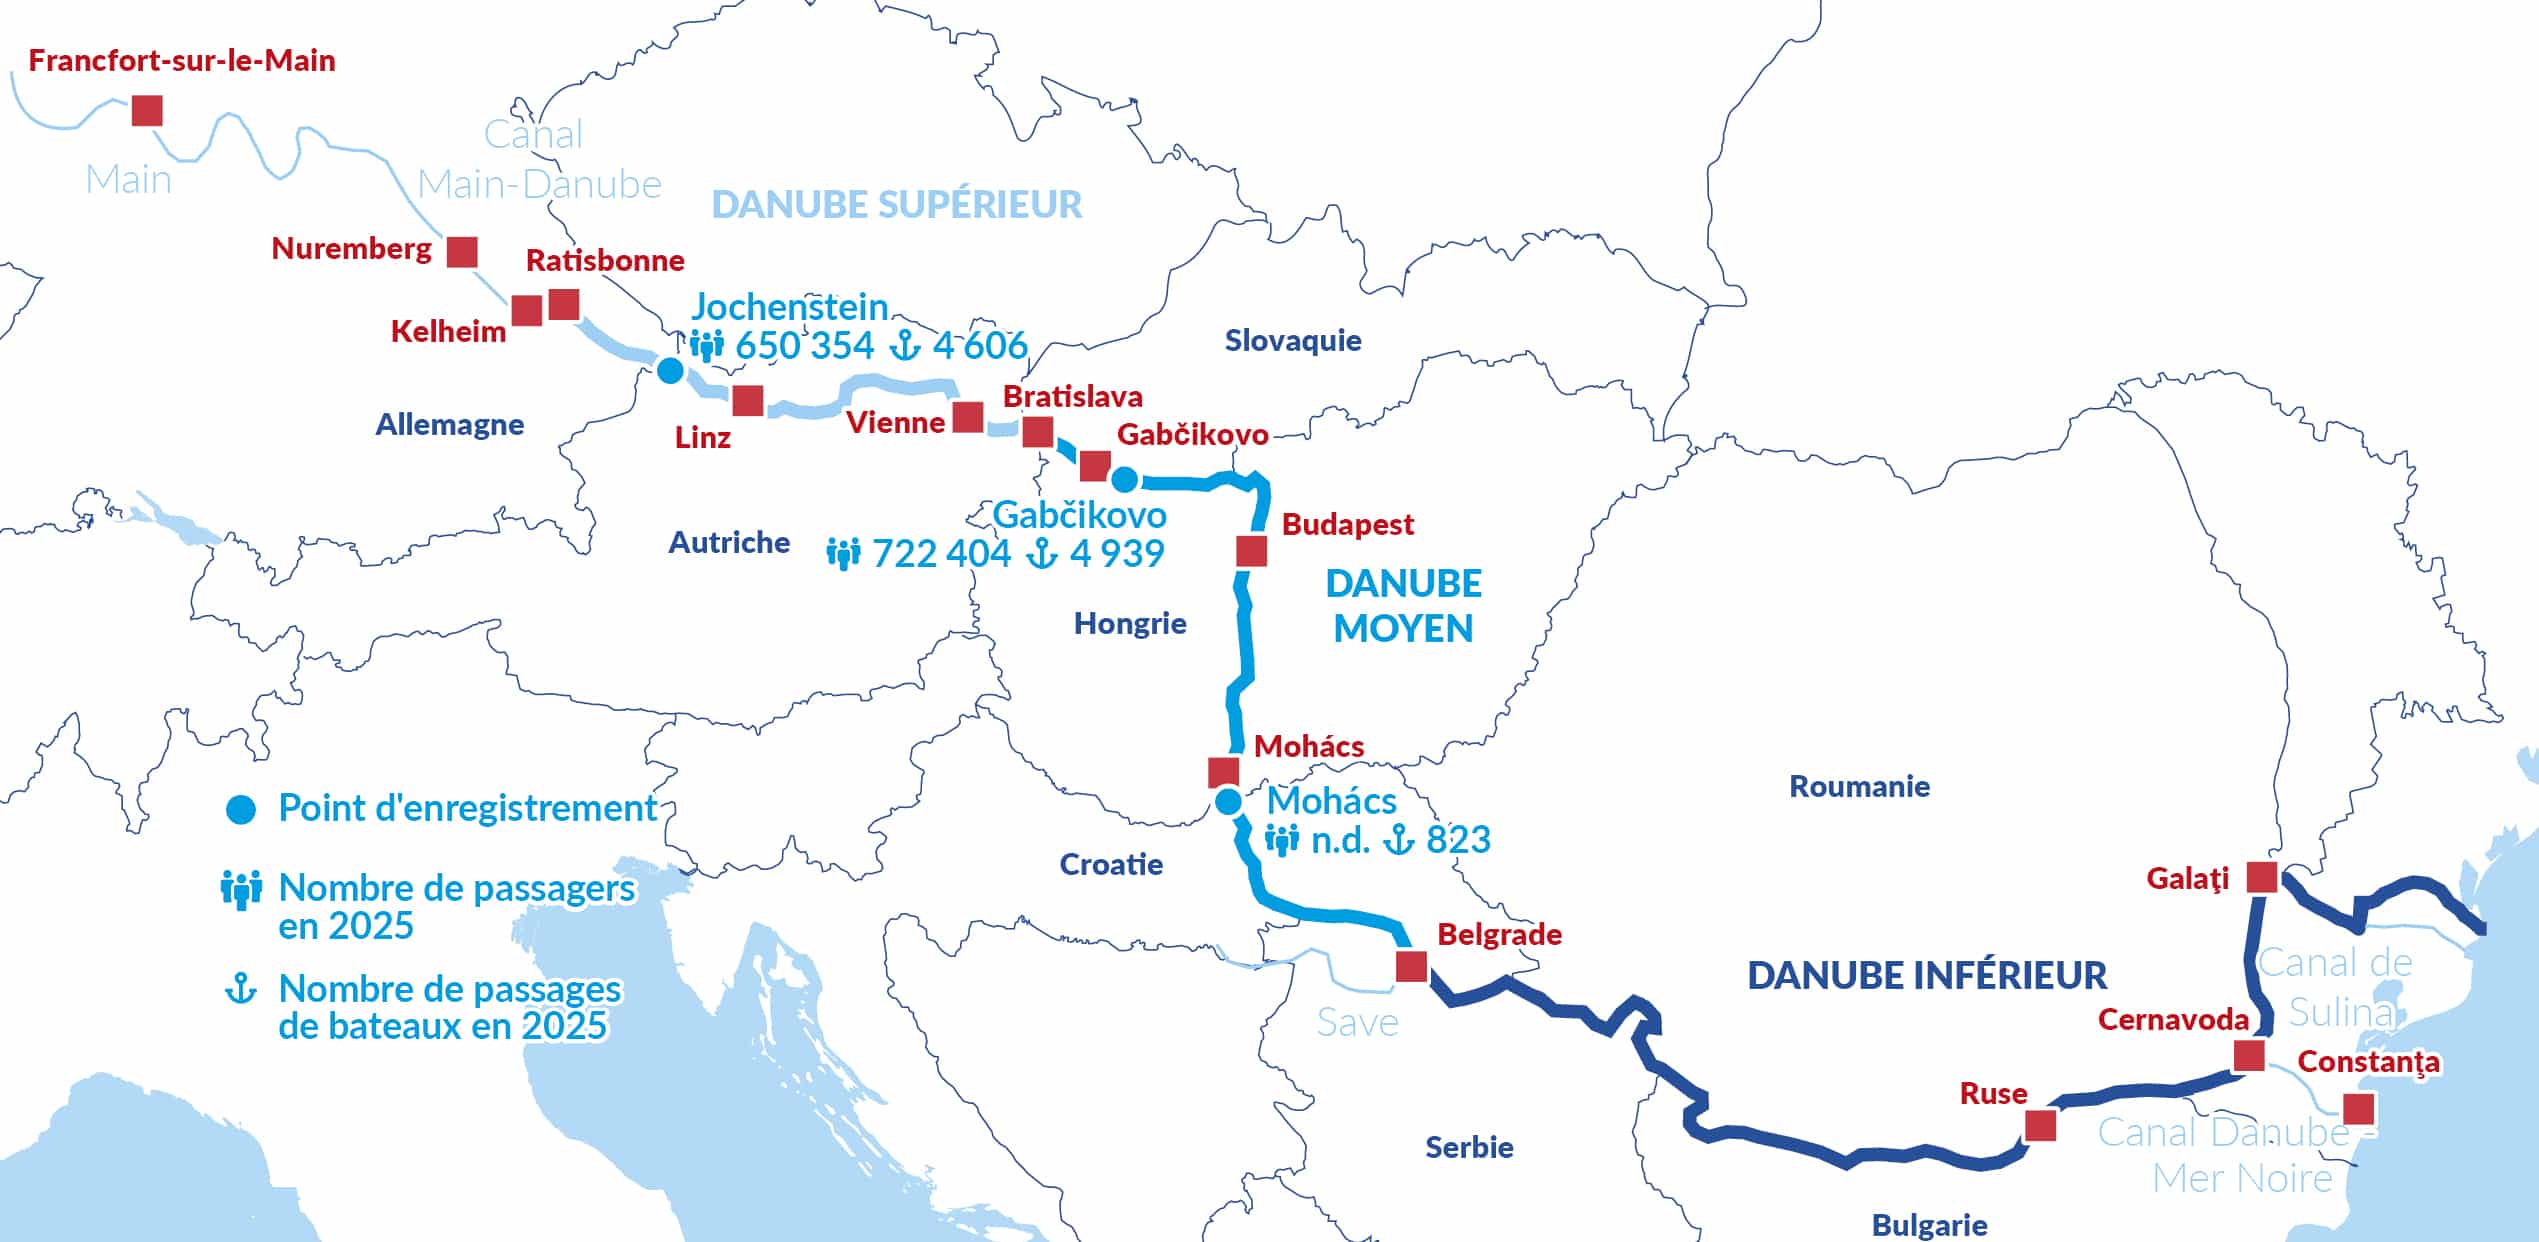
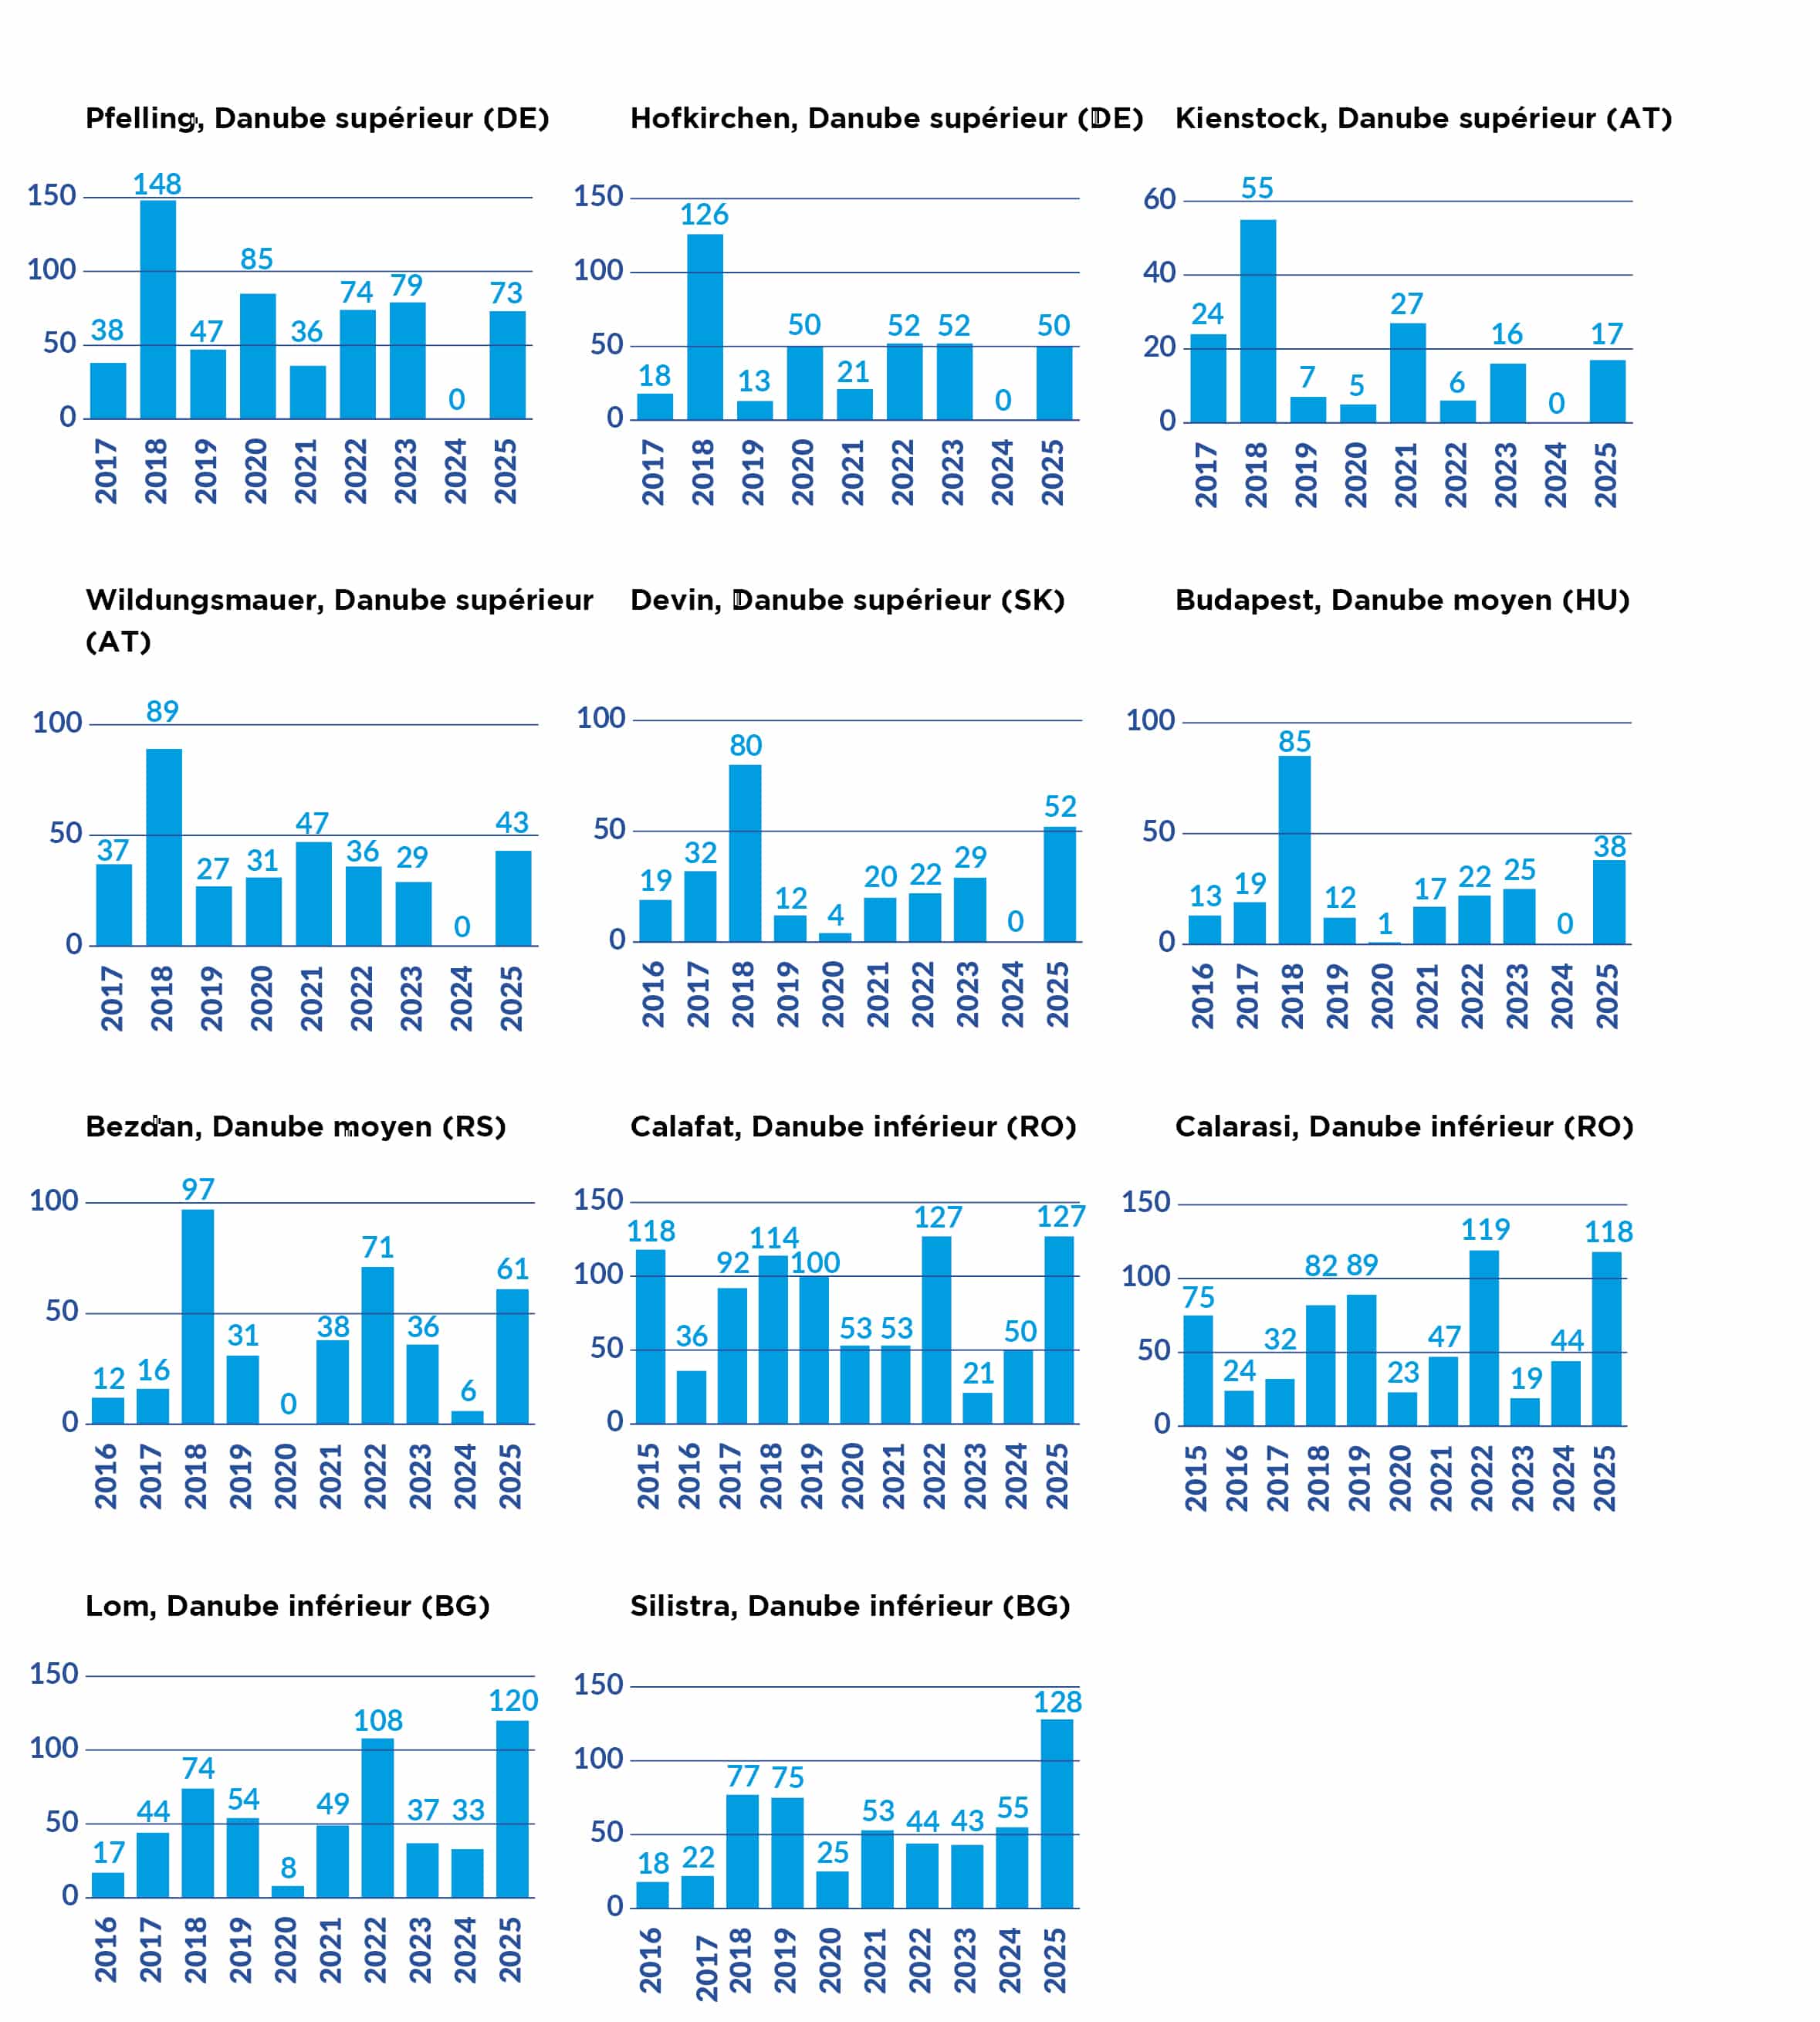
• La demande de croisières fluviales a continué de croître en 2025, avec 1,5 million de passagers voyageant sur les rivières européennes (+8,0 % par rapport à 2024) et générant 3,7 milliards d’euros de ventes brutes de billets (+5,0 %). Le Rhin et le Danube représentaient environ 80 % de l’ensemble des destinations choisies en 2025. Si près de 823 000 passagers ont été enregistrés à Lobith, sur le Rhin inférieur (+2,1 %), et 503 000 à Gambsheim, sur le Rhin supérieur (+9,8 %), 650 354 passagers ont été recensés à Jochenstein (+35,9 %), sur le Danube supérieur.
• Les mouvements des bateaux de croisière fluviale sur le Rhin n’ont pas encore retrouvé leur niveau prépandémique, contrairement au nombre de passagers. Sur le Danube, en revanche, les mouvements des bateaux ont dépassé de loin les niveaux prépandémiques. Cet essor exceptionnel a également été influencé par le déplacement du point de départ des bateaux de croisière d’Engelhartszell (en aval de Jochenstein) à Passau (en amont de Jochenstein). Sur la Moselle, leur nombre était légèrement supérieur à celui enregistré en 2019. Selon les données disponibles concernant l’utilisation des capacités sur le Danube supérieur, le taux de 74,0 % atteint en 2025 représente le niveau le plus élevé depuis 2019.


CROISIÈRE FLUVIALE ET DEMANDE

    FLOTTE DE CROISIÈRES FLUVIALES36

    • La flotte de croisière fluviale exploitée en Europe37, qui représente plus de 40 % de la flotte de croisière opérant dans le monde, est principalement concentrée sur les voies navigables d’Europe centrale38, ce qui correspond à près de 75 % de l’ensemble de la flotte de croisière fluviale naviguant dans l’UE. Le nombre de bateaux de croisière fluviale opérant en Europe en 2025 s’élevait à 42039 (contre 408 en 2024). Ce nombre devrait atteindre 426 en 2026.
    • Certains bâtiments, parallèlement à leurs activités de croisière en dehors des principales saisons touristiques, sont utilisés comme hôtels flottants. C’était toujours le cas en 2025, avec 14 bateaux (inclus dans le total de 420 bateaux de croisière fluviale en service) faisant office d’hôtels flottants (contre 18 en 2024 et 16 en 2023). Certains d’entre eux devraient reprendre pleinement leurs activités de croisière en 2026.
    •  

      FIGURE 1 : NOMBRE DE BATEAUX DE CROISIÈRE FLUVIALE OPÉRANT DANS L’UE PAR RÉGION D’EXPLOITATION (2004 – 2026) *


      ch6_fig1_raw data
      Source : Hader A., The River Cruise Fleet Handbook (avril 2026)
      * 2026 : données fondées sur l’état des carnets de commandes au mois d’avril 2026.


    • Depuis la fin de la pandémie de Covid-19, l’activité des nouvelles constructions pour la croisière fluviale a conservé un rythme plutôt lent entre 2022 et 2024. L’activité a cependant repris en 2025, avec l’arrivée de 14 nouveaux bateaux de croisière fluviale sur le marché (contre 6 en 2024). Le carnet de commandes pour 2026 et 2027 confirme également cette tendance positive avec 17 nouveaux bateaux de croisière fluviale attendus en 2026, et 25 en 2027.
    •   

      FIGURE 2 : NOUVEAUX BATEAUX DE CROISIÈRE FLUVIALE POUR LE MARCHÉ EUROPÉEN (2004-2027) *


      ch6_fig2_raw data
      Source : Hader A., The River Cruise Fleet Handbook (avril 2026)
      *2026 et 2027: données fondées sur l’état des carnets de commandes au mois d’avril 2026.


    • En 2025, les 14 nouveaux bateaux ont doté le marché de la croisière fluviale en Europe d’une capacité supplémentaire de 2 182 lits (contre 948 lits en 2024). Une capacité additionnelle de 2 730 lits est attendue pour 2026.
    •  

      FIGURE 3 : NOUVELLES CAPACITÉS DE CROISIÈRE DE 2020 À 2026, PAR RÉGION D’ACTIVITÉ (NOMBRE DE LITS) *


      ch6_fig3_raw data
      Source : Hader A., The River Cruise Fleet Handbook (avril 2026)
      * R-M-D= Rhin/Main/Canal Main-Danube/Danube. 2026 : données fondées sur l’état des carnets de commandes au mois d’avril 2026.


      FIGURE 4 : NOMBRE MOYEN DE LITS À BORD DES NOUVEAUX BATEAUX DE CROISIÈRE FLUVIALE EN EUROPE, PAR ANNÉE DE CONSTRUCTION *


      ch6_fig4_raw data
      Source : Hader A., The River Cruise Fleet Handbook (avril 2026)
      * Chiffres pour 2024 : données fondées sur l’état des carnets de commandes au mois d’avril 2026.


    DEMANDE DE CROISIÈRE FLUVIALE

      Tourisme de croisière fluviale en Europe4041

    • Le secteur européen de la croisière fluviale a poursuivi sa croissance entre 2024 et 2025, affichant une augmentation du nombre de passagers et des recettes, bien qu’à un rythme plus lent que pendant la saison précédente. En 2025, 1,5 million de passagers ont voyagé sur les fleuves européens (+8,0 % par rapport à 2024) et ont généré 3,7 milliards d’euros de ventes brutes de billets (+5,0 %). Si les clients originaires de pays non européens constituaient 45 % des passagers, ils représentaient 66 % des recettes totales, avec une durée moyenne de séjour à bord plus longue que celle des voyageurs européens.
    • Selon l’étude réalisée par IG River Cruise, le Rhin et le Danube (y compris leurs affluents) restent les piliers du marché européen de la croisière fluviale, représentant ensemble environ 80 % des destinations choisies par les passagers pendant la saison 2025. La plupart des passagers provenaient de la région DACH42 (586 801 clients, soit 39,4 % du nombre total de passagers) et des États-Unis/Canada (544 819 clients, soit 36,6 % du nombre total de passagers).
    • En ce qui concerne l’âge des passagers, le groupe des 56-75 ans a continué à dominer le marché européen de la croisière fluviale, tandis que la demande est restée limitée du côté des voyageurs âgés de moins de 40 ans.
    •  
      Nombre de passagers par fleuve

    • Ce rapport annuel comprend deux sources supplémentaires de données relatives aux croisières fluviales sur le Rhin. La première est l’administration néerlandaise des voies navigables et de la navigation (Rijkswaterstaat), qui recense les croisières fluviales à la frontière germano-néerlandaise près de Lobith. Selon cette nouvelle source, les chiffres annuels relatifs au Rhin sont supérieurs à ceux publiés auparavant. Dans les rapports annuels précédents, seule avait été mentionnée, en tant que source, l’administration allemande des voies navigables et de la navigation, qui mesurait le trafic de croisière fluviale à Iffezheim, sur le Rhin supérieur.
    • Sur le Rhin supérieur, le trafic est plus faible que sur le Rhin inférieur, car de nombreux bateaux de croisière en provenance d’Amsterdam quittent le Rhin moyen pour rejoindre le Main et se diriger ensuite vers le Danube. La deuxième source supplémentaire de données sont les Voies Navigables de France, qui recensent le trafic des croisières fluviales à l’écluse de Gambsheim, située sur le Rhin supérieur et marquant la frontière avec l’Allemagne.
    •  
      Rhin

    • Avec 4 706 bateaux de croisière ayant franchi Lobith sur Rhin inférieur en 2025, le résultat était presque identique à celui de l’année 2024 (+0,3 %). Le nombre de passagers enregistrés à ce point de passage frontalier entre les Pays-Bas et l’Allemagne s’élevait à près de 823 000 (+2,1 % par rapport à 2024). À Iffezheim, sur le Rhin supérieur, 3 340 bateaux de croisière ont été recensés (+3,9 %). Le nombre de passagers relevé à Gambsheim, sur le Rhin supérieur, a presque atteint 503 000 en 2025 (+9,8 %).
    •  

      FIGURE 5 : NOMBRE ANNUEL DE PASSAGERS TRANSPORTÉS PAR LES BATEAUX DE CROISIÈRE FLUVIALE SUR LE RHIN *


      ch6_fig5_raw data
      Sources : Rijkswaterstaat, VNF
      * Rhin inférieur = frontière entre les Pays-Bas et l’Allemagne (Lobith)
      Rhin supérieur = frontière entre la France et l’Allemagne (Gambsheim)

       
      Danube

    • Avec 4 939 bateaux de croisière ayant franchi l’écluse de Gabčikovo, située à la frontière entre la Slovaquie et la Hongrie, le nombre de mouvements de bateaux de croisière fluviale a dépassé de +15,7 % celui relevé en 2024, tandis que le nombre de passagers enregistré à ce poste frontière était inférieur de -4,5 % à celui atteint en 2024.
    • À l’autre point d’enregistrement, celui de Jochenstein, situé à la frontière germano-autrichienne, le nombre de mouvements de bateaux enregistrés en 2025 s’est élevé à 4 606, représentant une forte augmentation de +28,1 % par rapport à l’année précédente. Toujours à Jochenstein, près de Passau, le nombre de passagers s’est élevé à 650 354 (+35,9 %). Cet essor exceptionnel a également été influencé par le déplacement du point de départ des bateaux de croisière d’Engelhartszell (en aval de Jochenstein) à Passau (en amont de Jochenstein).
    •  

      FIGURE 6 : NOMBRE ANNUEL DE PASSAGERS TRANSPORTES PAR BATEAUX DE CROISIÈRE FLUVIALE SUR LE DANUBE


      ch6_fig6_raw data
      Sources : Commission du Danube, WSV
      * Gabčikovo = frontière entre la Slovaquie et la Hongrie ; Jochenstein = frontière entre l’Allemagne et l’Autriche

       
      Nombre de mouvements de bateaux

    • Les trois graphiques suivants résument l’évolution des mouvements des bateaux de croisière fluviale sur le Rhin, le Danube et la Moselle depuis 2002/2004. Les chiffres concernant le Rhin ont été relevés à la frontière entre l’Allemagne et les Pays-Bas, et ceux concernant le Danube ont été relevés au poste frontière entre l’Allemagne et l’Autriche. Il convient de noter que le nombre de mouvements de bateaux sur le Danube est plus élevé à Gabčíkovo (frontière entre la Slovaquie et la Hongrie, avec 4 939 passages de bateaux de croisière fluviale en 2025), mais les données relatives à ce point d’enregistrement ne sont disponibles que depuis 2013.
    •  

      FIGURES 7, 8 ET 9 : NOMBRE ANNUEL DE PASSAGES DE BATEAUX DE CROISIÈRE SUR LE DANUBE, LE RHIN ET LA MOSELLE *


      ch6_fig7_raw data
      ch6_fig8_raw data
      ch6_fig9_raw data
      Sources : Rijkswaterstaat, WSV et Commission de la Moselle
      * Rhin = frontière entre les Pays-Bas et l’Allemagne (Lobith)
      * Danube = Danube supérieur, à la frontière entre l’Allemagne et l’Autriche (écluse de Jochenstein)
      Moselle = écluse de Coblence


      Sources : Rijkswaterstaat, VNF, WSV, Commission du Danube et Commission de la Moselle
       
      Utilisation des capacités

    • Le taux d’utilisation des capacités des bateaux de croisière fluviale est également un indicateur clé permettant d’évaluer l’évolution du secteur de la croisière fluviale car il reflète la rentabilité des opérations. Le degré d’utilisation de la capacité des bateaux de croisière fluviale ne peut être calculé que pour le Danube supérieur, car cela nécessite des données détaillées concernant le nombre de passagers et la capacité des bateaux en termes de sièges passagers. Les données relatives à l’écluse de Jochenstein (frontière entre l’Allemagne et l’Autriche) sont fournies par la WSV.
    • L’utilisation des capacités est définie comme étant le ratio obtenu en divisant le nombre de passagers par la capacité en passagers des bateaux qui ont franchi l’écluse. Comme la moyenne annuelle des taux d’utilisation mensuels, il est exprimé en points de pourcentage.
    • Le taux moyen d’utilisation des capacités était tombé de 64,0 % en 2019 à 20,6 % en 2020 en raison de la pandémie de Covid. Il aura ensuite fallu quatre ans, jusqu’en 2024, pour atteindre à nouveau une valeur similaire à celle de 2019, en affichant un taux d’utilisation des capacités de 66,5 %. Depuis 2019, le niveau le plus élevé a été atteint en 2025, avec un taux d’utilisation des capacités de 74,0 %.
    •  

      TABLEAU 1 : UTILISATION DES CAPACITÉS DES BATEAUX DE CROISIÈRE FLUVIALE FRANCHISSANT LA FRONTIÈRE GERMANO-AUTRICHIENNE SUR LE DANUBE

      AnnéeDegré d'utilisation des capacités des bateaux de croisière fluviale
      201964,0 %
      202020,6 %
      202127,3 %
      202254,6 %
      202355,1 %
      202466,5 %
      202574,0 %

      Sources : analyse de la CCNR à partir de données fournies par la WSV
       
      Save

    • La majeure partie du trafic portuaire de passagers sur la Save et la Kupa est concentrée dans le port de Belgrade, en Serbie. Depuis 2015, le nombre de passagers de croisières fluviales enregistré au terminal à passagers de Belgrade a augmenté de manière constante, passant de 60 000 passagers en 2015 à 104 000 en 2019, illustrant l’ampleur de la croissance des croisières sur le Danube. La plupart des bateaux faisant escale à Belgrade naviguent sur le Danube, et les principales capitales d’Europe de l’Est figurent sur leurs itinéraires.
    • Comme dans d’autres régions, le trafic de passagers a été lourdement impacté par la pandémie de Covid-19, tombant à tout juste 561 passagers en 2020. Depuis lors, le trafic s’est progressivement redressé, pour atteindre 81 649 passagers en 2025. Bien qu’étant encore inférieur au record atteint en 2019, ce niveau dépasse les chiffres antérieurs à 2019 et confirme une tendance positive à la reprise43.


FLOTTE D’EXCURSIONS JOURNALIÈRES ET DEMANDE AFFÉRENTE

  • Les données sur la flotte d’excursions journalières à passagers et la demande correspondante ne sont pas toujours disponibles dans tous les pays européens, et le niveau de détail varie considérablement selon les systèmes statistiques nationaux. Sur la base des informations disponibles, l’aperçu suivant a pu être établi pour 2024. Des données détaillées par pays sont également disponibles sur le site internet de l’Observation du marché.
  •  

    FLOTTE D’EXCURSIONS JOURNALIÈRES

      TABLEAU 2 : NOMBRE DE BATEAUX D’EXCURSIONS JOURNALIÈRES PAR PAYS EN 2024

      Pays2024Notes
      Pays rhénans
      Allemagne1093Dont 808 sur les voies d'eau intérieures et les canaux, 124 sur des lacs et 161 sur des bateaux de petite taille à disposition dans les ports.
      Pays-Bas529Dont 71 bacs à passagers et 192 voiliers à passagers de la flotte historique homologués pour transporter plus de 12 personnes (flotte dite « Bruine Vloot » – flotte brune) 43
      France322
      Suisse140
      Belgique59** Les données se réfèrent à 2023. Dont 3 bacs à passagers
      Pays danubiens
      Roumanie323** Données relatives à 2023
      Hongrie137
      Autriche31** Données relatives à 2023
      Slovaquie13
      Autres pays
      Italie276** Données relatives à 2023
      Pologne109
      République tchèque92

      Sources : VNF, WSV, IVR, Office fédéral suisse de la statistique, Commission du Danube, Office statistique de la République slovaque, Ministère des transports de la République tchèque, Ministère italien des transports, Office statistique de Pologne.


    DEMANDE D’EXCURSIONS JOURNALIÈRES

      TABLEAU 3 : NOMBRE DE PASSAGERS (EN MILLIONS) SUR DES BATEAUX D’EXCURSIONS JOURNALIÈRES PAR PAYS EN 2024

      Pays2024 (en millions de passagers)Notes
      Pays rhénans
      France9,2
      Pays-Bas (Amsterdam)Environ 3 par anAucune répartition annuelle disponible
      Suisse13,7Lacs suisses inclus. L'activité mesurée en bateau km était d'environ 2,2 millions km en 2024.
      Pays danubiens
      Hongrie2,0Danube et lac Balaton inclus.
      Autriche0,6
      Slovaquie0,07
      Autres pays
      Italie103,3* Données relatives à 2023. Lagune vénitienne (88 %) + lacs italiens (12 %) + Pô (<0,1 %) inclus.
      Pologne1,1

      Sources : VNF, Ville d’Amsterdam, Office fédéral suisse de la statistique, Commission du Danube, Office statistique de la République slovaque, Ministère italien des infrastructures durables et de la mobilité, Office statistique de Pologne.


STRUCTURE PAR ÂGE DE LA FLOTTE RHÉNANE DE BATEAUX À PASSAGERS

  • La flotte à passagers comprend les bacs à passagers, les bateaux de croisière et les bateaux d’excursions journalières. La figure ci-dessous illustre l’état actuel de la flotte et son évolution dans le temps. Il convient cependant de noter que des bateaux inactifs peuvent être inclus dans ces chiffres et que certains des bateaux les plus récents peuvent ne pas être pris en compte. La plupart des bacs à passagers et des bateaux d’excursions journalières (qui représentent 69 % de l’ensemble des bateaux à passagers rhénans) ont été construits au XXe siècle (avec un pic d’activité dans les années 60 et 90), mais les nouvelles constructions ont continué à se développer de manière significative au XXIe siècle. Le nombre de nouveaux bateaux d’excursions journalières dans les pays rhénans a suivi une tendance à la baisse depuis l’an 2000, tandis que le nombre de nouveaux bacs a augmenté au cours des deux dernières décennies.
  •  

    FIGURE 10 : ANNÉES DE MISE EN SERVICE DE LA FLOTTE RHÉNANE DE BATEAUX À PASSAGERS AU FIL DU TEMPS (NOMBRE DE BATEAUX DE NAVIGATION INTÉRIEURE)


    ch6_fig10_raw data
    Sources : analyse de l’IVR et de la CCNR, Bačkalov I. et al., Evolution(s) of European Inland Vessel Fleets (2025).
    Il convient de noter que, pour un bateau de croisière fluviale et six bateaux d’excursions journalières, l’année de construction est inconnue. La base de données de l’IVR comprend les bateaux en activité, mais aussi certains bateaux inactifs, en particulier ceux mis en service au cours des années précédentes.


  • Le nombre de bateaux à passagers sur le Danube a culminé en 1980 (162 bateaux) et n’a cessé d’augmenter entre 2000 et 2017. Malgré cela, la capacité de la flotte à passagers du Danube au XXIe siècle n’a toujours pas atteint les niveaux antérieurs aux années 9045.

• La flotte fluviale européenne de bateaux à marchandises a poursuivi sa transformation structurelle à long terme, les grands bâtiments gagnant en importance, tandis que le nombre de bateaux de petite taille continuait de diminuer dans l’espace rhénan.
• L’activité de nouvelles constructions a augmenté en 2025, avec l’entrée de 87 nouveaux bateaux à marchandises sur le marché. Si la plupart des nouveaux bateaux à cargaison sèche étaient immatriculés aux Pays-Bas, en Allemagne et en Belgique, les Pays-Bas détenaient la majorité des nouveaux bateaux-citernes.
• La capacité de chargement moyenne des nouveaux bateaux-citernes est passée de 5 326 tonnes en 2024 à 5 851 tonnes en 2025, confirmant la tendance à la construction de bâtiments de taille supérieure. Quant à la capacité de chargement moyenne des nouveaux bateaux à cargaison sèche, elle est tombée de 4 230 tonnes en 2024 à 2 873 tonnes en 2025, étant comprise, pour la plupart des nouveaux bâtiments, entre 2 000 et 3 000 tonnes. En ce qui concerne la structure par âge, environ 80 % de la flotte à cargaison sèche a été construite au XXe siècle, contre seulement 38 % de la flotte de bateaux-citernes, ce qui montre que la flotte de bateaux-citernes est considérablement plus jeune.


TAILLE DES FLOTTES PAR MACRO-RÉGION ET PAR PAYS EN EUROPE

    TABLEAU 1 : TAILLE DES FLOTTES (NOMBRE DE BATEAUX DE NAVIGATION INTÉRIEURE SELON LES DERNIÈRES DONNÉES DISPONIBLES) PAR MACRO-RÉGION ET PAR TYPE DE BATEAU EN EUROPE

    Bateaux à cargaison sècheBateaux à cargaison liquideBateaux pousseurs et remorqueursNombre total de bateaux
    Flotte rhénane6 2241 4771 2918 992
    Flotte danubienne2 6471246053 376
    Autres pays*7860 #2611 047
    Nombre total de bateaux **9 5641 5722 12713 263

    Sources : 1) Pays rhénans : VNF (France), CBS/Rijkswaterstaat (Pays-Bas), ITB (Belgique), Administration allemande des voies navigables et de la navigation (WSV), Administration de l’enregistrement, des domaines et de la TVA du Luxembourg et Ports rhénans suisses. 2) Pays danubiens (composante allemande de la flotte danubienne, Autriche, Slovaquie, Hongrie, Croatie, Serbie, Bulgarie, Moldavie, Roumanie et Ukraine) : Commission du Danube et [iww_eq_age]. Autres pays : Eurostat iww_eq_loadcap], [iww_eq_age].

    * Autres pays = Pologne, République tchèque, Italie, Finlande, Lituanie
    ** Les chiffres indiqués dans la catégorie « nombre total de bateaux ** » n’incluent pas la composante allemande de la flotte danubienne.
    # Il n’a pas été possible d’identifier, sur la base des statistiques existantes, les « bateaux à cargaison liquide » des « autres pays ». Ils ont tous été inclus dans la catégorie « bateaux à cargaison sèche ».


  • Les figures suivantes présentent le nombre cumulé de bateaux à cargaison sèche et à cargaison liquide (automoteurs et barges) et le nombre de bateaux pousseurs et remorqueurs par pays en Europe.
  •  

    FIGURE 1 : NOMBRE DE BATEAUX À CARGAISON SÈCHE ET À CARGAISON LIQUIDE PAR PAYS EN EUROPE *


    ch5_fig1_raw data
    Sources : Eurostat [iww_eq_loadcap], sources nationales pour les pays rhénans (Administration de l’enregistrement, des domaines et de la TVA du Luxembourg, Ports rhénans suisses, Administration allemande des voies navigables, VNF, ITB, Rijkswaterstaat et CBS) et Commission du Danube pour les pays danubiens (Autriche, Slovaquie, Hongrie, Croatie, Serbie, Bulgarie, Moldavie, Roumanie, Ukraine).
    * Les données relatives aux pays rhénan concernent l’année 2025, sauf pour l’Allemagne (2024); pour les autres pays, les données concernent l’année 2024, à l’exception de l’Italie (2017), et des pays du Danube (2023).


    FIGURE 2 : NOMBRE DE BATEAUX POUSSEURS ET REMORQUEURS PAR PAYS EN EUROPE *


    ch5_fig2_raw data
    Sources : Eurostat [iww_eq_loadcap], Administration de l’enregistrement, des domaines et de la TVA du Luxembourg, et Commission du Danube (pour l’Autriche et l’Ukraine).
    * Les données datent de 2024, sauf pour l’Italie (2017), l’Autriche et l’Ukraine (2023), et le Luxembourg (2025).


    ÉVOLUTION DE LA FLOTTE RHÉNANE

      FLOTTE À CARGAISON SÈCHE DANS LES PAYS RHÉNANS

      • Les données relatives à la flotte qui sont présentées dans cette partie reposent entièrement sur les données nationales fournies par les administrations des voies navigables respectives. La raison qui a motivé cette approche tient à la distinction, entre bateaux à cargaison sèche et bateaux à cargaison liquide, qui est faite dans les bases de données nationales et dans la base de données de l’IVR, mais pas dans celles d’Eurostat.
      • Les données utilisées pour la flotte néerlandaise – qui représente 50 % de l’ensemble des bateaux à cargaison sèche de la région rhénane et 48,0 % de l’ensemble des bateaux-citernes – incluent les bateaux de navigation intérieure immatriculés aux Pays-Bas et en service (aux Pays-Bas et à l’étranger) en 202522.
      • Selon ces sources, le nombre total de bateaux à cargaison sèche immatriculés dans les pays rhénans était de 6 224 en 2025, 6 337 en 2024 et 6 410 en 2023. Les données réunies révèlent une nette tendance à la baisse du nombre de bateaux à cargaison sèche, remontant au moins à l’année 2005. Une répartition plus détaillée des données de la flotte par catégorie en fonction de la capacité de chargement montre que cette tendance à la baisse résulte de la diminution du nombre de bateaux de petite taille (capacité de chargement < 1 000 t).
      • Juste derrière la flotte néerlandaise, qui représente environ la moitié de l’ensemble des bateaux à cargaison sèche, arrive la flotte allemande, avec une part de 21,3 %. La Belgique (14,1 %) et la France (13,8 %) suivent, détenant des parts similaires. Les flottes de la Suisse et du Luxembourg représentent conjointement une part de 4 %.
      •  

        FIGURE 3 : NOMBRE DE BATEAUX À CARGAISON SÈCHE DANS LES PAYS RHÉNANS EN 2025 *


        ch5_fig3_raw data
        Source : analyse de la CCNR à partir de données nationales (voir tableau 1)
        * Les données relatives à l’Allemagne concernent l’année 2024.


        FIGURES 4 ET 5 : FLOTTE À CARGAISON SÈCHE DANS LES PAYS RHÉNANS *


        ch5_fig4_raw data
        ch5_fig5_raw data
        Source : analyse de la CCNR à partir de données nationales (voir tableau 1)
        * Les données relatives à 2025 n’étant pas disponibles pour l’Allemagne, ce sont celles de 2024 qui ont été utilisées pour ce pays.


      • La capacité de chargement totale de la flotte rhénane à cargaison sèche, restée relativement constante depuis longtemps (2009-2020), a diminué au cours des dernières années (depuis 2021). Elle s’élevait à environ 9,9 millions de tonnes en 2025. La capacité de chargement moyenne par bateau était de 1 584 tonnes en 2025. Ce paramètre a suivi, de manière constante, une tendance de croissance linéaire depuis 2005. Cette tendance résulte du fait que, au fil des ans, des bateaux de petite taille quittent la flotte en service et que des bâtiments de plus grande taille (bien qu’inférieurs en nombre) y font leur entrée.
      • Comme le montre le graphique illustrant le nombre de bateaux selon la capacité de chargement, les bateaux de petite taille ne cessent de perdre du terrain sur le marché rhénan. D’un point de vue logistique, les effets négatifs du changement climatique sur la navigation rhénane s’en trouvent aggravés. En effet, les bateaux de petite taille présentent un tirant d’eau maximal inférieur et peuvent être utilisés pour le transport de marchandises pendant les périodes de basses eaux. Le retrait progressif des bateaux de petite taille augmente donc la vulnérabilité de l’organisation logistique de la navigation rhénane aux basses eaux.
      • Au cours de la période 2022-2025, le nombre de bateaux de capacité moyenne a également diminué. Cette baisse pourrait s’expliquer par la guerre en Ukraine, qui a entraîné la vente de nombreux bateaux à cargaison sèche qui reliaient les régions du Rhin et du Danube et qui ont été utilisés pour exporter des céréales à partir de l’Ukraine.
      •  

        FIGURE 6 : FLOTTE à CARGAISON SÈCHE DANS LES PAYS RHÉNANS, SELON LA CAPACITÉ DE CHARGEMENT


        ch5_fig6_raw data
        Sources : administrations nationales des pays rhénans, analyse de la CCNR

      FLOTTE DE CARGAISON LIQUIDE DANS LES PAYS RHÉNANS

      • La part détenue par la flotte néerlandaise sur l’ensemble des bateaux à cargaison sèche dans les pays rhénans est de 48 %. L’Allemagne arrive en deuxième position avec une part de 30 %, suivie de la Belgique (10 %), de la Suisse (5 %), de la France (3 %) et du Luxembourg (3 %).
      •  

        FIGURE 7 : NOMBRE DE BATEAUX À CARGAISON LIQUIDE DANS LES PAYS RHÉNANS EN 2024 *


        ch5_fig7_raw data
        Source : analyse de la CCNR à partir de données nationales (voir tableau 1)
        Les données concernant l’Allemagne sont celles recueillies pour l’année 2023.


      • Dans l’évolution du nombre total de bateaux-citernes depuis 2005, il est possible de faire la distinction entre trois phases :
        1) une tendance à la hausse jusqu’en 2010, due à l’investissement dans de nouveaux bateaux à double coque rendu nécessaire aux fins de la transition des bateaux-citernes à simple coque vers des bateaux-citernes à double coque ;
        2) une tendance à la baisse entre 2011 et 2022, due au retrait progressif des bateaux-citernes à simple coque effectué conformément aux dispositions transitoires. ;
        3) une nouvelle augmentation du nombre total de bateaux-citernes depuis 2022 ; après la période d’ajustement comprise entre 2010 et 2022, le marché des nouvelles constructions s’est redressé et a été soutenu par les banques, celles-ci se montrant plus enclines à accorder des prêts aux grandes entreprises de navigation à cale citerne.
      •  

        FIGURES 8 ET 9 : FLOTTE À CARGAISON LIQUIDE DANS LES PAYS RHÉNANS *


        ch5_fig8_raw data
        ch5_fig9_raw data
        Source : analyse de la CCNR à partir de données nationales (voir tableau 1)
        * Les données relatives à 2025 n’étant pas disponibles pour l’Allemagne, ce sont celles de 2024 qui ont été utilisées pour ce pays.


      • Dans les pays rhénans, le nombre de bateaux à cargaison liquide s’élevait à 1 477 en 2025, reflétant une tendance à la hausse depuis 2022 (1 459 bateaux en 2024, 1 435 en 2023 et 1 400 en 2022).
      • La capacité de chargement de l’ensemble de la flotte de bateaux-citernes a déjà augmenté depuis 2019, passant de 3,09 millions de tonnes de port en lourd en 2019 à près de 4,0 millions de tonnes en 2025 (+28 %). Il s’agit là d’une augmentation importante pour une courte période.
      • À l’instar des bateaux à cargaison sèche, la capacité de chargement moyenne des bateaux à cargaison liquide suit une tendance de croissance linéaire. La capacité moyenne de chargement d’un bateau-citerne dans les pays rhénans s’élevait à 2 677 tonnes en 2025 contre 2 109 tonnes en 2019. Depuis l’année 2005, la capacité moyenne d’un bateau-citerne rhénan a presque doublé (+93 %).
      •  

        FIGURE 10 : FLOTTE À CARGAISON LIQUIDE DANS LES PAYS RHÉNANS, SELON LA CAPACITÉ DE CHARGEMENT


        ch5_fig10_raw data
        Sources : administrations nationales des pays rhénans, analyse de la CCNR


    ÉVOLUTION DE LA FLOTTE DANUBIENNE23

    • Selon les statistiques de la Commission du Danube (étayées par des enquêtes menées auprès des entreprises du secteur de la navigation établies dans ses États membres), à la fin de l’année 2023, la flotte danubienne était composée à 77 % de bateaux à cargaison sèche (2 647), à 20 % de pousseurs et de remorqueurs (682) et à 3 % de bateaux citernes (124).
    •  

      FLOTTE À CARGAISON SÈCHE DANS LA RÉGION DANUBIENNE

      • Selon les statistiques de la Commission du Danube (étayées par les enquêtes susmentionnées), à la fin de l’année 2023, le nombre de bâtiments en service comprenait 381 bateaux automoteurs à cargaison sèche et environ 2 119 barges à cargaison sèche, représentant une capacité de chargement totale de 3,2 millions de tonnes environ24. La flotte à cargaison sèche roumaine était la plus importante de l’espace danubien, représentant environ 42 % de l’ensemble des bateaux à cargaison sèche.
      • Le transport de cargaisons sèches sur le Danube est principalement assuré par des convois (convois poussés, formations à couple et convois à couple poussés), et seulement une petite partie par des bateaux automoteurs. En 2025, d’après les données enregistrées pour le Danube supérieur à l’écluse de Gabčíkovo, 48 % de l’ensemble des marchandises ont été transportées par convois poussés. Pour le Danube moyen, à Mohács, la part des convois poussés représentait 70 % de la prestation totale de transport. Pour le Danube inférieur, cette part était encore plus élevée par rapport à la prestation totale de transport.
      •  

      FLOTTE À CARGAISON LIQUIDE DANS LA RÉGION DANUBIENNE

      • Selon les statistiques de la Commission du Danube (étayées par les enquêtes susmentionnées), à la fin de l’année 2023, le nombre de bâtiments en service comprenait 36 bateaux-citernes automoteurs et 72 barges-citernes, représentant une capacité de chargement totale d’environ 0,16 million de tonnes25.


    CONSTRUCTION DE NOUVEAUX BATEAUX

      DANS LES PAYS RHÉNANS26

      • En 2025, l’activité de nouvelles constructions a présenté une hausse par rapport à 2024, avec un nombre total de 87 bateaux de marchandises nouvellement construits. Les bateaux à cargaison sèche (18 nouveaux bateaux en 2025, contre 13 en 2024) et les bateaux-citernes (67 nouveaux bateaux en 2025, contre 38 en 2024) ont suivi la même évolution. Selon les données de l’IVR relatives aux nouvelles constructions, deux nouveaux bateaux pousseurs (immatriculés en Belgique et aux Pays-Bas) ont été livrés en 2025 (contre 1 en 2024). La reprise de la demande de transport et la nécessité de moderniser la flotte pourraient expliquer la remontée du taux de nouvelles constructions. Il convient également de noter que les bateaux classés dans la catégorie « autres », tels que les bateaux de patrouille, les engins flottants ou les bateaux de service, ne sont pas inclus dans les graphiques présentés ci-dessous27.
      •  
        CARGAISON SÈCHE

      • La majorité des nouveaux bateaux à cargaison sèche entrés sur le marché en 2025 sont immatriculés aux Pays-Bas (8 sur 18) ; viennent ensuite ceux immatriculés en Belgique (8 sur 18) et en Allemagne (3 sur 18).
      •  

        FIGURE 11 : BATEAUX À CARGAISON SÈCHE NOUVELLEMENT MIS SUR LE MARCHÉ, PAR PAYS D’IMMATRICULATION (NOMBRE, 2011-2025)


        ch5_fig11_raw data
        Source : IVR
         

      • La capacité de chargement la plus courante pour les bateaux à cargaison sèche nouvellement construits en 2025 était de l’ordre de 2 000 < 3 000 tonnes. La capacité de chargement moyenne de nouveaux bateaux à cargaison sèche en 2025 s'élevait à 2 873 tonnes, contre 4 230 tonnes en 2024.
      •  

        TABLEAU 2 : BATEAUX À CARGAISON SÈCHE NOUVELLEMENT CONSTRUITS, PAR CAPACITÉ DE CHARGEMENT

        Capacité de chargement20182019202020212022202320242025
        0 < 1 000 t4416138502
        1 000 < 2 000 t481104601
        2 000 < 3 000 t8128310337
        3 000 < 4 000 t613141181666
        > 4 000 t36120241
        Total2543512931341318

        Source : IVR
        Des estimations de la valeur du tonnage de port en lourd ont été faites dans les années précédentes. Les totaux incluent des bateaux pour lesquels la valeur du tonnage de port en lourd n’est pas connue, ce qui explique les différences qu’il peut y avoir entre le total général et la somme des bateaux classés dans chaque colonne en fonction de leur capacité de chargement.


        TABLEAU 3 : BATEAUX À CARGAISON SÈCHE NOUVELLEMENT CONSTRUITS EN 2024, PAR LONGUEUR

        LongueurNombre de bâtiments
        < 55 mètres0
        55 à < 70 mètres2
        70 à < 86 mètres4
        86 à 110 mètres10
        > 110 mètres1
        Total18

        Sources : IVR, analyse de la CCNR
        Le nombre total contient 1 bâtiment pour lequel aucune valeur de longueur n’est connue, ce qui explique la différence entre le total global et la somme des bâtiments classés par longueur dans chaque colonne.

         
        CARGAISON LIQUIDE

      • Selon la base de données de l’IVR, 67 nouveaux bateaux-citernes sont entrés sur le marché en 2025, ce qui constituait une augmentation par rapport à 2024, année durant laquelle 38 bâtiments ont été livrés. La plupart des nouveaux bateaux sont immatriculés aux Pays-Bas (44), suivis de la Belgique (12), de la Suisse (8), du Luxembourg (2) et de l’Allemagne (1). Compte tenu de l’augmentation du nombre de bâtiments, la nouvelle capacité de chargement était également plus élevée en 2025 qu’en 2024 (voir texte plus bas).
      •  

        FIGURE 12 : NOUVEAUX BATEAUX À CARGAISON LIQUIDE ENTRANT SUR LE MARCHÉ, PAR PAYS D’ENREGISTREMENT (NOMBRE, 2011-2025)


        ch5_fig12_raw data
        Source : IVR
         

      • La capacité de chargement la plus courante des nouveaux bateaux-citernes est celle de la catégorie « > 4 000 tonnes », qui comptait 40 nouveaux bateaux-citernes en 2025. Globalement, la capacité de chargement moyenne des nouveaux bateaux-citernes est passée de 5 326 tonnes en 2024 à 5 851 tonnes en 2025. Ce résultat ne s’explique que par le nombre élevé de nouveaux bateaux figurant dans la catégorie « > 4 000 tonnes » en 2025 (40) par rapport à l’année 2024, durant laquelle seuls 21 bateaux de ce type avaient été construits. En général, un nombre croissant de bateaux est construit de manière à atteindre une capacité de chargement supérieure à 4 000 tonnes, souvent dépassée de plusieurs milliers de tonnes, ce qui confirme la tendance à la construction de bâtiments de taille supérieure observée ces dernières années dans le segment des cargaisons liquides.
      •  

        TABLEAU 4 : BATEAUX-CITERNES NOUVELLEMENT CONSTRUITS, PAR CAPACITÉ DE CHARGEMENT

        Capacité de chargement20182019202020212022202320242025
        0 < 1 000 t21000001
        1 000 < 2 000 t11169145321
        2 000 < 3 000 t1417231822291312
        3 000 < 4 000 t4391322213
        > 4 000 t31015132152140
        Total3447575831493867

        Sources : IVR, analyse de la CCNR.
        Il convient de noter que, pour 18 des bateaux nouvellement construits en 2025, le tonnage de port en lourd a été partiellement estimé en raison de valeurs initialement manquantes. Il a également été procédé à des estimations pour les années précédentes. Les totaux incluent des bateaux pour lesquels la valeur du tonnage de port en lourd n’est pas connue, ce qui explique les différences qu’il peut y avoir entre le total général et la somme des bateaux classés dans chaque colonne en fonction de leur capacité de chargement.


        TABLEAU 5 : BATEAUX-CITERNES NOUVELLEMENT CONSTRUITS EN 2025, PAR LONGUEUR

        LongueurNombre de bâtiments
        < 55 mètres1
        55 à < 70 mètres0
        70 à < 86 mètres4
        86 à 110 mètres16
        > 110 mètres46
        Total67

        Sources : IVR, analyse de la CCNR


      • La figure 13 illustre les nouvelles capacités de chargement des bateaux à cargaison sèche et à cargaison liquide entrant sur le marché par année. À la suite d’un effondrement prolongé qui a succédé à la crise financière, les dernières années ont vu émerger de nouvelles capacités pour les bateaux à cargaison liquide. En ce qui concerne les bateaux à cargaison sèche, la courbe n’illustre pas de reprise nette. Comme indiqué précédemment, l’évolution de la demande de transport dans le secteur de la cargaison sèche a été très faible au cours des dernières années, ce qui pourrait avoir causé l’effondrement prolongé des taux de nouvelles constructions et l’arrivée des capacités correspondantes sur le marché.
      •  

        FIGURE 13 : NOUVELLES CAPACITÉS MISES SUR LE MARCHÉ POUR LES CARGAISONS SÈCHE ET LIQUIDE (CAPACITÉ DE CHARGEMENT EN 1 000 TONNES)


        ch5_fig13_raw data
        Source : IVR
        En 2025, pour 18 bateaux nouvellement construits, le tonnage de port en lourd a été partiellement estimé en raison de valeurs initialement manquantes. Il a également été procédé à des estimations pour les années précédentes.

      DANS LES PAYS DANUBIENS28

      • L’activité de nouvelles constructions s’avère moins intense dans les pays danubiens que dans les pays rhénans. Selon la base de données de l’IVR, au cours des 10 dernières années, de nouveaux bateaux de marchandises ont été immatriculés en Roumanie (6), en Croatie (1), en Autriche (1) et en Slovaquie (1). Ces chiffres ne tiennent pas compte de la composante allemande de la flotte danubienne.


    STRUCTURE PAR ÂGE DE LA FLOTTE RHÉNANE ET DE LA FLOTTE DANUBIENNE DE MARCHANDISES

    • Selon la base de données de l’IVR29, environ 80 % de la flotte à cargaison sèche a été construite au XXe siècle, alors que la part respective de la flotte de bateaux-citernes s’élève à 38 %. Selon cette même base de données, les Pays-Bas détiennent le plus grand nombre de bateaux de la flotte rhénane dans presque toutes les catégories de bâtiments, suivis de l’Allemagne.
    •  

      FIGURE 14 : ANNÉES DE MISE EN SERVICE DE LA FLOTTE RHÉNANE AU FIL DU TEMPS (NOMBRE DE BATEAUX DE NAVIGATION INTÉRIEURE)


      ch5_fig14_raw data
      Sources : IVR, analyse de la CCNR
      Il convient de noter que, pour six bateaux à cargaison sèche et quatre bateaux pousseurs et remorqueurs, l’année de construction est inconnue.
      À ces chiffres s’ajoutent 248 bateaux-citernes supplémentaires, 1 918 bateaux à cargaison sèche et 486 bateaux pousseurs et remorqueurs, qui sont enregistrés dans la base de données de l’IVR comme étant immatriculés dans des pays non rhénans.


    • Selon les données de la Commission du Danube, qui ne tiennent pas compte de la composante allemande de la flotte danubienne, la majeure partie de la flotte de marchandises sèches a été construite au cours des périodes 1961-1970 et 1981-1990. Pour la catégorie des pousseurs et remorqueurs, la plupart des bateaux ont été construits au cours des périodes 1961-1970 et 1991 2000. Selon cette même source, la Roumanie détient le plus grand nombre de bâtiments au sein de la flotte danubienne, toutes catégories confondues, suivie de la Hongrie et de la Serbie. En 2022, la composante allemande de la flotte danubienne était composée de 95 bateaux à cargaison sèche, 30 bateaux à cargaison liquide et 30 bateaux pousseurs et remorqueurs.
    •  

      FIGURE 15 : ANNÉES DE MISE EN SERVICE DE LA FLOTTE DANUBIENNE AU FIL DU TEMPS (NOMBRE DE BATEAUX DE NAVIGATION INTÉRIEURE)*


      ch5_fig15_raw data
      Sources : annuaire statistique de la Commission du Danube pour 2023, analyse de la CCNR
      * Sans la composante allemande de la flotte danubienne
      Pour plusieurs bateaux, l’année de mise en service est inconnue. Cela peut expliquer les différences entre les chiffres indiqués pour chaque type de flotte dans ce graphique par rapport au nombre total de bâtiments enregistrés dans la flotte danubienne.


    SUIVI DE L’ÉVOLUTION DES CAPACITÉS

      BATEAUX À CARGAISON SÈCHE

      • Le transport fluvial de marchandises a diminué en 2025 par rapport à 2024, principalement en raison du recul enregistré par le transport de minerai de fer et de matériaux de construction. En revanche, d’autres segments se sont développés, notamment celui du transport de charbon. Cela étant, la tendance générale est à la baisse depuis 2020.
      • En ce qui concerne l’évolution de la flotte, le nombre de bateaux d’un tonnage inférieur à 1 000 tonnes a continué de diminuer, la tendance étant à l’utilisation de bateaux de taille et de capacité supérieures. Bien que les bateaux plus petits offrent une certaine flexibilité pendant les périodes de basses eaux, ils souffrent de la pénurie de capitaines et bénéficient moins des économies d’échelle que les grands bateaux.
      • Quant aux niveaux d’eau, l’année 2025 s’est avérée globalement favorable par rapport à la dernière décennie, étant donné que les hauteurs d’eau enregistrées sur la majeure partie du Rhin n’ont été inférieures à l’étiage équivalent que pendant quelques jours. Seuls les secteurs situés en amont de Kaub ont connu plus d’une semaine de basses eaux. Si cette durée représente un nombre de jours supérieur à celui relevé en 2024, elle est nettement inférieure aux valeurs extrêmes constatées en 2018 ou 2022. En ce qui concerne les bateaux d’un tonnage supérieur à 2 000 tonnes, les basses eaux ont fait remonter le taux d’utilisation de leurs capacités au-dessus des niveaux enregistrés en 2024, ramenant celui-ci au même niveau qu’en 2023. Pour les bateaux d’un tonnage inférieur à 2 000 tonnes, la réduction continue de la flotte a entraîné une hausse du taux d’utilisation des capacités.
      • La tendance structurelle la plus importante reste celle de la transition énergétique. La reprise affichée par le charbon en 2025 est un cas particulier, puisque son déclin se poursuivra à mesure que la production d’électricité et l’industrie se décarboneront. De plus, la transformation industrielle de l’Europe pourrait entrainer une évolution de la nature des marchandises transportées, notamment avec de nouveaux flux de ferraille et marchandises lourdes et volumineuses. Les épisodes de basses eaux devraient se multiplier en raison du changement climatique. Par conséquent, le secteur devrait concentrer ses efforts sur le développement d’une flotte adaptée à la transition énergétique et au changement climatique.
      •  

        FIGURE 16 : DEGRÉ D’UTILISATION DE LA CAPACITÉ DES BATEAUX À CARGAISON SÈCHE DANS L’ESPACE RHÉNAN


        ch5_fig16_raw data
        Sources : calculs de Panteia reposant sur des données fournies par la CCNR.


      BATEAUX À CARGAISON LIQUIDE

      • Le transport de cargaisons liquides a connu une baisse par rapport à 2024, en raison d’un hiver relativement doux, qui a entraîné une diminution de la demande de fioul domestique par rapport aux années précédentes. La baisse de compétitivité du secteur chimique a également joué un rôle.
      • En ce qui concerne la flotte, le nombre de bateaux d’une capacité inférieure à 2 000 tonnes diminue à un rythme similaire à celui des bateaux à cargaison sèche. En revanche, le nombre de grands bateaux augmente. Bien qu’ils permettent de réduire les coûts unitaires, ces bâtiments sont plus vulnérables aux périodes de basses eaux, auxquelles les cargaisons liquides sont plus sensibles.
      • Dans l’ensemble, l’évolution de la composition de la flotte réduit considérablement la capacité disponible pour les bateaux d’un tonnage inférieur à 2 000 tonnes. Il en résulte une utilisation accrue de la capacité des bateaux-citernes de petite taille. Pour les bateaux d’un tonnage supérieur à 2 000 tonnes, le taux d’utilisation des capacités correspond à celui de l’année 2023, qui présentait des conditions hydrologiques similaires. En conséquence, le taux moyen d’utilisation de la capacité totale de la flotte est légèrement supérieur à celui de 2023 en raison de la baisse continue du nombre de petits bateaux-citernes, mais il reste nettement inférieur à celui enregistré lors des années de basses eaux de 2018 et 2022.
      • La capacité inutilisée apparente du segment des cargaisons liquides permettra néanmoins d’amortir l’impact en cas de baisse prolongée du niveau des eaux. En ce qui concerne la demande, les tendances à l’électrification et à la décarbonisation entraîneront une baisse du transport de produits pétroliers. Parallèlement, la transition énergétique génèrera de nouveaux besoins de transport pour les cargaisons liquides et gazeuses. Cela ne permettra peut-être pas, à court terme, de compenser entièrement le recul de la consommation de combustibles fossiles, mais pourrait entraîner une évolution de la structure de la demande de transport de cargaisons liquides. Enfin, les perturbations géopolitiques devraient devenir plus fréquentes et avoir des répercussions significatives, en particulier sur les flux de cargaisons liquides.
      •  

        FIGURE 17 : DEGRÉ D’UTILISATION DE LA CAPACITÉ DES BATEAUX A CARGAISON LIQUIDE DANS L’ESPACE RHENAN


        ch5_fig17_raw data
        Sources : calculs de Panteia reposant sur des données fournies par la CCNR.


    INNOVATIONS APPORTÉES À LA FLOTTE DE NAVIGATION INTÉRIEURE AFIN DE CONTRIBUER À LA RÉDUCTION DES ÉMISSIONS

    • Conformément au mandat donné par la déclaration ministérielle de Mannheim du 17 octobre 2018, la CCNR a adopté, en décembre 2021, une feuille de route pour la réduction des émissions de la navigation intérieure30, qui prévoit la mise en place d’une base de données sur les bateaux innovants.
    • À cette fin, les données disponibles sur les bateaux de navigation intérieure innovants ont été compilées dans le cadre des travaux du Comité du règlement de visite de la CCNR, en incluant, conformément au champ d’application de la feuille de route, les familles de bâtiments suivantes :
      – les bateaux innovants conçus pour émettre moins de polluants atmosphériques ou de gaz à effet de serre que des bateaux utilisant du diesel classique;
      – les bateaux à marchandises et à passagers auxquels a été délivré un certificat de visite des bateaux du Rhin ou un certificat de l’Union31;
      – les bateaux à l’état de projet, en cours de construction, en service, et projets annulés.
    • Même si les biocarburants contribuent à réduire, dans certaines conditions, les émissions de gaz à effet de serre, les bateaux utilisant des biocarburants n’ont pas été inclus dans l’analyse, étant donné que le passage aux biocarburants ne nécessite pas de conception spécifique ni d’adaptation technique des bateaux concernés. En outre, les bateaux diesel-électriques ne sont pas considérés comme des bateaux innovants.
    • 78 bateaux ont été pris en compte pour les besoins de cette analyse, à savoir : 56 bateaux de marchandises, 19 bateaux à passagers d’excursions journalières, 1 bateau à cabines et 2 bateaux-écoles32. La grande majorité des bateaux innovants naviguent avec un certificat de visite des bateaux du Rhin. Il s’agit principalement de bateaux nouvellement construits (environ 85 %), mais aussi de bateaux rétrofités (environ 15 %).
    • Le nombre de bateaux innovants en service représente moins de 0,2 % de l’ensemble de la flotte de navigation intérieure en Europe ; la plupart de ces bâtiments ont été planifiés, construits, et/ou rétrofités à partir de 2021. Trois ont été mis en service en 2025, et un se trouve au chantier. Sur le nombre total de bateaux considérés comme innovants, 11 sont encore à l’état de projets (nouvelles constructions et bateaux rétrofités).
    • Plusieurs bâtiments à l’état de projet, qui devaient être construits en 2025 et 2026, ont subi un certain nombre de retards. En effet, ces projets innovants reposaient sur des technologies complexes, souvent utilisées pour la première fois sur des bateaux de navigation intérieure, et tout à fait susceptibles d’entraîner des retards. Ceux-ci sont généralement liés à la méconnaissance, par les fabricants de ces technologies, de la législation relative à la navigation maritime et/ou intérieure, à une sous-estimation de la complexité des projets, à l’absence de gestion globale des projets et à des problèmes de financement.
    • Plusieurs projets ont également été annulés avant d’avoir été menés à terme33. Les raisons motivant l’annulation d’un projet pouvaient être économiques (demande insuffisante, manque de subventions), organisationnelles (retrait d’un associé), voire techniques (problèmes de sécurité ou de fonctionnement). La plupart des projets annulés concernaient des bateaux propulsés au GNL. En effet, le GNL fossile n’est plus considéré comme une option à long terme, notamment en ce qui concerne la réduction des émissions de carbone en navigation intérieure. Les autres projets annulés ou retirés du service concernaient des bâtiments propulsés à l’hydrogène ou au méthanol. En outre, deux bateaux en service utilisant des piles à combustible ont été remis à l’état initial pour pouvoir fonctionner soit au diesel ou à l’aide de batteries, soit essentiellement au diesel.
    • Cette analyse ne tient cependant pas compte de l’évolution du nombre de bateaux innovants en dehors du champ couvert par la base de données prévue par la feuille de route.
    • Ces bateaux innovants fonctionnent ou devraient fonctionner avec un vecteur énergétique primaire34 tel que des batteries, du gaz naturel liquéfié (GNL), du diesel, du méthanol, de l’hydrogène comprimé (GH2) (utilisé principalement en combinaison avec des batteries), de l’hydrogène liquéfié (LH2), du borohydrure de sodium (en combinaison avec des batteries) (NaBH4), ou de l’ammoniaque (NH3). Le mandat relatif aux bâtiments fonctionnant avec des batteries a été révisé en 2025 – seuls les bâtiments naviguant entièrement avec des batteries en utilisation normale sont pris en compte, mais les générateurs de secours sont autorisés. La modification exclut six bateaux hybrides électriques/diesel qui étaient auparavant inclus dans la liste.
    •  

      FIGURE 18 : NOMBRE DE BATEAUX UTILISANT L’UNE DES ÉNERGIES ALTERNATIVES EN TANT QUE VECTEUR ÉNERGÉTIQUE PRIMAIRE *


      ch5_fig18_raw data
      Source : base de données de la CCNR
      *La catégorie « hydrogène » comprend des bâtiments utilisant ou susceptibles d’utiliser des piles à combustible pour la propulsion. La catégorie « méthanol » comprend 3 bâtiments fonctionnant avec un moteur à combustion et un bateau prévu pour fonctionner avec un système de piles à combustible. La catégorie « Batteries » comprend des bateaux naviguant uniquement à l’aide de batteries. MCI = moteur à combustion interne ; PC = piles à combustible.


    • La figure 18 ci-dessus illustre les énergies alternatives susceptibles de servir de vecteur énergétique primaire ou principal (pour la propulsion des bâtiments). Cela implique souvent la présence à bord d’autres vecteurs énergétiques, notamment de moteurs diesel à des fins de remplacement en cas de panne ou en tant que source de courant électrique de secours. La majorité des bâtiments qui fonctionnent ou qu’il est prévu de faire fonctionner à l’hydrogène utilisent généralement ce gaz sous sa forme comprimée (GH2), moins chère que la forme liquéfiée. Parmi les bâtiments utilisant le GH2, il n’y en a qu’un dont il est l’unique vecteur énergétique, tandis que les 12 autres disposent également de systèmes de propulsion diesel et/ou électrique (batterie). En d’autres termes, en ce qui concerne les systèmes de propulsion à zéro émission, différentes options (modulaires) combinant sources d’énergie et carburants sont envisagées, lesquelles joueront un rôle dans la réalisation des objectifs ambitieux de réduction des émissions fixés au niveau international. C’est ce que confirme le statut des bateaux innovants (en service, en cours de construction ou à l’état de projet), dont la majorité utilise plusieurs vecteurs énergétiques (environ 65 %).
    • D’ailleurs, il n’y a pas encore de solution « universelle » permettant de réaliser la transition énergétique. Le choix d’une technologie permettant de réduire les émissions de manière appropriée dépend de plusieurs facteurs, dont le profil de navigation des bateaux, leur type, le segment de marché dans lequel ils opèrent, mais aussi les contraintes techniques associées.
    • La figure suivante illustre la façon dont les solutions innovantes trouvent leur place dans le secteur de la navigation intérieure.
    •  

      FIGURE 19 : RÉPARTITION DES INNOVATIONS PAR TYPE DE BATEAU ET PAR VECTEUR ÉNERGÉTIQUE PRIMAIRE35


      ch5_fig19_raw data
       

    • La plupart de ces bateaux innovants (40) sont équipés d’un moteur à combustion en tant que convertisseur d’énergie principal, mais 29 d’entre eux sont également équipés d’un moteur électrique. Cette évolution positive devrait faciliter une approche modulaire du système. En effet, l’intégration de batteries ou de systèmes de piles à combustible à bord de bateaux existants exige que ceux-ci soient, à l’origine, équipés d’un moteur électrique. 26 bâtiments n’utilisent que des systèmes de propulsion électrique par batterie, ce qui signifie qu’ils sont uniquement tributaires de leurs batteries pour leur propulsion, et 16 fonctionnent avec des systèmes de piles à combustible. Il convient de souligner que trois bateaux sont conçus pour utiliser des conteneurs de batteries interchangeables.

• La manutention fluviale dans les principaux ports maritimes européens illustre la dégradation de l’environnement économique en 2025. Les ports de Rotterdam et d’Anvers-Bruges, ainsi que le North Sea Port, demeurent les plus grands centres de navigation intérieure d’Europe, mais les tendances relatives à la manutention de marchandises divergent d’un port à l’autre.
• Le volume d’activité du port de Rotterdam est resté globalement stable, celui du port d’Anvers-Bruges a accusé une légère baisse en raison du recul du transport de vrac liquide et de produits chimiques, tandis que Hambourg a enregistré une augmentation du trafic dans l’arrière-pays, soutenue par une activité plus dynamique liée aux conteneurs.
• Dans le corridor du Danube, le port de Constanţa est resté un point d’accès crucial pour le commerce régional et les exportations ukrainiennes. Le trafic fluvial a cependant continué à subir les effets des changements apportés aux itinéraires d’acheminement des exportations, auxquels est venue s’ajouter, en conséquence de la réouverture des ports maritimes ukrainiens de la mer Noire, la baisse de certains flux de céréales transitant par le Danube et Constanţa.


PRINCIPAUX PORTS MARITIMES EUROPÉENS


    Sources : statistiques portuaires, Destatis, CBS, Eurostat [iww_go_aport] et Commission du Danube
    Les données concernent l’année 2025.


    Source : Institut national de la statistique roumain
     

    ROTTERDAM

    • En 2025, 93 680 bateaux de navigation intérieure ont fait escale au port de Rotterdam (contre 91 356 en 2024).
    • Les volumes de manutention fluviale dans le port de Rotterdam ont accusé une légère baisse de 0,2 %, pour s’établir à 141,6 millions de tonnes en 2025 (contre 141,9 millions de tonnes en 2024). Si le segment du vrac sec a légèrement augmenté (+0,2 %), celui du vrac liquide a connu une baisse de -2,4 %. En fait, la manutention totale de vrac liquide maritime a été impactée par le recul des produits pétroliers et des produits chimiques, ce qui a également eu des conséquences pour le transport fluvial. Ces développements reflètent également la situation observée pour le transport de ces deux segments de marchandises sur le Rhin (voir chapitre 2, section consacrée au bassin rhénan).
    • Le segment des conteneurs a de nouveau affiché des résultats positifs (+3,2 %), suivant la tendance à la hausse constatée pour le transport national de conteneurs aux Pays-Bas17.
    • La part modale de la navigation intérieure par rapport au volume total de marchandises manutentionnées dans le port de Rotterdam en 2024 était de 37,1 % (arrivant ainsi devant les pipelines (33,4%), la route (22,5 %) et le rail (7,1 %)). La part modale du transport fluvial de conteneurs à destination et en provenance de l’arrière-pays en 2025 était de 29,8 %18 (se plaçant ainsi derrière la route (61,2 %) et devant le rail (9,0 %)).
    •  

      FIGURE 1 : MANUTENTION FLUVIALE DANS LE PORT MARITIME DE ROTTERDAM (EN MILLIONS DE TONNES)


      ch4_fig1_raw data
      Source : CBS
       

      FIGURE 2 : MANUTENTION FLUVIALE DANS LE PORT MARITIME DE ROTTERDAM, PAR TYPE DE CARGAISONS (EN MILLIONS DE TONNES) *


      ch4_fig2_raw data
      Source : CBS
      * Les marchandises diverses ne sont pas prises en compte dans ces calculs. En 2025, le volume de marchandises diverses manutentionné représentait 2,8 millions de tonnes.


    ANVERS-BRUGES

    • En 2025, le nombre de bateaux de navigation intérieure ayant fait escale au port d’Anvers-Bruges est tombé à 56 229 (contre 57 223 en 2024).
    • Le vrac liquide est le type de cargaison le plus important (environ 60 %), suivi des conteneurs (environ 20 %) et du vrac sec (environ 15 %).
    • Les tensions géopolitiques actuelles, l’incertitude économique et les mouvements sociaux ont pesé sur les activités du port d’Anvers-Bruges en 2025. La manutention fluviale a, en effet, légèrement diminué en 2025 (-3,3 % par rapport à 2024), pour s’établir à un volume de 98,7 millions de tonnes (contre 102,0 en 2024). Ce résultat était dû à une baisse du transport de vrac liquide (-4,8 %), à la fois pour les produits pétroliers et les produits chimiques. En fait, les exportations d’essence vers l’Afrique de l’Ouest ont diminué et les importations de diesel ont été réduites du côté maritime, avec des effets négatifs sur les volumes manutentionnés sur les voies navigables intérieures. En outre, le secteur européen des produits chimiques est resté affaibli en raison des coûts élevés de l’énergie en Europe, de la croissance limitée de la demande et de la réduction de la production.
    • La baisse du vrac sec (-3,0 %) résultait principalement du transbordement de produits agricoles, de produits pétroliers, de minéraux bruts et de matériaux de construction.
    • En ce qui concerne le transport de conteneurs, celui-ci est resté stable entre 2024 et 2025 (+0,7 %).
    • Par rapport à la totalité du volume maritime manutentionné (à l’exclusion du trafic industriel19) dans le port d’Anvers, la part modale de la navigation intérieure s’élevait 53,4 % en 2025 (51 % en 2024), ce qui représentait la part la plus élevée depuis 2019. La part modale de la navigation intérieure par rapport au transport de conteneurs à destination et en provenance de l’arrière-pays en 2025 était de 32,7 %, se plaçant ainsi devant le rail (7,5 %) et derrière la route (59,9 %).
    •  

      FIGURE 3 : MANUTENTION FLUVIALE DANS LE PORT MARITIME D’ANVERS-BRUGES (EN MILLIONS DE TONNES) *


      ch4_fig3_raw data

      Source : port d’Anvers-Bruges
      * À partir de 2021, les chiffres relatifs aux ports d’Anvers et de Zeebrugge sont présentés sous l’intitulé « Port d’Anvers-Bruges », en conséquence de la fusion des ports d’Anvers et de Zeebrugge. Les données antérieures se réfèrent uniquement au port d’Anvers.


      FIGURE 4 : MANUTENTION FLUVIALE DANS LE PORT MARITIME D’ANVERS-BRUGES, PAR TYPE DE CARGAISONS (EN MILLIONS DE TONNES) *


      ch4_fig4_raw data
      Source : port d’Anvers-Bruges
      * Le ro/ro et les marchandises diverses et non affectées ne sont pas pris en compte dans ces calculs (en 2025, le volume transporté pour ces trois types de cargaisons totalisait 7,0 millions de tonnes, principalement imputées aux marchandises diverses).
      À partir de 2021, les chiffres relatifs à la manutention fluviale dans les ports d’Anvers et de Zeebrugge sont présentés sous l’intitulé « port d’Anvers-Bruges ».

    NORTH SEA PORT

    • 37 973 bateaux de navigation intérieure ont fait escale au North Sea Port (Gand, Terneuzen, Vlissingen) en 2025, contre 38 242 en 2024.
    • Globalement, si le transbordement maritime a légèrement progressé (67 millions de tonnes, +0,4 %), le transbordement fluvial a reculé de -4,3 % en 2025, pour s’établir à 61,5 millions de tonnes (après avoir affiché une forte hausse de +4,5 % en 2024 et atteint 64,3 millions de tonnes). La baisse enregistrée en 2025 peut être en partie interprétée comme un effet de rattrapage : la forte augmentation observée en 2024 a créé une base de référence élevée, rendant plus probable un fléchissement ultérieur, en particulier dans un contexte de conditions macroéconomiques peu favorables et de production industrielle en baisse.
    • Le vrac sec a connu une forte baisse (-8,7 %, 21,3 millions de tonnes), générée par la réduction du transport de matériaux de construction (minéraux, sable), de minerais de fer et des denrées fourragères. Le vrac liquide a légèrement diminué (-0,6 %, 34,3 millions de tonnes), reflétant le ralentissement de la production industrielle et, par conséquent, le recul du transport de produits chimiques. Le transport de conteneurs a également baissé (-3,2 %, 2,2 millions de tonnes), en conséquence de la baisse des échanges de produits manufacturés.
    • En ce qui concerne la part modale détenue pour le transport dans l’arrière-pays (2024), la navigation intérieure arrive en tête avec une part de 62 %, suivie de la route (25 %), du rail (10 %) et du trafic de transbordement ou de collecte (« feeder ») (3 %). Depuis 2018, le transport fluvial a gagné 8 points de pourcentage.
    •  

      FIGURE 5 : MANUTENTION FLUVIALE DANS LE NORTH SEA PORT (EN MILLIONS DE TONNES)


      ch4_fig5_raw data
      Source : North Sea Port
       

      FIGURE 6 : MANUTENTION FLUVIALE DANS LE NORTH SEA PORT, PAR TYPE DE CARGAISONS (EN MILLIONS DE TONNES) *


      ch4_fig6_raw data
      Source : North Sea Port
      Le ro/ro et les marchandises conventionnelles ne sont pas prises en compte dans ces calculs (en 2025, le volume transporté pour ces deux types de cargaisons totalisait 0,1 et 3,6 millions de tonnes, respectivement).

    CONSTANŢA

    • À Constanţa, 9 343 bateaux de navigation intérieure ont fait escale en 2025, contre 11 085 en 2024, ce qui représente une diminution significative par rapport aux niveaux enregistrés à la fois en 2023 et en 2024. Ce recul reflète la baisse du trafic maritime et du trafic fluvial constatée au port de Constanţa. Le principal facteur à l’origine de cette évolution est la reprise des activités dans les ports ukrainiens, qui a mis fin à l’augmentation exceptionnelle des flux de transit passant par Constanţa, observée en 2023 et 2024, et qui s’est opérée sous l’impulsion des corridors de solidarité UE-Ukraine, notamment pour les exportations de céréales en provenance d’Ukraine.
    • En 2025, le trafic fluvial de marchandises a diminué de -23,8 % par rapport à 2024, pour s’établir à 13,1 millions de tonnes. Cette diminution était principalement due à une baisse de -38,4 % du trafic de transit, qui a désormais retrouvé des volumes comparables à ceux enregistrés avant le début de la guerre.
    • En ce qui concerne la structure des cargaisons, le vrac sec demeure le segment dominant, représentant près de 80 % de l’ensemble des cargaisons fluviales manutentionnées au port. En 2025, les volumes de vrac sec ont diminué de -28,8 % par rapport à 2024. Le vrac liquide, en revanche, a présenté une légère augmentation de +0,6 %. Le transport de conteneurs et celui des marchandises diverses ont également reculé, mais demeurent des segments marginaux par rapport aux volumes cumulés du vrac liquide et du vrac sec.
    • À Constanţa, l’ensemble du transport fluvial continue de reposer principalement sur le trafic de transit et le cabotage.
    •  

      FIGURE 7 : MANUTENTION FLUVIALE DANS LE PORT MARITIME DE CONSTANŢA PAR TYPE DE CARGAISONS (EN MILLIONS DE TONNES)


      ch4_fig7_raw data
      Source : port de Constanţa
       

    HAMBOURG

    • Après deux années de récession, la croissance de l’économie allemande n’a été que marginale en 2025 mais s’est stabilisée vers la fin de l’année. Plusieurs indicateurs économiques ont cependant affiché des améliorations par rapport à 2024. Dans ce contexte, la manutention fluviale a enregistré une légère augmentation de +0,2 %, atteignant 6,0 millions de tonnes en 2025.
    • Dans l’ensemble, le port de Hambourg a affiché une hausse du transport reliant l’arrière-pays, soutenue par l’introduction de nouveaux services de ligne desservant Hambourg pour la première fois, y compris des liaisons vers l’Europe du Sud, la région méditerranéenne et l’Amérique du Sud. Ces développements ont eu un impact positif sur la manutention des conteneurs. Le segment des conteneurs pour la navigation intérieure en a particulièrement bénéficié, comme en témoigne l’augmentation de +14,8 % entre 2024 et 2025, qui a succédé à une baisse continue depuis 2021 en raison d’un environnement macroéconomique difficile20.
    • Parmi les cargaisons sèches, le segment des produits agricoles a diminué de -14,6 % tandis que le segment du sable, pierres et gravier a augmenté de +15,4 % par rapport à 2024.
    • En ce qui concerne les cargaisons liquides, malgré les bons résultats affichés par le segment des produits chimiques (+37,3 %), les volumes ont diminué de -4,5 % entre 2024 et 2025, principalement en raison d’une baisse du transport des produits pétroliers (-7,6 %).
    •  

      FIGURE 8 : MANUTENTION FLUVIALE DANS LE PORT MARITIME DE HAMBOURG (EN MILLIONS DE TONNES)


      ch4_fig8_raw data
      Source : Office statistique de Hambourg et du Schleswig-Holstein
       

      FIGURE 9 : MANUTENTION FLUVIALE DANS LE PORT MARITIME DE HAMBOURG, PAR TYPE DE CARGAISONS (EN MILLIONS DE TONNES) *


      ch4_fig9_raw data
      Source : Office statistique de Hambourg et du Schleswig-Holstein
      * Les marchandises diverses ne sont pas prises en compte dans ces calculs (en 2025, le volume transporté pour cette catégorie de marchandises totalisait près de 0,1 million de tonnes).


PRINCIPAUX PORTS INTÉRIEURS ET MARITIMES EUROPÉENS21

    Les données relatives à la manutention fluviale des marchandises dans les principaux ports intérieurs et maritimes sont disponibles dans l’annexe statistique.

    PORTS DU RHIN TRADITIONNEL

      TRAFIC FLUVIAL ANNUEL TOTAL (EN MILLIONS DE TONNES)


    PORTS ALLEMANDS NON RHÉNANS *

      TRAFIC FLUVIAL ANNUEL TOTAL (EN MILLIONS DE TONNES)


    PORTS NÉERLANDAIS

      TRAFIC FLUVIAL ANNUEL TOTAL (EN MILLIONS DE TONNES)


    PORTS FRANÇAIS ET BELGES

      TRAFIC FLUVIAL ANNUEL TOTAL (EN MILLIONS DE TONNES)


    PORTS DANUBIENS

      TRAFIC FLUVIAL ANNUEL TOTAL (EN MILLIONS DE TONNES)


    PORTS SUR LA SAVE

      TRAFIC FLUVIAL ANNUEL TOTAL (EN MILLIERS DE TONNES)

• En 2025, les conditions de navigation sur le Rhin se sont avérées moins favorables qu’en 2024, avec des périodes de restrictions concernant les tirants d’eau disponibles, en particulier au printemps. Les niveaux d’eau sont pourtant restés plus favorables s que pendant les périodes d’étiage sévères de 2018 et 2022. Au niveau régional cependant, les conditions ont été plus difficiles sur le Rhin supérieur (à Bâle et à Maxau). L’ensemble des secteurs du Danube ont compté un nombre de jours de basses eaux nettement supérieur en 2025.
• Les taux de fret nominaux ont augmenté en raison de la baisse des niveaux d’eau, de contraintes opérationnelles accrues et des pressions sur les coûts. L’estimation d’un indice des coûts pour la navigation rhénane fait néanmoins apparaître une augmentation de +88 % des coûts totaux de la navigation citerne depuis 2004. Cette hausse des coûts s’est accélérée depuis 2020. Par conséquent, en moyenne, les recettes réelles issues de la navigation intérieure ont soit stagné (dans le transport par barges-citernes), soit diminué (dans le transport de marchandises sèches).
• Si l’on ajuste la hausse des taux de fret à long terme en fonction de l’augmentation des coûts, on constate que la hausse des taux de fret nominaux disparaît ; cela signifie que les marges bénéficiaires correspondant à l’évolution des revenus réels de la navigation rhénane ont été très faibles.


HAUTEURS D’EAU, TIRANTS D’EAU DISPONIBLES ET CONDITIONS DE NAVIGATION

  • La prestation globale du transport fluvial est liée, entre autres, aux hauteurs d’eau, qui déterminent la quantité de marchandises qu’un bateau peut charger et transporter, tout en assurant les conditions de sécurité requises pour la navigation. Les effets combinés d’une profondeur d’eau importante et des facteurs de charge élevés qui en résultent permettent de réduire la consommation de carburant par unité de production. En effet, plus il y a d’eau sous la quille, plus la puissance requise et la consommation de carburant sont faibles ; à l’inverse, moins il y a d’eau sous la quille, plus la puissance requise et la consommation de carburant augmentent rapidement.
  • Bien que, pendant une période de basses eaux, la réduction du facteur de charge puisse être compensée par la mise en service d’un plus grand nombre de bateaux, il y a des limites évidentes à cela11. Parallèlement à la mise à disposition de bâtiments supplémentaires, d’autres facteurs jouent un rôle majeur. Par exemple, les coûts plus élevés caractérisant ces périodes amènent certains opérateurs à retarder le transport d’une partie de leurs cargaisons, en particulier les moins urgentes ou les moins rentables. En outre, certains clients recherchent également d’autres solutions modales lorsqu’elles sont disponibles. Les périodes d’étiage qu’a subies le Rhin à l’automne 2018 et à l’été 2022 en sont un exemple. Ces deux événements ont entraîné une baisse globale du transport de marchandises. De ce fait, la réduction des facteurs de charge par bateau n’a pas pu être compensée par la mise en service d’un plus grand nombre de bâtiments.
  • La quantité de marchandises qu’un bateau est en mesure de charger et transporter en fonction d’une hauteur d’eau donnée est déterminée par le tirant d’eau disponible, comme le montre la figure suivante.
  •  

    FIGURE 1 : HAUTEUR D’EAU EFFECTIVE, TIRANT D’EAU EFFECTIF, ÉTIAGE ÉQUIVALENT, PROFONDEUR MINIMALE DU CHENAL NAVIGABLE ET TIRANT D’EAU POSSIBLE OU DISPONIBLE À KAUB, SUR LE RHIN MOYEN *


    Sources : données communiquées à la CCNR par l’Institut fédéral allemand d’hydrologie (Bundesanstalt für Gewässerkunde – BfG) (2015)
    * Les distances indiquées dans cette illustration ne sont pas à l’échelle. En effet, la date choisie pour déterminer le tirant d’eau disponible ou possible est celle du 3 septembre 2020, à laquelle les hauteurs d’eau effectives étaient de 239 cm en moyenne. Au cours de la navigation, le tirant d’eau effectif d’un bateau tient également compte de l’effet d’enfoncement. Ce dernier résulte des effets hydrodynamiques et génère un tirant d’eau plus élevé lors de la navigation par rapport à celui d’un bateau à l’arrêt. L’effet d’enfoncement est d’autant plus fort lorsqu’il y a moins d’eau sous le bateau et lorsque celui-ci navigue plus vite.


  • L’une des méthodes d’évaluation de l’hydraulicité et des conditions de navigation consiste à calculer le tirant d’eau disponible à partir des hauteurs d’eau. Le tirant d’eau disponible est la profondeur à laquelle un bateau peut s’enfoncer dans l’eau tout en remplissant les conditions de sécurité requises. Cette profondeur est calculée en fonction des hauteurs d’eau et de paramètres tels que l’étiage équivalent et la profondeur minimale du chenal navigable12.
  • La figure suivante indique le nombre de jours par an durant lesquels un tirant d’eau donné était disponible à l’échelle de Kaub. Elle montre que l’année 2025 s’est distinguée par des conditions de navigation moins favorables qu’en 2024. Par exemple, le tirant d’eau disponible à Kaub en 2025 était compris entre 1,31 m et 1,80 m pendant 18 jours, contre 0 jour en 2024. En 2018, cet intervalle comptait 84 jours, en 2022, 52 jours, et en 2023, 24 jours. Cependant, contrairement aux années 2018 et 2022, le tirant d’eau disponible n’est jamais descendu en dessous de 1,31 m à Kaub en 2025.
  • Si l’année 2024 a connu quelques épisodes de hautes eaux, il n’y en a eu aucun en 2025.
  •  

    FIGURE 2 : INTERVALLES DE TIRANT D’EAU DISPONIBLE À KAUB, EXPRIMÉS EN NOMBRE DE JOURS PAR AN


    ch3_fig2_raw data
    Sources : calculs de la CCNR basés sur des données de l’Administration fédérale allemande des voies d’eau et de la navigation (WSV), fournies par l’Office fédéral allemand de l’hydrologie (BfG).
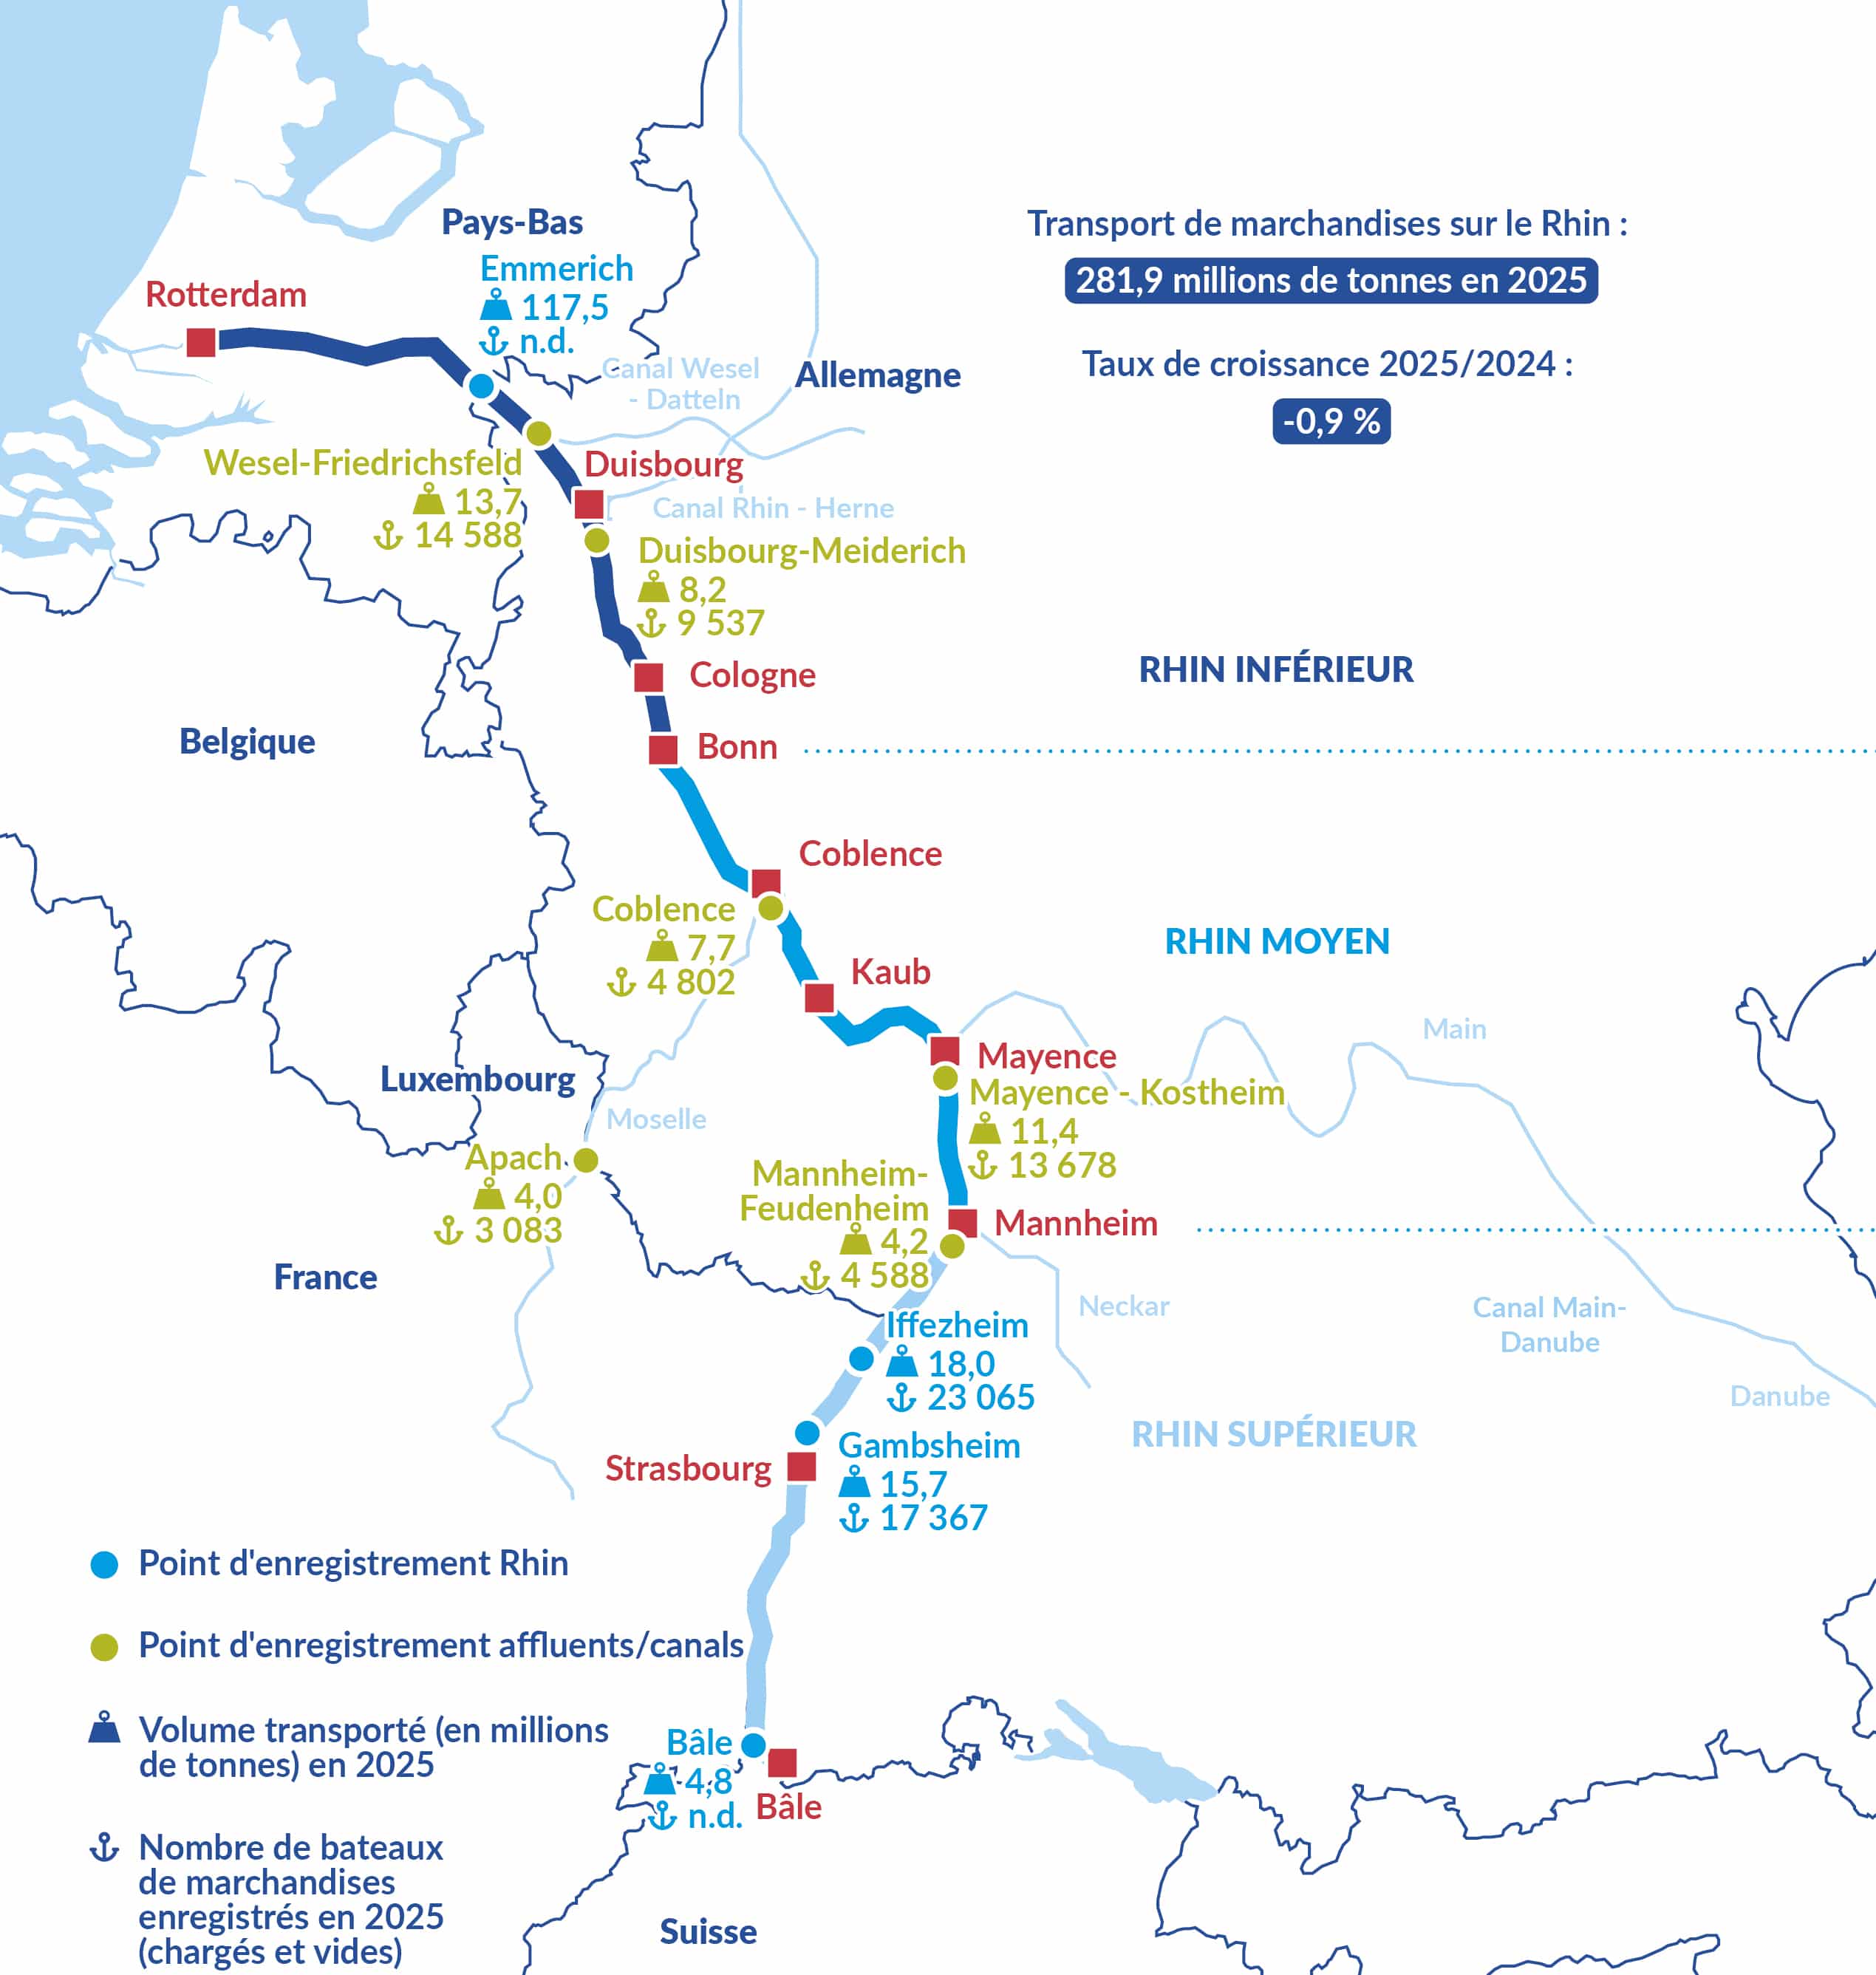


NOMBRE DE JOURS DE CONDITIONS CRITIQUES DUES AUX BASSES EAUX, RELEVÉ AUX ÉCHELLES SUR LE RHIN ET LE DANUBE

    ÉCHELLES SUR LE RHIN

    • Une autre méthode d’évaluation de la qualité des conditions de navigation sur une année entière consiste à compter le nombre de jours durant lesquels les hauteurs d’eau ont été inférieures à un niveau de basses eaux de référence donné, appelé « étiage équivalent (EE) » pour les sections à écoulement libre du Rhin et « niveau des plus basses eaux navigables (PBEN) » pour le Danube. Si les hauteurs d’eau descendent en dessous de ce niveau de basses eaux de référence, cela signifie que les conditions de navigation deviennent critiques.
    • L’EE est déterminé par la CCNR pour plusieurs échelles sur le Rhin. Les valeurs sont ajustées tous les dix ans, afin de tenir compte des changements naturels et anthropiques.
    • L’EE 2012 est entré en vigueur en 2014 et a conservé sa validité jusqu’à la fin de l’année 2022. Un nouvel EE (EE 2022) a été introduit le 1er janvier 2023 et restera applicable jusqu’à la fin de l’année 2031.
    • Bien que l’EE se mesure en centimètres, il est avant tout déterminé par rapport au débit. En effet, les valeurs des débits équivalents (indiquées en m3/s) aux échelles de références sont nouvellement déterminées tous les dix ans en tant que débits relevés sur 100 ans. Les valeurs des débits équivalents sont ensuite utilisées pour recalculer, tous les dix ans, les valeurs correspondantes de l’EE par rapport aux niveaux de référence. L’EE peut donc être défini comme suit : « L’étiage équivalent (EE) est la hauteur d’eau qui, sur la base de la moyenne pluriannuelle, survient durant 20 jours sans glace [par an] sur le Rhin de bas débits équivalents ».
    •  

      TABLEAU 1 : PARAMÈTRES HYDRAULIQUES POUR LES ÉCHELLES D’IMPORTANCE MAJEURE SUR LE RHIN *

      ÉchelleProfondeur garantie du chenal de navigationÉtiage équivalent 2022
      Tiel (Waal, NL)280 cm255 cm
      Nijmegen (Waal, NL)280 cm516 cm
      IJsselkop (Nederrijn, NL)280 cm683 cm
      Lobith (Rhin inférieur, NL)280 cm733 cm
      Emmerich (Rhin inférieur, DE)280 cm74 cm
      Duisburg-Ruhrort (Rhin inférieur, DE)280 cm227 cm
      Cologne (Rhin inférieur, DE)250 cm139 cm
      Kaub (Rhin moyen, DE)190 cm77 cm
      Oestrich (Rhin moyen, DE)190 cm92 cm
      Maxau (Rhin supérieur, DE)210 cm372 cm
      Bâle (Rhin supérieur, CH)300 cm501 cm

      Sources : WSV, Rijkswaterstaat
      * Le Waal et le Nederrijn sont deux bras du delta du Rhin aux Pays-Bas.


    • Les données relatives aux hauteurs d’eau relevées à ces onze échelles rhénanes ont été collectées et analysées quotidiennement.
    •  


    • Les graphiques suivants montrent le nombre de jours auxquels l’étiage équivalent n’a pas été atteint aux échelles susmentionnées.
    •  
      Nombre de jours en dessous de l’étiage équivalent (EE)
       

      Sources : calculs de la CCNR basés sur des données de la WSV, fournies par le BfG, ainsi que sur des données du Rijkswaterstaat.
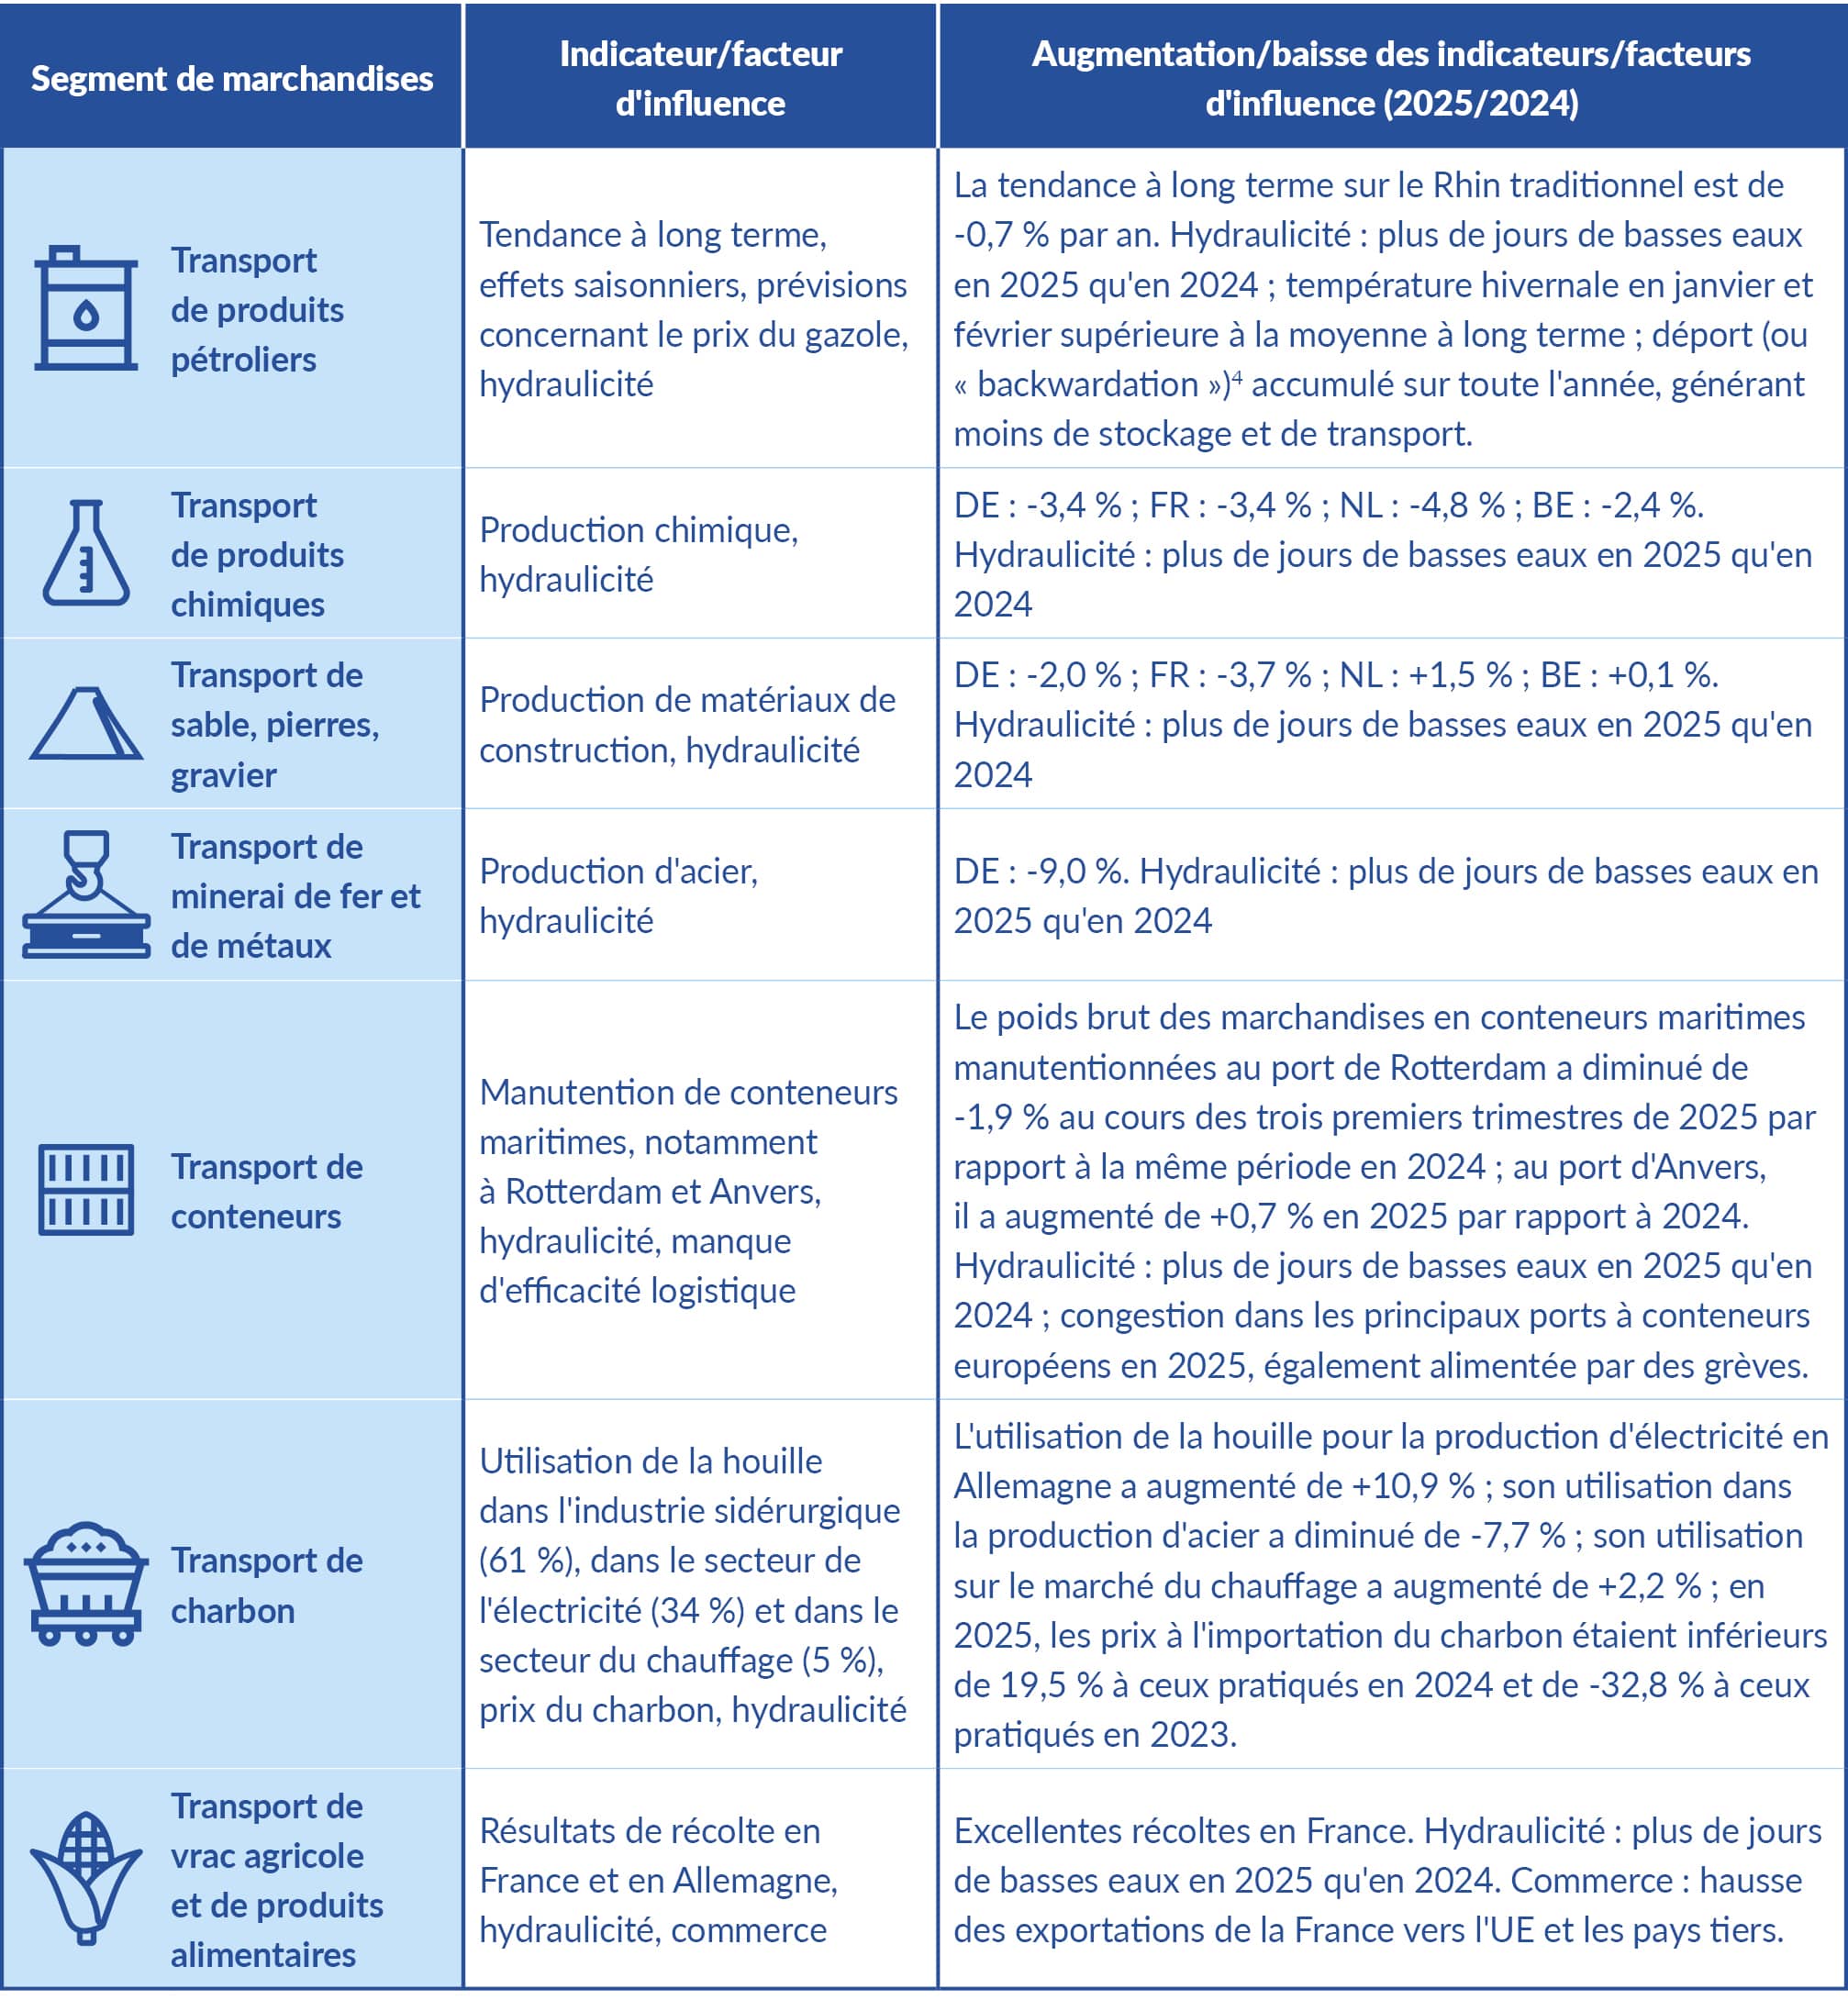
       

    • Comme l’ont déjà montré les chiffres relatifs au tirant d’eau disponible à Kaub, de brèves périodes de basses eaux ont eu lieu en 2025, notamment au printemps. Au niveau régional, les conditions étaient particulièrement difficiles sur le Rhin supérieur (Bâle et Maxau) ainsi qu’à Oestrich, sur le Rhin moyen. Le nombre de jours de basses eaux (auxquels l’étiage équivalent n’a pas été atteint) était cependant légèrement supérieur à celui enregistré en 2024, également sur le Rhin inférieur (Emmerich, Lobith, IJsselkop, Nijmegen).
    • Il demeure nécessaire de poursuivre les efforts pour renforcer la résilience et la fiabilité de la navigation intérieure en périodes de basses eaux. En effet, sous l’influence du changement climatique, des périodes de sécheresse plus longues et des événements plus extrêmes sont attendus.

    ÉCHELLES SUR LE DANUBE

    • Le niveau de basses eaux de référence pour le Danube est appelé « niveau des plus basses eaux navigables (PBEN) ». Il est défini comme la hauteur d’eau dépassée pendant 94,0 % du nombre total de jours d’une année (soit 343 jours), en dehors des périodes de glace, sur une durée d’observation de plusieurs décennies13.
    • Sur la base de cette définition, il est possible de calculer le nombre de jours auxquels le niveau des plus basses eaux navigables (PBEN) n’a pas été atteint pour le Danube.
    •  

      TABLEAU 2 : PARAMÈTRES HYDRAULIQUES POUR LES ÉCHELLES D’IMPORTANCE MAJEURE SUR LE DANUBE

      ÉchelleTirant d'eau minimum fixé par l'administration fluviale pour le transport de marchandisesNiveau des plus basses eaux navigables
      Pfelling (DE)250 cm290 cm
      Hofkirchen (DE)250 cm207 cm
      Kienstock (AUT)250 cm161 cm
      Wildungsmauer (AUT)250 cm155 cm
      Devin (SK)250 cm144 cm
      Budapest (HU)250 cm102 cm
      Bezdan (RS)250 cm-10 cm
      Calafat (RO)250 cm-5 cm
      Calarasi (RO)250 cm-32 cm
      Lom (BG)250 cm144 cm
      Silistra (BG)250 cm80 cm

      Source : Commission du Danube


    • Des données relatives aux hauteurs d’eau ont été collectées et analysées quotidiennement par la Commission du Danube pour onze échelles importantes situées sur le Danube. Les graphiques ci-dessous indiquent le nombre de jours par an auxquels les hauteurs d’eau effectives ont été inférieures aux PBEN.
    •  
      Nombre de jours en dessous du niveau des plus basses eaux navigables (PBEN)
       

      Sources : calculs de la CCNR basé sur des données de la WSV, fournies par le BfG, ainsi que sur des données de l’État fédéral de Basse-Autriche Autriche et de la Commission du Danube
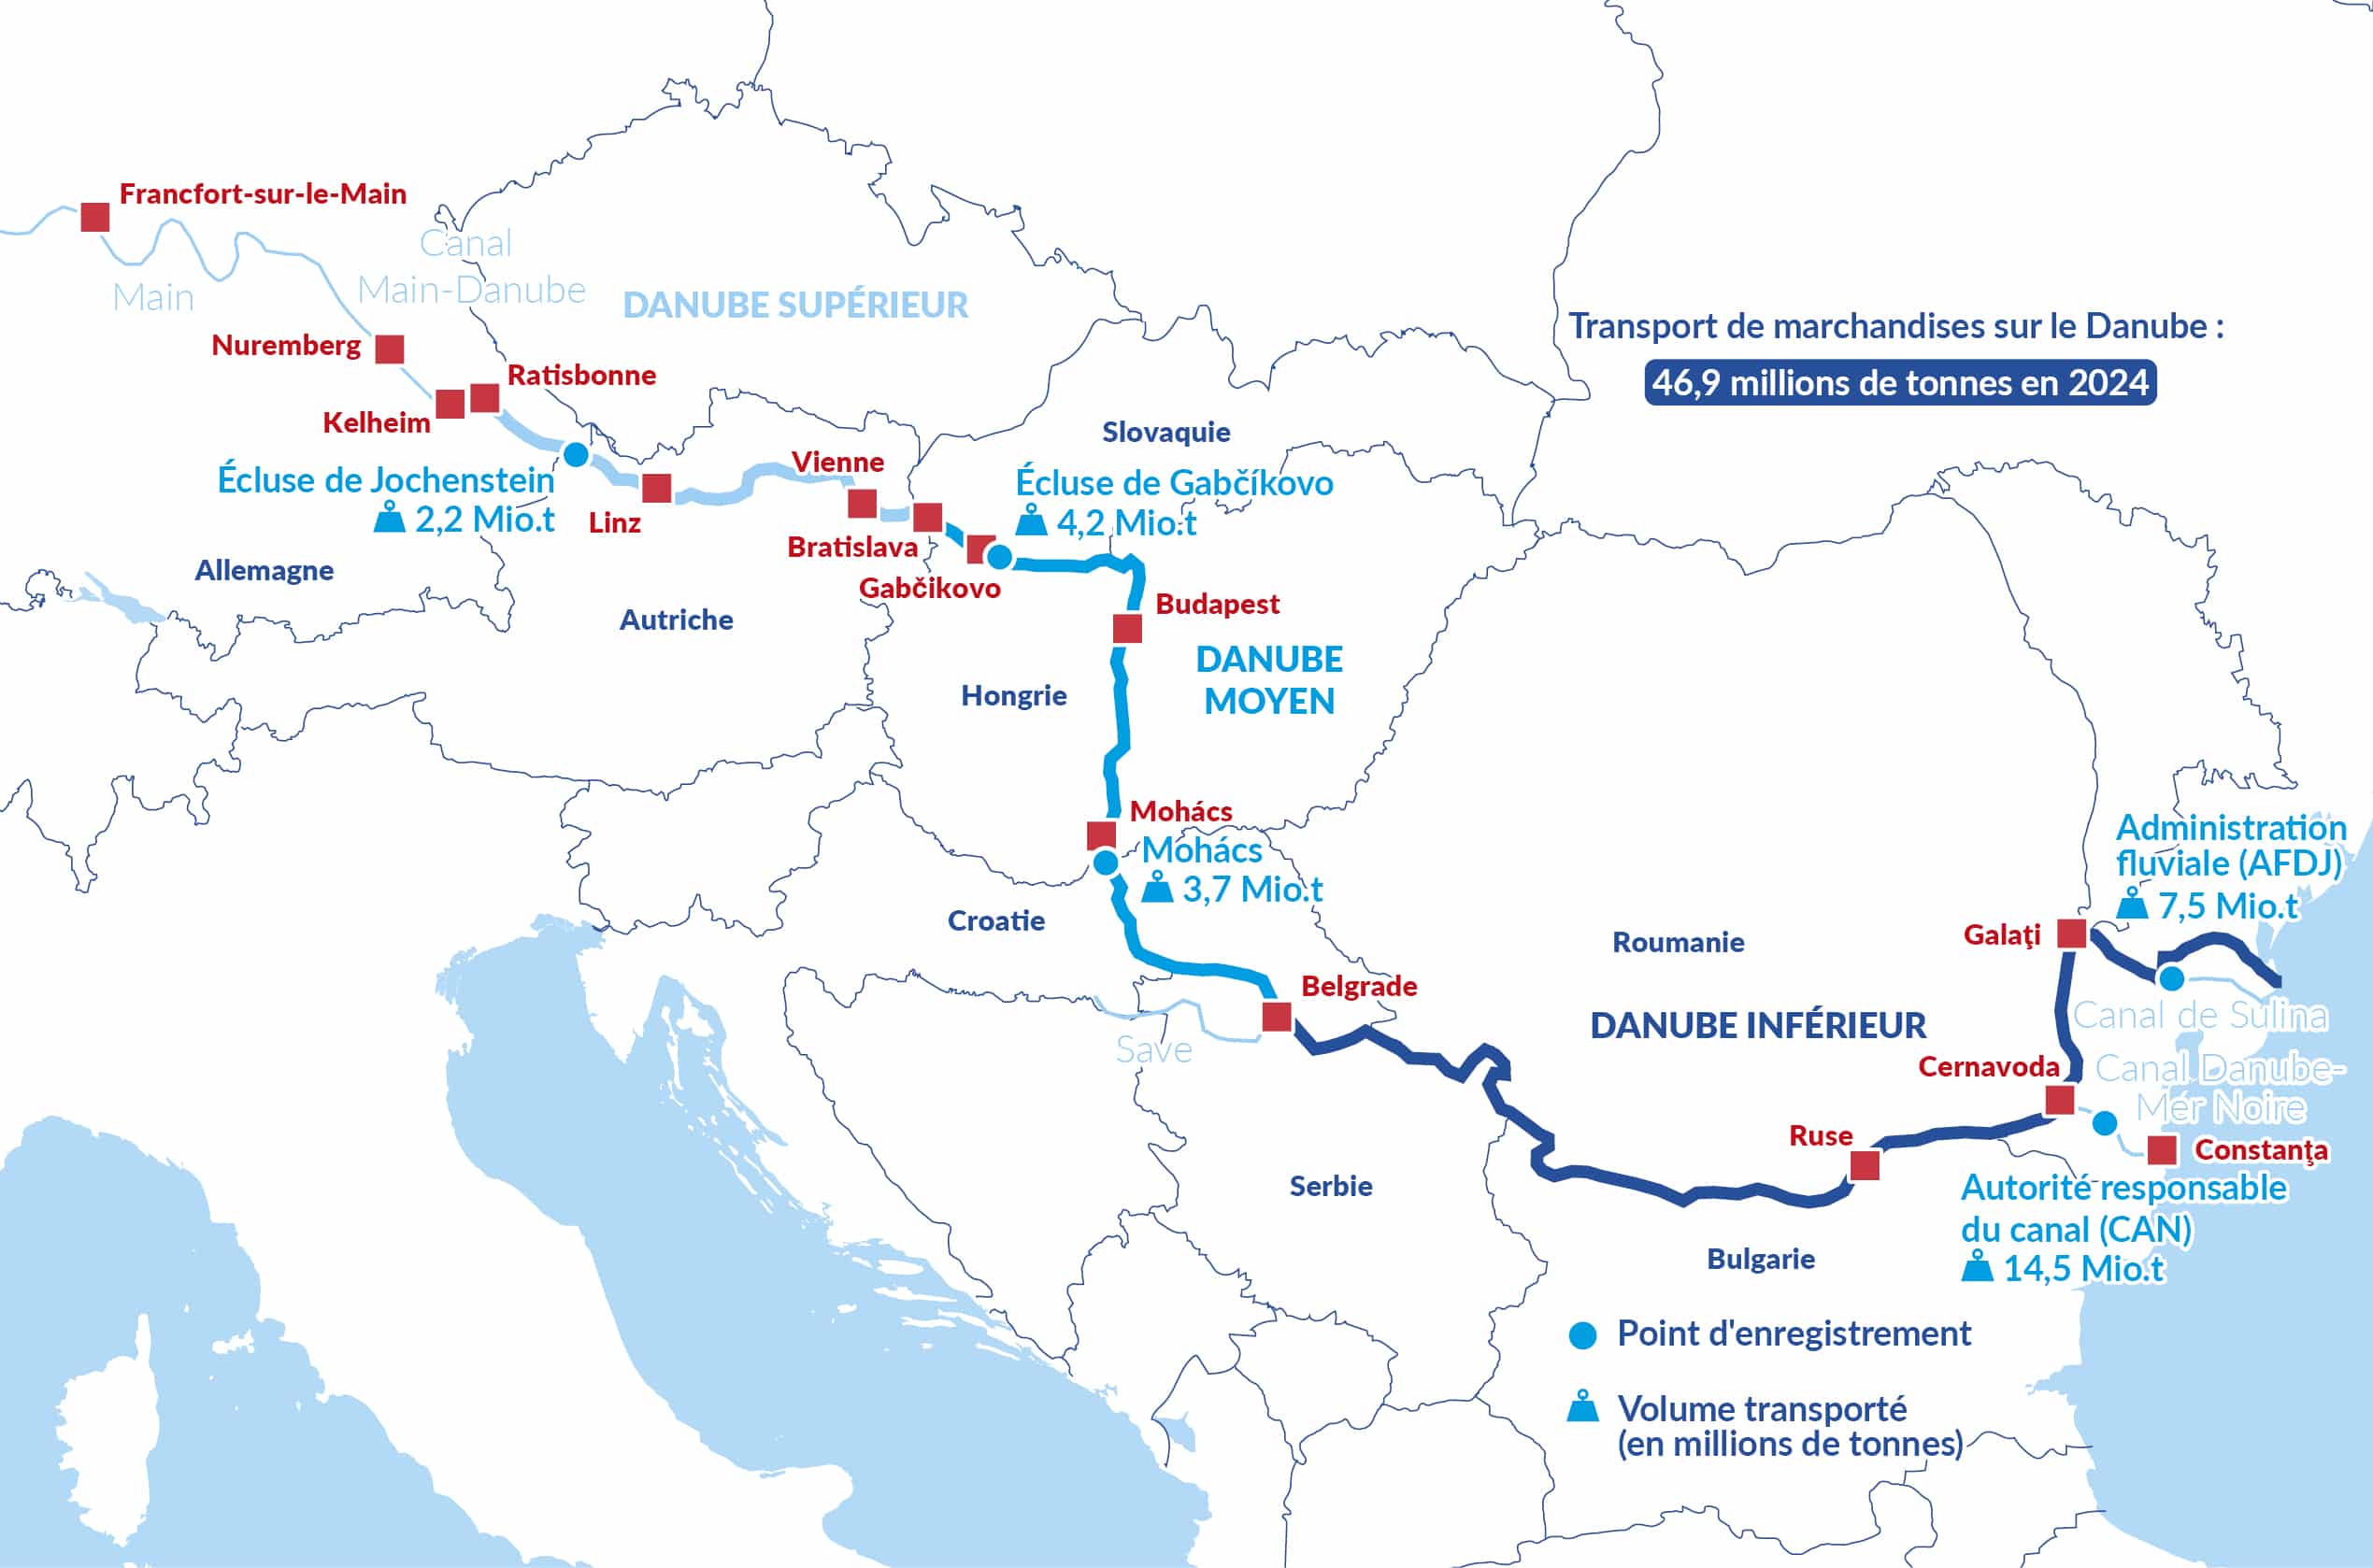
       

    • Les données relevées aux 11 échelles danubiennes indiquent une grave détérioration des conditions d’hydraulicité en 2025 par rapport aux années précédentes. Cette situation a eu un impact négatif sur le transport de marchandises sur le Danube en 2025.


    TAUX DE FRET DANS LA RÉGION DU RHIN

      TAUX DE FRET APPLICABLES AUX CARGAISONS LIQUIDES DANS LA RÉGION DU RHIN

      • La figure 3 illustre l’indice des taux de fret du marché au comptant applicables au gazole dans le cadre du transport ARA-Rhin de cargaisons liquides (moyennes annuelles), non ajusté en fonction de l’inflation ou de l’augmentation des coûts. La tendance suivie est à la hausse. De plus, les fortes périodes de basses eaux, survenues en 2015, 2018 et 2022, apparaissent clairement, représentées par des pics positifs. Les tendances observées sont presque identiques pour les trois différentes entités géographiques représentées, à savoir deux sections du Rhin (inférieur et supérieur) et le Main (affluent du Rhin).
      •  

        FIGURE 3 : INDICE DES TAUX DE FRET D’INSIGHTS GLOBAL APPLICABLES AUX TRANSPORTS DE CARGAISONS LIQUIDES (GAZOLE) DANS LE CADRE DU COMMERCE ARA-RHIN (2004 = 100), NON AJUSTÉ EN FONCTION DE L’AUGMENTATION DES COÛTS


        ch3_fig3_raw data
        Sources : calculs de la CCNR basés sur des données d’Insights Global
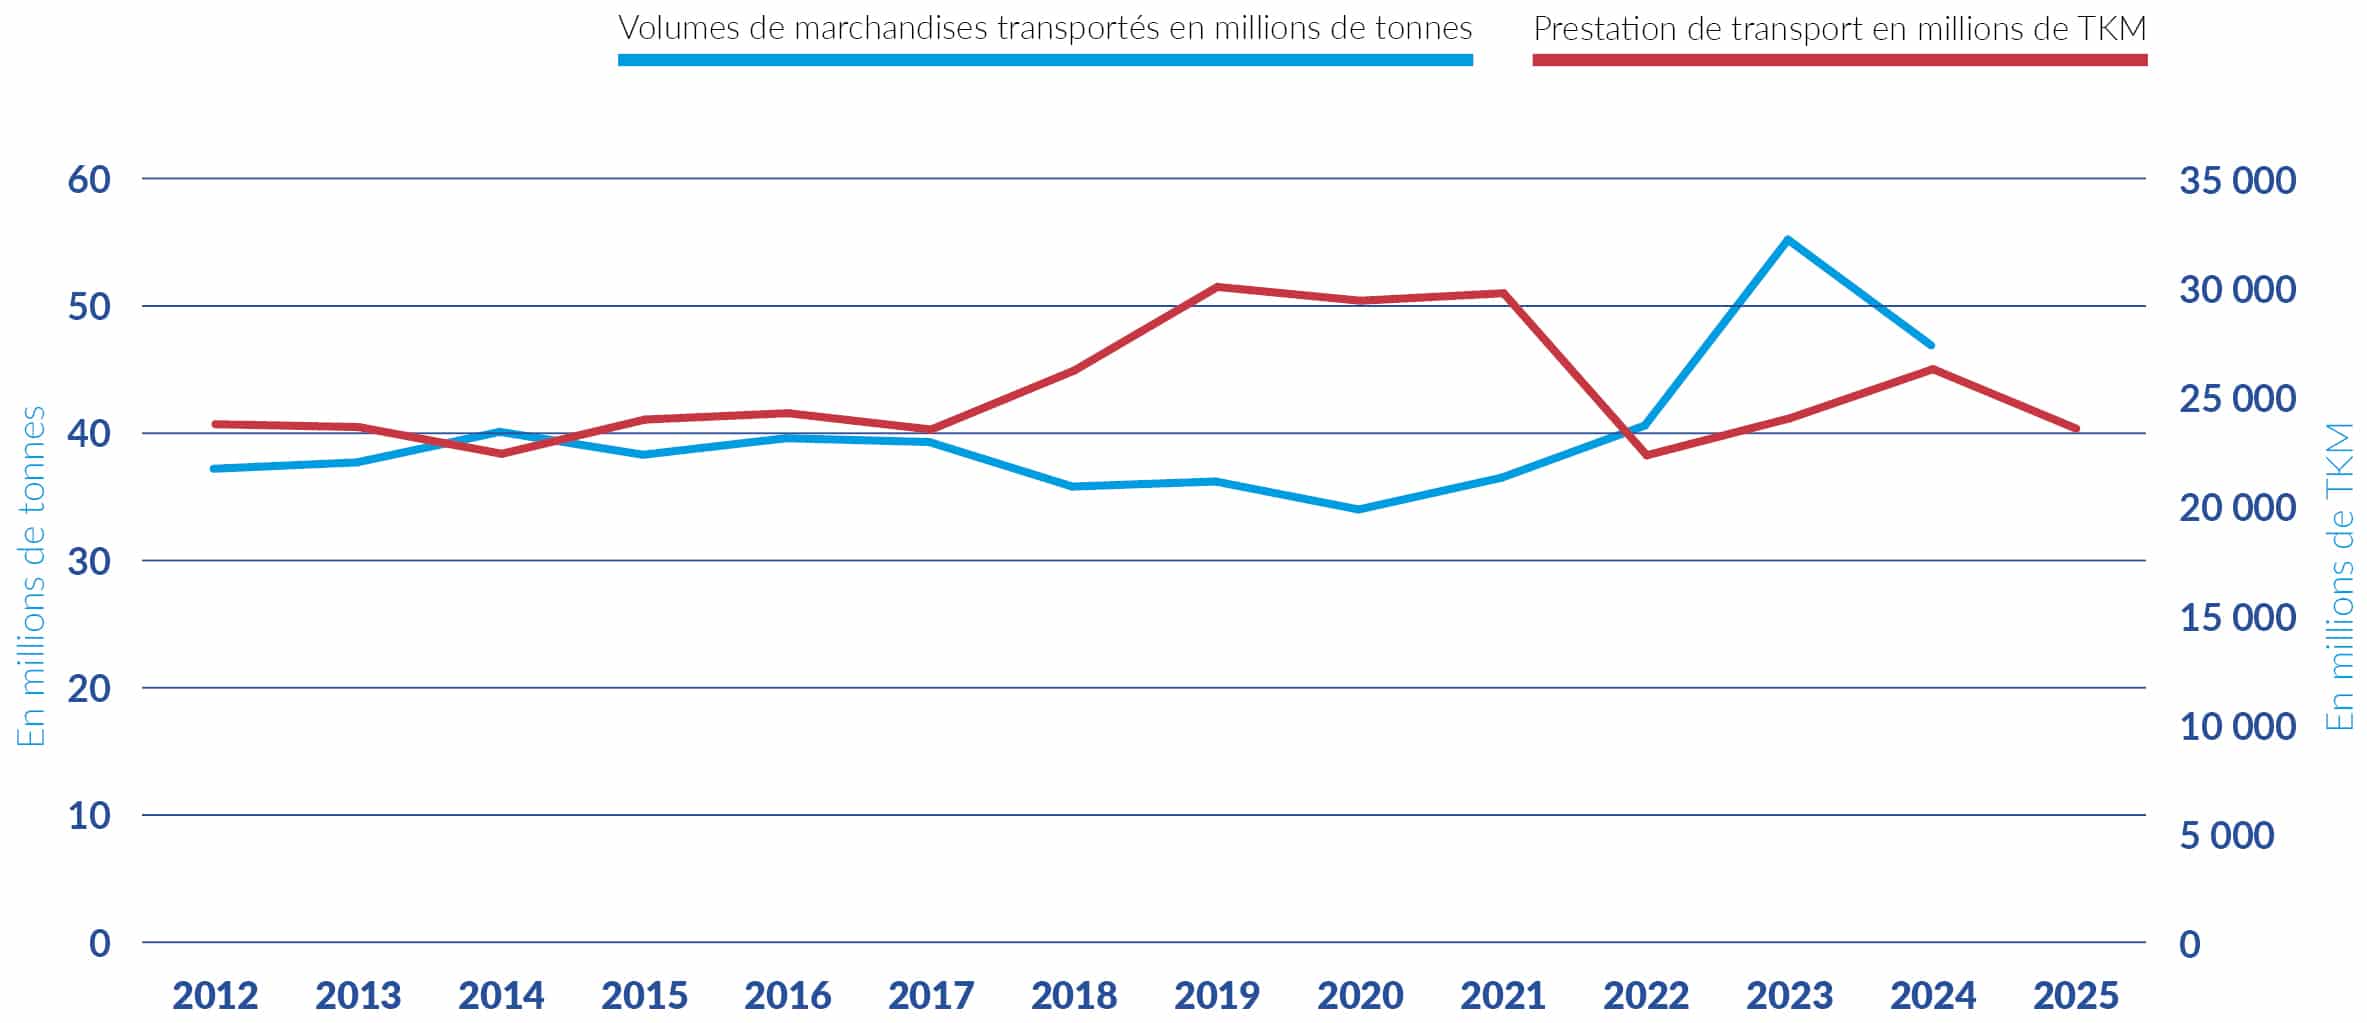
        Rhin inférieur = moyenne des transports à destinations de Duisbourg et Cologne ; Rhin supérieur = moyenne des transports à destinations de Karlsruhe et Bâle ; Main = transports à destination de Francfort-sur-le-Main.


      • Cette tendance générale à la hausse reflète cependant davantage les effets de l’inflation ou de l’augmentation des coûts avec le temps que l’amélioration des conditions du marché.
      • Pour « déflater » la série des taux de fret, il a été procédé à l’estimation d’un indice des coûts pour le transport par bateaux-citernes sur le Rhin. En ce qui concerne cet indice, il convient de garder à l’esprit que les bateaux-citernes modernes (à double coque) sont plus coûteux que les bateaux à cargaison sèche. La part des coûts d’investissement sera donc plus importante. En outre, les coûts de personnel sont également plus élevés pour le transport par bateaux-citernes en raison des équipages spécialisés.
      •  

        TABLEAU 3 : STRUCTURE DE L’INDICE DES COÛTS POUR LE TRANSPORT PAR BATEAU-CITERNE SUR LE RHIN

        Élément de coûtPart dans les coûts totaux (pondération dans l'indice)MotifSource des données
        Carburant (gazole)30 %Forte consommation de carburantIndice Destatis des prix du gazole
        Équipage25 %Équipage coûteux, niveau technique élevéSuivi de l’évolution des coûts par Panteia
        Coûts d'investissement20 %Prix élevé des bateaux-citernes à double coqueTaux d'intérêt à long terme (d’après les données recueillies par la Banque centrale allemande), majorés d'une prime de risque (2,5%) et de l'indice des prix pour la construction navale et les métaux (Destatis) à des fins d'amortissement
        Réparation et entretien15 %Standards élevés pour les bateaux-citernesSuivi de l’évolution des coûts par Panteia
        Assurance6 %Risques environnementaux élevésSuivi de l’évolution des coûts par Panteia
        Autres coûts4 %Administration, InformatiqueSuivi de l’évolution des coûts par Panteia
        Coûts totaux100 %Intégralité des coûts-


      • Le graphique ci-dessous illustre la combinaison des indices relatifs aux coûts et leur pondération au fil du temps (ce que l’on appelle un indice de coûts combiné), tel que présenté dans le tableau 3.
      •  

        FIGURE 4 : INDICE DES COÛTS COMBINÉS APPLICABLE AU TRANSPORT PAR BATEAU-CITERNE (2004 = 100) *


        ch3_fig4_raw data
        Sources : calculs de la CCNR à partir de données communiquées par Panteia, Destatis et la Banque centrale allemande (Bundesbank)
        * Indice des coûts combinés = 0,3 × coûts de carburant + 0,25 × coûts d’équipage + 0,20 × coûts d’investissement + 0,15 × coûts de réparation et d’entretien + 0,06 × coûts d’assurance + 0,04 × autres coûts.


      • L’indice des coûts combinés confirme la forte augmentation des coûts depuis la pandémie de Covid, en particulier entre 2020 et 2022. Les raisons de cette augmentation des coûts, due notamment aux coûts de carburant et aux coûts de réparation et d’entretien, sont présentées dans le tableau ci-dessous.
      •  

        TABLEAU 4 : RAISONS DE L’AUGMENTATION DES COÛTS DU TRANSPORT PAR BATEAU-CITERNE DEPUIS 2004

        Élément de coûtTaux de croissance des coûts depuis 2004Raisons de cette tendance à la hausse observée depuis 2004
        Carburant (gazole)+82 %Très volatile ; suit le cycle économique et les chocs externes (tensions géopolitiques)
        Équipage+95 %Hausse constante due à une pénurie de main-d'œuvre qualifiée, notamment dans le transport par bateaux-citernes
        Coûts d'investissement+51 %Forte hausse due aux investissements dans les bateaux à double coque (2012-2018), à l'augmentation des prix de l'acier et de la construction navale, ainsi qu'aux récentes augmentations des taux d'intérêt
        Réparation et entretien+136 %Hausse des prix de l'acier et de l'électricité, capacités limitées des chantiers navals
        Assurance+100 %Augmentation des primes d'assurance responsabilité pour les marchandises dangereuses, augmentation de la valeur des bateaux (double coque) et évaluations plus strictes des risques environnementaux
        Autres coûts+68 %Augmentation des charges administratives, des coûts liés à la numérisation, des droits portuaires et d'éclusage, ainsi que l'augmentation des dépenses liées aux certifications de sécurité
        Coûts totaux+88 %Résultat global pondéré de tous les sous-indices, reflétant une évolution structurelle vers un environnement à coûts élevés dans le secteur européen de la navigation intérieure

        Sources : calculs de la CCNR à partir de données communiquées par Panteia, Destatis et la Banque centrale allemande (Bundesbank)
         

      • Un aperçu tout à fait différent est donné à la figure 5, dans laquelle sont représentées les données relatives aux taux de fret nominaux ajustés en fonction de l’augmentation des coûts (obtenues en divisant les taux de fret nominaux de la figure 3 par l’indice des coûts combinés de la figure 4).
      • Dans son ensemble, l’analyse montre que la tendance à la hausse a pratiquement disparu, finissant, avec le temps, par céder la place à la stagnation, sans tendance réelle à la hausse ou à la baisse. En d’autres termes, les prix réels et les revenus réels générés par le transport par bateaux-citernes stagnent depuis 2004 et n’ont été que temporairement poussés à la hausse sous l’effet des basses eaux pendant des années bien spécifiques, notamment en 2015, 2018 et 2022.
      •  

        FIGURE 5 : INDICE DES TAUX DE FRET D’INSIGHTS GLOBAL APPLICABLES AUX TRANSPORTS DE CARGAISONS LIQUIDES (GAZOLE) DANS LE CADRE DU COMMERCE ARA-RHIN (2004 = 100), AJUSTÉ EN FONCTION DE L’AUGMENTATION DES COÛTS


        ch3_fig5_raw data
        Sources : calcul de la CCNR basé sur les données d’Insights Global, de Panteia, de Destatis et de la Banque centrale allemande (Bundesbank).
        Rhin inférieur = moyenne des transports à destinations de Duisbourg et Cologne ; Rhin supérieur = moyenne des transports à destinations de Karlsruhe et Bâle ; Main = transports à destination de Francfort-sur-le-Main.


      INDICE DES TAUX DE FRET ÉTABLI PAR LE CBS POUR LA RÉGION DU RHIN

      • Les données sur les taux de fret sont recueillies par le Bureau central néerlandais des statistiques (CBS) auprès d’un panel d’entreprises néerlandaises de transport fluvial. Les montants recensés correspondent à des itinéraires fixes faisant l’objet de questionnaires envoyés deux fois par trimestre. Si les coûts de navigation et les majorations pour le carburant et les basses eaux sont inclus, les coûts de manutention des marchandises en sont exclus. Dans l’ensemble, on observe une augmentation progressive et régulière des taux de fret, qui ont déjà connu une hausse temporaire en 2022/23 en raison d’un épisode de basses eaux. Pourtant, ces taux nominaux ne sont pas ajustés pour tenir compte de l’augmentation des coûts.
      •  

        FIGURE 6 : INDICE DES TAUX DE FRET DU CBS PAR TRIMESTRE (2021 = 100), NON AJUSTÉ EN FONCTION DE L’AUGMENTATION DES COÛTS *


        ch3_fig6_raw data
        Source : Bureau central néerlandais des statistiques (CBS) (services de navigation intérieure ; indice des prix), Tableau 85817 (2021=100)
        * Les prix en vigueur sur les itinéraires empruntés sont passés en revue deux fois par trimestre ; les majorations pour le carburant et les basses eaux sont incluses, sauf pour le chargement et le déchargement. Cette révision a lieu au milieu et à la fin du trimestre. Tous les prix sont exprimés en valeur nominale.


      • Afin de déflater ces données relatives aux taux de fret nominaux, il convient d’établir un indice des coûts, comme pour le transport de vrac liquide.
      •  

        TABLEAU 5 : STRUCTURE DE L’INDICE DES COÛTS POUR LE TRANSPORT DE VRAC SEC ET DE CONTENEURS SUR LE RHIN

        Élément de coûtPart dans le transport de vrac sec (%)Part dans le transport de conteneurs (%)Source des données
        Carburant (gazole)35 %28 %Indice Destatis des prix du gazole
        Équipage25 %22 %Suivi de l’évolution des coûts par Panteia
        Coûts d'investissement15 %22 %Banque centrale allemande / Indice Destatis des métaux
        Réparation et entretien12 %10 %Suivi de l’évolution des coûts par Panteia
        Assurance3 %5 %Suivi de l’évolution des coûts par Panteia
        Autres coûts10 %13 %Suivi de l’évolution des coûts par Panteia
        Total100 %100 %-


      • Raisons expliquant les différences entre ces parts :
        – La part des coûts de carburant dans le transport fluvial de vrac sec est plus élevée que dans le transport de vrac liquide et dans le transport de conteneurs parce que les parts des coûts d’investissement et d’assurance sont inférieures.
        – Les coûts d’investissement et leurs parts respectives pour les porte-conteneurs et les bateaux-citernes sont supérieurs, car ces derniers sont plus coûteux que les bateaux à cargaison sèche.
        – La valeur plus élevée des cargaisons liquides transportées par des bateaux-citernes ou des porte-conteneurs augmente les primes d’assurance relatives à ces cargaisons et, par conséquent, la part des coûts d’assurance, contrairement aux bateaux à cargaison sèche.
        – Les autres coûts représentent une part plus élevée dans le transport de conteneurs étant donné que les calendriers relatifs aux porte-conteneurs de ligne sont plus exigeants en termes d’administration logistique et de services d’appui.
      • Le graphique illustrant l’indice des coûts combinés pour les deux segments de marché est presque identique à celui consacré à l’augmentation des coûts du transport de cargaisons liquides. Au total, la hausse des coûts dans le secteur du transport de marchandises sèches s’est élevée à +86 % depuis 2004 et à +43 % depuis 2020. En ce qui concerne le transport par conteneurs, la hausse des coûts s’est élevée à +83 % (depuis 2004) et à +39 % depuis 2020.
      • Les taux de fret nominaux du CBS ajustés en fonction de l’augmentation des coûts s’obtiennent en divisant les taux applicables aux cargaisons sèches par l’indice des coûts applicable aux cargaisons sèches (année de référence : 2021), et les taux applicables aux cargaisons en conteneurs par l’indice des coûts applicable aux cargaisons en conteneurs (année de référence : 2021). De même, les taux applicables aux cargaisons liquides sont divisés par l’indice des coûts applicable aux cargaisons liquides (année de référence : 2021).
      •  

        FIGURE 7 : INDICE DES TAUX DE FRET DU CBS PAR TRIMESTRE (2021 = 100), AJUSTÉ EN FONCTION DE L’AUGMENTATION DES COÛTS


        ch3_fig7_raw data
        Sources : analyse de la CCNR réalisée à partir de données du CBS (services de navigation intérieure ; indice des prix), Tableau 85817 2021=100
         

      • L’analyse révèle que les taux de fret du marché au comptant applicables aux cargaisons sèches, ajustés en fonction des coûts, étaient en moyenne inférieurs de 11 % au niveau de référence de 100 points en 2024 et 2025. Cela signifie que la croissance des taux de fret a présenté en moyenne un retard de 11 % dans ce secteur. Une tendance similaire, bien que moins marquée, a été observée pour les prix contractuels applicables aux cargaisons sèches, accusant une hausse des taux inférieure de 6 % à l’augmentation des coûts. En revanche, le transport de cargaisons liquides et de conteneurs est resté relativement équilibré, les mécanismes de correction des taux ayant presque compensé les augmentations des coûts (avec un écart marginal de 1 %). Dans l’ensemble, ce résultat laisse entrevoir une meilleure évolution des revenus dans le transport de cargaisons liquides et de conteneurs par rapport au transport de marchandises sèches, mais ne révèle aucune marge bénéficiaire significative dans ces segments de marché.
      •  
         

    INDICE DES TAUX DE FRET CITBO APPLICABLES AUX CARGAISONS LIQUIDES DANS LA RÉGION FARAG

      Répartition géographique de l’activité de transport de CITBO et structure des segments de produits
       

    • En ce qui concerne le transport de cargaisons liquides dans la région ARA élargie, incluant Amsterdam, Anvers, Vlissingen, Gand, Rotterdam et Terneuzen, l’analyse porte sur une série de données illustrant les taux de fret du marché au comptant, fournie par la Coopérative des propriétaires de bateaux-citernes de navigation intérieure (CITBO)14. Quant aux cargaisons transportées, les parts relatives aux différents groupes de produits se présentent comme suit :

      – Gazole et composants : 63 % en 2025, 37 % en 2024 (41 % en 2023 et 38 % en 2022)
      – Essence et composants : 31 % en 2025, 37 % en 2024 (37 % en 2023 et 29 % en 2022)
      – Biodiesel : 2 % en 2025, 13 % en 2024 (18 % en 2023 et 26 % en 2022)
      – Produits chimiques : 1 % en 2025, 4 % en 2024 (2 % en 2023 et 6 % en 2022)
      – Produits lourds : 2 % en 2025, 8 % en 2024 (0,2 % en 2023 et 1 % en 2022).

    •  

    • Le segment « gazole et composants » est de loin le plus important en ce qui concerne le volume de transport en valeur absolue. La part de ce segment a fortement augmenté en 2025. Le gazole occupe également la place centrale parmi les produits pétroliers transportés sur le Rhin. La part des produits chimiques est nettement inférieure à celle des cargaisons liquides transportées sur le Rhin. La part du biodiesel a fortement diminué ces dernières années.
    •  
      Résultats du calcul des indices des taux de fret (données relatives au marché au comptant)

    • Un indice des taux de fret a été calculé pour trois segments de produits15. Ces valeurs nominales de l’indice des taux de fret ont été ajustées pour tenir compte de la hausse des coûts intervenue depuis le troisième trimestre 2017 (période de référence de l’indice). À partir de la série déflatée ainsi obtenue, on constate que l’évolution16 présente des tendances différentes selon le segment de produits concerné.
    •  

      FIGURES 8, 9, ET 10 : INDICE DES TAUX DE FRET DE LA CITBO APPLICABLES AUX SEGMENTS DE CARGAISON LIQUIDE (INDICE T3 2017 = 100), AJUSTÉ EN FONCTION DE L’AUGMENTATION DES COÛTS


      ch3_fig8_raw data
      ch3_fig9_raw data
      ch3_fig10_raw data

      Sources : analyse de la CCNR basée sur les données relatives au marché au comptant fournies par la CITBO et sur l’indice des coûts combinés applicable au transport de cargaisons liquides
       

    • Les taux de fret applicables à l’essence et à ses composants ont suivi une tendance à la hausse depuis la fin de l’année 2017, y compris pour les données ajustées en fonction des coûts. Pour les taux de fret applicables au gazole et à ses composants, on observe également une tendance à la hausse plus récente. En ce qui concerne le biodiesel, on constate une forte tendance à la baisse.
    • Par rapport au Rhin, l’ensemble des taux de fret de la CITBO montre moins de volatilité en période d’étiage. La région du FARAG, située aux Pays-Bas et en Belgique, près de la mer du Nord, est sans aucun doute moins touchée par les phénomènes de basses eaux que ne l’est le Rhin dans l’arrière-pays.
    • Parmi les autres facteurs influant sur les taux de fret ajustés en fonction des coûts figurent la demande de transport, qui est liée à la production industrielle et à la situation économique générale, ainsi que la relation entre l’offre et la demande.

• La performance du transport fluvial de marchandises en Europe (UE-27 plus la Suisse, la Serbie et la République de Moldavie, et l’Ukraine) se chiffrait à 122,7 milliards de TKM en 2025, soit une baisse de -3,3 % par rapport à 2024. La part des pays rhénans représentait 80,0 % de la prestation totale de transport, et celle des pays du Danube 19,8 % (y compris l’Ukraine).
• Sur l’ensemble du Rhin, le transport de marchandises s’élevait à 281,9 millions de tonnes en 2025, soit une baisse de -0,9 % par rapport à 2024. Si la plupart des segments de marchandises enregistraient des volumes inférieurs, le charbon (+8,1 %), les métaux (+1,6 %) et les produits agricoles (+1,4 %) affichaient des hausses.
• Sur le Danube, les volumes de marchandises ont diminué en 2025, en raison de la faiblesse des conditions-cadres économiques, d’une hydraulicité moins favorable et des effets persistants de la guerre en Ukraine. Des diminutions significatives ont été observées pour les produits agricoles, les produits alimentaires et le transport de minerai de fer.


TRANSPORT EN EUROPE ET PAR PAYS

    PRESTATION TOTALE DE TRANSPORT FLUVIAL SUR LE TERRITOIRE NATIONAL DE CHAQUE PAYS EN EUROPE – COMPARAISON ENTRE 2024 ET 2025 (EN MILLIONS DE TKM) *


      Sources : Eurostat [iww_go_atygo] et [iww_go_nave], OCDE (Suisse, Ukraine et République de
      Moldavie), Ministère des transports du Royaume-Uni.
      * La part de la prestation de transport fluvial de l’Italie en Europe n’est pas disponible pour 2025.


      FIGURE 1 : PRESTATION DE TRANSPORT FLUVIAL ENTRE 2018 ET 2025 DANS LES PRINCIPAUX PAYS EUROPÉENS CONCERNÉS PAR LA NAVIGATION INTÉRIEURE (EN MILLIARDS DE TKM) *


      ch2_fig1_raw data
      Sources : Eurostat [iww_go_atygo] (pour la plupart des pays) et [iww_go_nave] (Serbie), OCDE (Suisse, Ukraine et République de Moldavie) et Ministère des transports du Royaume-Uni.
      * Les données relatives à l’Italie (2025) et la Finlande (2018) ne sont pas disponibles.

      Note : Au Royaume-Uni, le transport fluvial est défini comme regroupant le trafic non maritime (qui se déroule intégralement dans les eaux intérieures) et le trafic fluviomaritime (assuré par des navires de mer qui naviguent à la fois en mer et sur les voies de navigation intérieures). Par souci de cohérence avec la méthodologie utilisée par Eurostat, seule est illustrée dans cette figure la prestation de transport liée au trafic s’effectuant intégralement dans les eaux intérieures (représentant 58 millions de TKM en 2025). Il convient cependant de noter que, au Royaume Uni, le transport fluviomaritime représente la part la plus importante du transport fluvial (soit près de 1,1 milliard de TKM en 2025). Au total, la prestation de transport fluvial au Royaume-Uni est chiffrée à près de 1,2 milliard de TKM en 2025.


    • Selon les données recueillies en 2025 sur la navigation intérieure en Europe (UE-27, plus la Suisse, la Serbie, l’Ukraine et la République de Moldavie), la prestation de transport de marchandises a diminué de -3,3 % par rapport à 2024, s’établissant à 122,7 milliards de TKM. Les pays rhénans (Belgique, France, Allemagne, Luxembourg, Pays-Bas et Suisse) détenaient 80,0 % de la prestation totale de transport sur les voies d’eau intérieures de l’UE-27, plus la Suisse, la Serbie, l’Ukraine et la République de Moldavie. La part des pays danubiens représentait 19,8 %.
    •  

      FIGURE 2 : PRESTATION DE TRANSPORT FLUVIAL DANS LES PAYS EUROPÉENS EN 2025 (EN MILLIARDS DE TKM) *


      ch2_fig2_raw data
      Sources : Eurostat [iww_go_atygo] (pour la plupart des pays) et [iww_go_qnave] (Serbie), OCDE (Suisse, Ukraine et République de Moldavie).
      * Les données relatives à l’Italie n’étaient pas disponibles pour 2025.


    • En 2025, le volume de marchandises transportées sur les voies navigables de l’UE-27 représentait 458,4 millions de tonnes (soit -3,2 % par rapport à 2024). La part du transport transfrontalier franchissant une frontière – sous forme de trafic d’exportation, d’importation ou de transit – représentait 75,1 % de la prestation totale de transport fluvial enregistrée dans l’UE-27, qui s’élevait à 117,97 milliards de TKM, traduisant une baisse de -3,0 % par rapport à 2024 (UE 27 uniquement). Le trafic de transit détenait, à lui seul, une part de 20,4 %, et les trafics d’exportation et d’importation représentaient 28,7 % et 26,0 %, respectivement.
    •  

      FIGURE 3 : PRESTATION DE TRANSPORT ANNUELLE DE LA NAVIGATION INTÉRIEURE DANS L’UE-27 (EN MILLIARDS DE TKM) *


      ch2_fig3_raw data
      Source : [Eurostat iww_go_atygo]
      * UE-27, conformément au nombre d’États membres de l’UE en 2025.


    PRESTATION DE TRANSPORT DANS LES PRINCIPAUX BASSINS FLUVIAUX EUROPÉENS


      Sources : analyse de la CCNR réalisée à partir de données de Destatis, VNF, Eurostat [iww_go_ atygo] et du Ministère des transports du Royaume-Uni.


      BASSIN RHÉNAN


        Sources : Destatis (Emmerich), Administration allemande des voies navigables et de la navigation, Commission de la Moselle, VNF, Ports rhénans suisses
         
        Volumes et prestations de transport sur l’ensemble du Rhin (de Bâle à la mer du Nord)

        • Dans les rapports annuels précédents, ce chapitre ne concernait que les volumes transportés sur le Rhin traditionnel, c’est-à-dire la partie du fleuve comprise entre Bâle et la frontière germano-néerlandaise. Depuis 2024, il porte sur les volumes transportés sur l’ensemble du Rhin, de Bâle à la mer du Nord (y compris Anvers via la liaison Rhin-Escaut). De plus, en 2024, des données plus affinées ont été fournies par VNF sur les parties du Rhin supérieur où s’opère le trafic fluvial entre les ports rhénans français, d’une part, et entre les ports rhénans suisses et français, d’autre part ; ces données ont été intégrées à celles relatives aux années 2014 et suivantes2.
        • Le transport de marchandises sur l’ensemble du Rhin (de Bâle à la mer du Nord) s’élevait à 281,9 millions de tonnes en 2025, contre 284,6 millions de tonnes en 2024. Le résultat enregistré en 2025 était inférieur de -0,9 % à celui atteint en 2024.
          – Le Rhin traditionnel (de Bâle à la frontière germano-néerlandaise) représentait 147,3 millions de tonnes en 2025, contre 150,2 millions de tonnes en 2024 et 146,8 millions de tonnes en 2023. Le résultat enregistré en 2025 était inférieur de -1,9 % à celui atteint en 2024.
          – Le Rhin inférieur néerlandais (de la frontière germano-néerlandaise à la mer du Nord, y compris Anvers via la liaison Rhin-Escaut3) représentait 230,8 millions de tonnes, contre 234,0 millions de tonnes en 2024. Le résultat enregistré en 2025 était inférieur de -1,4 % à celui atteint en 2024.
        • Lors du calcul du volume total de marchandises transporté sur l’ensemble du Rhin, toutes les dispositions ont été prises pour éviter le double comptage. Certains volumes étant transportés dans les deux secteurs, les volumes relatifs à ceux-ci ne peuvent être purement et simplement additionnés.
        •  

          FIGURE 4 : VOLUMES DE MARCHANDISES TRANSPORTÉS (EN MILLIONS DE TONNES) SUR L’ENSEMBLE DU RHIN *


          ch2_fig4_raw data
          Sources : analyse de la CCNR réalisée à partir de données fournies par Destatis et VNF (données relatives au Rhin traditionnel) et le Rijkswaterstaat (données relatives au Rhin inférieur néerlandais)
          * Il convient de noter que les données relatives au Rhin traditionnel comprennent l’ensemble du transport de marchandises sur le Rhin allemand et s’appuient sur des chiffres plus affinés concernant les parties du Rhin supérieur où s’opère le trafic fluvial entre les ports rhénans français, d’une part, et les ports rhénans suisses et français, d’autre part. Il convient également de noter que ce dernier élément représente moins de 1% du total des volumes transportés sur l’ensemble du Rhin.


        • La tendance à la baisse observée pour le Rhin traditionnel est imputable à une combinaison de facteurs : 1) la baisse de la production industrielle allemande depuis 2018 ; 2) des périodes récurrentes de basses eaux (notamment en 2015, 2018 et 2022) ; 3) une certaine désindustrialisation qui a suivi la crise financière de 2008/2009.
        •  

          FIGURE 5 : PRESTATION DE TRANSPORT (EN MILLIONS DE TKM) SUR L’ENSEMBLE DU RHIN


          ch2_fig5_raw data
          Sources : analyse de la CCNR réalisée à partir de données fournies par Destatis, VNF (données relatives au Rhin traditionnel) et le Rijkswaterstaat (données relatives au Rhin inférieur néerlandais)


        Activité de transport dans différents secteurs du Rhin, sur les affluents du Rhin et sur les canaux reliés au Rhin

        • En termes de structure géographique, la demande de transport est plus importante sur le Rhin inférieur que sur le Rhin moyen et supérieur, comme le montre la figure 6. Cette demande plus élevée sur le Rhin inférieur peut découler de plusieurs raisons, à savoir :
          – la densité du réseau de navigation intérieure dans le delta néerlandais et le trafic interportuaire (Rotterdam, Anvers, Amsterdam, North Sea Port) reliant d’importants centres industriels pétroliers et chimiques et un grand nombre de terminaux à conteneurs ;
          – la présence d’un centre industriel sidérurgique et pétrolier majeur dans la région du Rhin inférieur allemand ;
          – la grande profondeur des chenaux du Rhin inférieur.
        •  

          FIGURE 6 : TRANSPORT DE MARCHANDISES DANS LES DIFFÉRENTS SECTEURS DU RHIN (EN MILLIONS DE TONNES) *


          ch2_fig6_raw data
          Sources : analyse de la CCNR réalisée à partir de données fournies par Destatis (Rhin inférieur, moyen et supérieur allemand), VNF (Rhin supérieur français et suisse) et le Rijkswaterstaat (delta du Rhin inférieur aux Pays-Bas).
          * Pour éviter le double comptage, les volumes transportés dans les différents secteurs du Rhin ont été calculés séparément, certains volumes étant transportés sur plusieurs secteurs du Rhin.


        Volumes transportés sur le Rhin, par segment de marchandises

        • En termes de volumes globaux de marchandises transportés sur l’ensemble du Rhin, le segment des produits pétroliers, celui des produits chimiques et celui des sables, pierres et graviers en constituent les trois principales parts.
        •  

          FIGURE 7 : TRANSPORT DE MARCHANDISES SUR L’ENSEMBLE DU RHIN * PAR CATÉGORIE DE MARCHANDISES (EN MILLIONS DE TONNES) **


          ch2_fig7_1_raw data
          ch2_fig7_2_raw data
          Source : analyse de la CCNR réalisée à partir de données fournies par Destatis, VNF et le Rijkswaterstaat
          * Ensemble du Rhin = Rhin de Rheinfelden (CH) à la mer du Nord (y compris Anvers via la liaison Rhin-Escaut)
          ** Pour les conteneurs : poids net des marchandises en conteneurs


        • Le tableau suivant passe en revue les indicateurs/facteurs d’influence déterminants qu’il importe de connaître pour comprendre l’évolution du transport de marchandises sur le Rhin par rapport aux différents segments de marchandises.

        • Sources : analyse de la CCNR réalisée à partir de données fournies par Eurostat ([sts_inpr_q] Fabrication de produits chimiques et production chimique, [apro_cpsh1] Production des principales céréales, [sts_copr_a] Production dans la construction, [mar_qg_qm_pwhc] Poids brut des marchandises dans des conteneurs traitées dans chaque port mentionnés dans le tableau, et à partir de données fournies par l’Association de l’industrie sidérurgique allemande, l’Administration fédérale allemande des voies navigables intérieures (WSV), l’Office fédéral allemand d’hydrologie (BfG), le Service météorologique allemand (données relatives à la température), Investing.com Londres (écarts de prix du gazole), le Groupe de travail allemand sur les bilans énergétiques (statistiques sur le charbon), l’Association des importateurs allemands de charbon (VDKI) (sur la part du charbon utilisée dans différents secteurs), Destatis (prix du charbon) et VNF.

        • Le segment des produits pétroliers est porté par une combinaison de facteurs (voir aussi chapitre 8, Perspectives à court terme). Outre l’hydraulicité, le transport est influencé par une tendance négative prolongée qui est présente sur le Rhin traditionnel. Les autres facteurs d’influence majeurs entrant en ligne de compte sont les effets saisonniers de la demande de fioul domestique (en automne et en hiver) et les anticipations sur les prix du gazole qui agissent sur l’incitation au stockage de produits pétroliers (pouvant ainsi entraîner une augmentation ou une diminution des stocks dans l’arrière-pays rhénan et de la demande de transport correspondante).
        • En 2025, tous ces facteurs laissaient présager une baisse du transport de produits pétroliers.
          – L’augmentation du nombre de jours de basses eaux (notamment au printemps 2025) a imposé des limites matérielles à l’activité de transport.
          – Des températures hivernales supérieures à la moyenne (par rapport à la période de référence 2003-2025) ont entraîné une baisse de la demande de fioul domestique en hiver.
          – Les prix actuels du gazole (au moment de l’analyse) étaient supérieurs aux prix à terme (marché à terme du gazole de Londres), affichant un écart positif (« backwardation ») sur toute l’année, ce qui a réduit l’incitation au stockage de fioul domestique dans l’arrière-pays.
        • Par rapport au Rhin traditionnel, le transport sur le Rhin néerlandais dans la région ARA5 connaît également l’influence de facteurs supplémentaires, à savoir : 1) l’avitaillement des navires de mer par des bateaux de navigation intérieure, 2) le mélange de carburants destinés à l’exportation vers des destinations étrangères via les ports maritimes de la zone ARA6. Ces activités ont un effet positif sur la tendance négative observée sur le Rhin traditionnel.
        • Deux autres segments du transport de marchandises sur le Rhin subissent l’influence de tendances ou de facteurs qui perdurent : le minerai de fer (voir chapitre 8, perspectives à court terme) et les conteneurs.
          – Le transport de minerai de fer a également souffert de la crise financière de 2008/2009, et les volumes enregistrés ont été systématiquement inférieurs (-25%) depuis. La crise semble avoir joué un rôle de catalyseur dans la désindustrialisation.
          – Une tendance à la baisse a été observée ces dernières années pour le transport de conteneurs, sous l’effet de plusieurs facteurs d’influence.
        • La forte hausse du transport de charbon en 2025 s’explique par une baisse de la production d’électricité issue de l’éolien terrestre (-5 %), de la biomasse (-4 %) et de l’hydroélectricité (-24 %) en Allemagne en 2025, conjuguée à des prix du charbon faibles7. La forte baisse de la production d’électricité hydraulique était due à des facteurs climatiques (périodes de sécheresse). L’utilisation de la houille a permis de compenser ces baisses, ce qui a entraîné une hausse de +11 % de sa part dans la production brute d’électricité. Il s’en est suivi une forte augmentation du transport de charbon, favorisée par la baisse des prix de ce combustible, malgré le recul de son utilisation dans la production d’acier.
        • En ce qui concerne les produits agricoles, leur transport a connu une forte hausse (+30%) sur le Rhin supérieur, à l’écluse de Gambsheim, par rapport à 2024. Cette hausse a notamment été stimulée par d’excellents rendements et par une reprise des exportations vers l’UE et les pays tiers. Cette tendance confirme donc le rôle stratégique du transport fluvial pour le secteur céréalier8. Pourtant, sur l’ensemble du Rhin, l’augmentation cumulée des produits agricoles et alimentaires n’a été que marginale.
        •  
          Transport de conteneurs sur le Rhin

        • Le transport de conteneurs sur le Rhin subit les effets conjugués de plusieurs facteurs. Un facteur important est la manutention de conteneurs maritimes dans les ports maritimes (en particulier Rotterdam et Anvers). Un deuxième facteur est l’efficacité logistique de la navigation fluviale, liée notamment au transbordement des bateaux de navigation intérieure dans les ports maritimes. Un troisième facteur est l’incidence des basses eaux.
        • Manutention des conteneurs maritimes dans les ports ARA : par exemple, après avoir subi une forte baisse en 2022, le poids brut des marchandises en conteneurs manutentionnées au port de Rotterdam a stagné pendant trois ans (2023, 2024 et 2025). Au cours des trois premiers trimestres de 2025, seule une légère baisse de -1,9 % (pourcentage reposant sur le nombre de tonnes) a été observée par rapport aux trois premiers trimestres de l’année 20249. Le recul et la stagnation de la manutention de conteneurs découlaient de la guerre d’agression russe contre l’Ukraine, qui a provoqué une hausse des prix de l’énergie en Europe, réduisant le pouvoir d’achat et, par conséquent, la consommation privée. Compte tenu des nombreux biens de consommation transportés dans les conteneurs, leur part influe sur les volumes.
        • Effet permanent des basses eaux : une comparaison entre la manutention de conteneurs maritimes dans le port de Rotterdam et le transport de conteneurs sur le Rhin traditionnel (données reposant sur le nombre de tonnes) montre que la relation étroite entre les deux variables a été perturbée aux troisième et quatrième trimestres de l’année 2018. Ce dernier semestre a connu une forte période d’étiage qui a eu un impact négatif significatif sur le transport de conteneurs sur le Rhin. De plus, la période d’étiage survenue en 2022 a également creusé l’écart entre les données rhénanes et les données maritimes. Ces données semblent indiquer que certaines périodes d’étiage particulièrement sévères ont un effet prolongé en raison du report modal vers le rail.
        • Efficacité logistique : la congestion et la longueur des temps d’attente pour la manutention des barges fluviales aux terminaux à conteneurs des ports maritimes traduisent un problème structurel. Celui-ci résulte de la priorité donnée aux navires de mer de plus en plus grands et pèse sur la fiabilité et la compétitivité du transport fluvial de conteneurs10.
        • En 2025, le transport de conteneurs sur l’ensemble du Rhin (de Bâle à la mer du Nord) s’élevait à 28,9 millions de tonnes, ce qui correspondait plus ou moins à une stagnation (-0,3 %). Les résultats varient en fonction du secteur concerné du fleuve. Sur le Rhin traditionnel, le transport de conteneurs était inférieur de -4,4% à celui de 2024. Dans le secteur néerlandais du Rhin, le trafic national de conteneurs a enregistré une augmentation de +4,7%, confirmant la tendance à la hausse du transport national de conteneurs aux Pays-Bas. En revanche, le trafic fluvial international limité au secteur néerlandais du Rhin a reculé de -3,6 %.
        •  

          FIGURE 8 : TRANSPORT DE CONTENEURS SUR LE RHIN TRADITIONNEL ET LE RHIN INFÉRIEUR NÉERLANDAIS (EN MILLIONS DE TONNES, POIDS NET DES MARCHANDISES EN CONTENEURS), 2014-2025 *


          ch2_fig8_raw data
          Source : analyse de la CCNR réalisée à partir de données fournies par Destatis, VNF et le Rijkswaterstaat
          * Rhin traditionnel = Rhin de Rheinfelden (CH) à la frontière germano-néerlandaise; section néerlandaise du Rhin = Rhin de la frontière germano-néerlandaise à la mer du Nord (y compris Anvers via la liaison Rhin-Escaut).
          * Il convient de noter que les données relatives au Rhin traditionnel comprennent l’ensemble du transport de marchandises sur le Rhin allemand et s’appuient sur des chiffres plus affinés concernant les parties du Rhin supérieur où s’opère le trafic fluvial entre les ports rhénans français, d’une part, et les ports rhénans suisses et français, d’autre part.


          FIGURE 9 : TRANSPORT DE CONTENEURS SUR LE RHIN TRADITIONNEL ET LE RHIN INFÉRIEUR NÉERLANDAIS (EN MILLIONS D’EVP), 2014-2025 *


          ch2_fig9_raw data
          Sources : analyse de la CCNR réalisée à partir de données fournies par Destatis, VNF (uniquement pour la période comprise entre 2020 et 2024) et le Rijkswaterstaat
          * Rhin traditionnel = Rhin de Rheinfelden (CH) à la frontière germano-néerlandaise; section néerlandaise du Rhin = Rhin de la frontière germano-néerlandaise à la mer du Nord (y compris Anvers via la liaison Rhin-Escaut).


        BASSIN DANUBIEN


          Volumes de marchandises transportés et prestation de transport sur le Danube

        • Le volume de marchandises transporté sur l’ensemble de la partie navigable du Danube entre Kelheim (Allemagne) et la mer Noire (via le canal Danube-mer Noire et le canal de Sulina), en augmentation depuis 2020, a atteint 55,2 millions de tonnes en 2023. Cette augmentation est principalement due à la croissance exceptionnelle des volumes de transport par voie navigable enregistrée en Ukraine, en particulier celle des exportations via les ports Ukrainiens sur le Danube. En 2024, une baisse de 15 % a été observée par rapport à 2023, pour atteindre 46,9 millions de tonnes. Cette diminution s’explique principalement par la reprise des activités dans les ports ukrainiens. La prestation de transport sur le Danube (pays danubiens de l’UE, plus la Serbie) a atteint 26,6 milliards de TKM en 2025, représentant une baisse de -10,4 % par rapport à 2024.
        •  

          FIGURE 10 : VOLUMES DE MARCHANDISES TRANSPORTÉS (EN MILLIONS DE TONNES) ET PRESTATION DE TRANSPORT (EN MILLIONS DE TKM) SUR LE DANUBE *


          ch2_fig10_raw data
          Sources : les volumes de transport reposent sur les rapports annuels relatifs à la navigation du Danube publiés par viadonau ; la prestation de transport est fondée sur les données recueillies par Eurostat [iww_go_atygo] et, pour la Serbie, [iww_go_qnave].
          * Prestation de transport par voies navigables intérieures dans tous les pays danubiens de l’UE.


        • En 2025, la guerre d’agression russe contre l’Ukraine a continué d’impacter le transport de marchandises et de passagers sur le Danube. Tout au long de l’année 2025, la Russie a intensifié ses attaques systématiques contre les infrastructures portuaires ukrainiennes situées le long du Danube et les régions voisines. La première attaque a été dirigée au mois de janvier contre le port d’Ismaïl et sa région ; la Russie a ensuite repris, tous les mois, ses frappes aériennes contre les infrastructures portuaires ukrainiennes sur le Danube et les installations adjacentes. Ces attaques ont détruit des installations de transbordement, des infrastructures énergétiques et de transport, des silos à céréales, ainsi que des entrepôts et des bâtiments administratifs. En outre, plusieurs bateaux battant pavillon étranger ont subi des dommages lors de leurs opérations de chargement et de déchargement.
        • Les frappes aériennes et les attaques à la mine menées par la Russie ont constitué des menaces directes sur la sécurité, non seulement des infrastructures portuaires ukrainiennes sur le Danube, mais aussi de l’ensemble du trafic fluvial sur le Danube inférieur, y compris celle des équipages et du personnel travaillant à bord des bateaux.
        • La situation critique que connaît la région du Danube inférieur en raison de l’agression à grande échelle menée par la Russie contre l’Ukraine a continué d’être le facteur décisif pesant sur la dynamique et les indicateurs finaux du marché de la navigation sur le Danube. Le marché du transport fluvial sur le Danube a ainsi dû faire face à d’énormes difficultés, relevant principalement de la sécurité de la navigation et de l’exposition à des risques supplémentaires, ce qui a conduit à une réorientation partielle du marché et à des distorsions dans certains secteurs du transport fluvial traditionnel sur le Danube.
        • Au regard de la situation décrite ci-dessus, la Commission du Danube poursuivra activement ses efforts pour faciliter à tous points de vue l’exportation de produits agricoles ukrainiens et l’importation des marchandises nécessaires à l’Ukraine, dans le cadre de l’initiative des corridors de solidarité UE-Ukraine, adoptée au mois de mai 2022 afin de soutenir les mesures de solidarité de l’UE à l’égard de l’Ukraine. L’accent a été mis sur la stabilisation des chaînes logistiques du transport de marchandises transitant par les ports situés le long du Danube en Ukraine, en République de Moldova et en Roumanie, ainsi que par le canal Danube-mer Noire.
        •  
          Prestations de transport sur le Danube relevées en des points d’enregistrement spécifiques

        • En 2025, un net recul du transport de marchandises sur le Danube a été constaté à tous les points d’enregistrement disponibles. Cela peut s’expliquer par un contexte économique et une hydraulicité défavorables (voir chapitre 3), ainsi que par la guerre d’agression russe contre l’Ukraine.
        • Au point d’enregistrement le plus représentatif, celui de Gabčíkovo, situé à la frontière entre la Slovaquie et la Hongrie, les volumes de transport de produits alimentaires et de denrées fourragères ont fortement diminué. De plus, les quantités de minerai de fer transportées étaient inférieures à celles de 2024. Les segments de marchandises ayant connu une hausse étaient ceux des produits pétroliers, des métaux et des engrais.
        •  
          Volumes transportés sur le Danube, par segment de marchandises

        • La figure suivante illustre l’évolution du transport de marchandises par segment de marchandises sur le Danube supérieur.
        • FIGURE 11 : TRANSPORT DE MARCHANDISES SUR LE DANUBE SUPÉRIEUR (EN MILLIONS DE TONNES) *


          ch2_fig11_raw data
          Source : rapport d’observation du marché de la Commission du Danube
          * Données enregistrées à Gabčíkovo (frontière entre la Slovaquie et la Hongrie)


      TRANSPORT DE CONTENEURS PAR PAYS EN EUROPE

        ENSEMBLE DE LA STRUCTURE EUROPÉENNE ET GÉOGRAPHIQUE

        • En 2025, avec 11,1 milliards de TKM (-1,9 %), plus de 5,7 millions d’EVP (+0,4 %) et 46,4 millions de tonnes de marchandises conteneurisées (-1,1 %), le transport de conteneurs sur les voies fluviales européennes (UE 27) représentait 9,4 % de la prestation totale de transport fluvial de l’UE, qui s’élevait à quelques 118,0 milliards de TKM. En outre, plus de 99 % de la prestation de transport de conteneurs (en TKM) était assurée dans les pays rhénans (Pays-Bas, Belgique, Allemagne, France, Suisse et Luxembourg). Sur le Danube, le transport de conteneurs représentait 0,1 %.


        PAYS RHÉNANS

        • En 2025, le transport de conteneurs mesuré en millions d’EVP a augmenté de +5,0 % rien qu’aux Pays Bas. S’il est resté stable en Allemagne, il a reculé de -8,7 % en France et de -7,8 % en Belgique. Les 41,8 millions de tonnes de marchandises transportées par conteneurs aux Pays Bas (+2,1 %), représentant 4,8 millions d’EVP (+5 %), ont placé ce pays loin en tête du transport fluvial de conteneurs en Europe. La croissance affichée par les Pays-Bas dans ce segment s’est opérée aussi bien au niveau national qu’international, en EVP ou en TKM. L’Allemagne a présenté un bilan mitigé, ayant connu à la fois une progression du transport de conteneurs et une contraction des mouvements internationaux dans les deux métriques. La Belgique, en revanche, a enregistré des baisses dans le transport de conteneurs, tant au niveau national qu’international, en EVP ou en TKM.
        •  

          FIGURE 12 : TRANSPORT FLUVIAL DE CONTENEURS PAR PAYS RHÉNAN EN EUROPE (EN MILLIONS D’EVP) *


          ch2_fig12_raw data
          Source : Eurostat [iww_go_actygo] et [iww_go_qcnave]
          * Au Luxembourg, 9 995, 10 750, 8 518 et 4 624 EVP ont été enregistrés en 2022, 2023, 2024 et 2025, respectivement.


        PAYS DANUBIENS

        • Les deux pays danubiens présentant la part de transport par conteneurs la plus importante sont actuellement la Roumanie et la Hongrie. 276 EVP (+91,8 %) ont été transportés sur les voies fluviales hongroises en 2025. La même année, en Roumanie, le transport de conteneurs s’élevait à 4 544 EVP (-77,9 %). En ce qui concerne le poids des cargaisons, le transport de conteneurs sur les voies navigables hongroises représentait 8 000 tonnes en 2025 (+60,0 %). En Roumanie, en revanche, 66 000 tonnes de marchandises ont été transportées en conteneurs (-72,2 %). Ces valeurs illustrent l’immense écart avec les pays rhénans.
        •  


      NAVIGATION INTÉRIEURE ET AUTRES MODES DE TRANSPORT


        FIGURE 13 : PART MODALE DES MODES DE TRANSPORT INTÉRIEURS DANS L’UE-27 (EN %) DE 2009 À 2024


        ch2_fig13_raw data
        Source : Eurostat [tran_hv_frmod]
         

      • Au cours de la dernière décennie, les parts modales du transport fluvial et du transport ferroviaire ont diminué au niveau de l’UE-27, tandis que celle du transport routier gagnait du terrain. En 2024, la part du transport fluvial s’élevait à 5,2 % (soit une baisse de ‑2 points de pourcentage sur dix ans), ce qui représentait sa première hausse d’une année sur l’autre depuis 2019. Malgré cette amélioration, le transport fluvial est resté loin derrière le transport routier, qui enregistrait 78,2 % en 2024 (+4 points de pourcentage sur dix ans), et le transport ferroviaire, qui affichait 16,6 % (‑2 points de pourcentage). Étant donné que de nombreux États membres de l’UE ne disposent pas de voies navigables intérieures, la répartition modale au niveau de l’UE ne constitue pas un indicateur de performance adapté au transport fluvial. Les chiffres relatifs à la répartition modale doivent donc être analysés au niveau national.
      •  

        FIGURES 14 ET 15 : ÉVOLUTION DE LA PART MODALE DE LA NAVIGATION INTÉRIEURE DANS LES PAYS RHÉNANS ET DANUBIENS (EN %, SUR LA BASE DES TONNES-KILOMÈTRES) *


        ch2_fig14_raw data
        ch2_fig15_raw data
        Source : Eurostat [tran_hv_frmod]
        * Part de la prestation de transport fluvial par rapport à l’ensemble des prestations de transport (fluvial, routier, ferroviaire)


      • Au cours de la dernière décennie, la part modale du transport fluvial a diminué dans chacun des principaux pays concernés par la navigation fluviale. Aux Pays-Bas, le transport fluvial avait culminé à 46,8 % en 2012, avant de tomber à 40,4 % en 2024. Des baisses prolongées ont également été observées en Allemagne, en Belgique, au Luxembourg et en France. En Allemagne, la part modale du transport fluvial était tombée sous la barre des 7,0 % en 2022 et 2023, avant de remonter à 7,0 % en 2024, et ce pour la première fois depuis 2019. La Belgique et le Luxembourg ont connu une évolution similaire, avec un recul constant après 2019 et une reprise en 2024.
      • Parmi les pays du Danube, la Roumanie et la Bulgarie ont enregistré des parts modales plus élevées (supérieures à 28,0 %) pour le transport fluvial avant 2020, suivies de fortes baisses en 2021-2022. Depuis, les deux pays ont connu une reprise partielle, la Roumanie ayant gagné environ 3 points de pourcentage et la Bulgarie 5 points entre 2022 et 2024. Les pays danubiens restants ont également enregistré une hausse de leur part modale de transport fluvial en 2024, affichant ainsi leur première augmentation annuelle depuis 2019.
      • Dans l’ensemble, malgré la reprise générale observée en 2024, les pays examinés affichent encore tous des parts modales de transport fluvial inférieures à celles enregistrées dix ans plus tôt (environ -5 points de pourcentage aux Pays-Bas, en Belgique et en Hongrie ; -3 en Allemagne ; et -6 en Roumanie). Cette baisse prolongée peut être attribuée à une combinaison de facteurs tels que :
        – les avantages structurels du transport routier,
        – les évolutions de la structure industrielle (déclin des industries du vrac lourd et diminution du recours à la navigation fluviale par les secteurs porteurs),
        – les modèles logistiques entraînant une baisse de la demande de transport fluvial dans la plupart des pays (livraisons « juste à temps »),
        – les contraintes relatives à l’étendue et à la fiabilité du réseau, les retards dans l’entretien et la rénovation des écluses et des ponts, l’insuffisance des investissements dans les infrastructures de navigation intérieure.
      • L’augmentation de la part modale du transport fluvial observée en 2024 semble donc davantage traduire un rebond, par rapport aux niveaux inférieurs enregistrés dans les années précédentes, et un regain de la demande de transport de vrac, à la suite des chocs sur les prix de l’énergie et des matières premières, plutôt qu’un renversement de la tendance à la baisse sous-jacente.

• En 2025, l’économie mondiale est restée résiliente, avec une croissance du PIB mondial de +3,4 %, soutenue par des conditions financières favorables et de solides investissements dans les technologies. La croissance économique de l’UE a été plus modeste (+1,6 %). Pour 2026, l’OCDE estime que la croissance du PIB mondial ralentira pour s’établir à +2,9 %, et le FMI envisage une croissance du PIB mondial de +3,1 %.
• Les volumes du commerce mondial ont affiché une expansion de +5,1 % en 2025. Les chaînes d’approvisionnement ont cependant continué à subir des changements structurels, marqués par une fragmentation croissante du commerce, un climat d’incertitude politique et des tensions géopolitiques pesant sur les flux commerciaux internationaux.
• Les marchés des matières premières sont restés favorables pendant la majeure partie de l’année 2025, la baisse des cours du pétrole ayant réduit les coûts du transport. Pourtant, vers la fin de l’année, la hausse des prix de l’énergie et les perturbations liées au conflit au Moyen Orient ont créé un environnement plus instable pour la navigation intérieure, notamment pour les industries chimiques et manufacturières.


APERÇU ÉCONOMIQUE

  • Le présent chapitre vise à donner un aperçu général du contexte macroéconomique et de ses implications pour le transport fluvial en s’appuyant sur des analyses récentes extraites des Perspectives de l’économie mondiale d’avril 2026 du Fonds monétaire international (FMI), complétées par les Perspectives économiques de mars 2026 de l’Organisation de coopération et de développement économiques (OCDE), la Mise à jour sur le commerce mondial de mars 2026 de la Conférence des Nations Unies sur le commerce et le développement (CNUCED) et des Prévisions économiques du printemps 2026 de la CE.
  • Tout au long de l’année 2025, l’économie mondiale a fait preuve de résilience, affichant des résultats supérieurs aux prévisions initiales. La croissance du PIB mondial a atteint +3,4 % en 2025, une performance soutenue par des conditions financières favorables, des mesures de soutien budgétaire mises en place dans les grandes économies et des investissements majeurs dans les technologies. Parallèlement, l’inflation mondiale est restée globalement stable, s’établissant à +4,1 % sur l’année, ce qui a apporté une certaine stabilité au pouvoir d’achat des ménages à l’échelle mondiale. La reprise économique est cependant restée inégale d’une région à l’autre. Au sein de l’UE, l’environnement macroéconomique a été plus modeste. En 2025, l’UE a enregistré une croissance économique de +1,6 %, et la zone euro seulement de +1,4 %, alors que les prix à la consommation ont augmenté de +2,1 % dans cette dernière. Dans les régions qui, comme l’Allemagne, revêtent une importance particulière pour la navigation sur le Rhin, la croissance a été faible (+0,2 %), freinée par une activité industrielle atone et les difficultés persistantes du secteur manufacturier. Les Pays-Bas s’en sont quelque peu mieux sortis, avec une croissance du PIB réel de +1,9 % en 2025. Dans l’intervalle, la Belgique a enregistré une croissance modeste de +1,0 % au cours de la même année.
  • Selon le FMI et l’OCDE, la croissance mondiale devrait ralentir en 2026. L’OCDE estime que la croissance du PIB mondial ralentira pour s’établir à +2,9 % en 2026, alors que le FMI envisage une croissance du PIB mondial de +3,1 %. Pour les deux institutions, les mêmes facteurs sont à l’origine de cette tendance à la baisse des perspectives mondiales : le caractère imprévisible du conflit au Moyen-Orient et les perturbations qui en découlent sur les marchés de l’énergie. La hausse des prix de l’énergie devrait faire grimper les coûts pour les entreprises et réduire la demande. Par conséquent, l’OCDE s’attend à ce que l’inflation globale augmente considérablement au sein du G20, pour atteindre +4,0 % en 2026, tandis que, parallèlement, le FMI prévoit que les prix mondiaux à la consommation augmentent de +4,4 %. De plus, selon les prévisions économiques de la CE, la croissance du PIB de l’UE devrait ralentir pour s’établir à +1,1 % en 2026 (+0,9 % dans la zone euro), après une expansion de +1,5 % en 2025. En outre, selon la CE, l’inflation au sein de l’UE devrait grimper à +3,1 % en 2026 avant de redescendre à +2,4 % en 2027.
  •  

    FIGURE 1 : VARIATION EN POURCENTAGE DU PIB, À PRIX CONSTANTS


    ch1_fig1_raw data
    Source : base de données du FMI sur les perspectives de l’économie mondiale, perspectives d’avril 2026


COMMERCE

  • Les volumes du commerce mondial ont connu une expansion en 2025, affichant une croissance de +5,1 %1. Cette forte hausse s’explique en partie par l’augmentation des exportations dans le secteur des technologies et par l’anticipation des importations par les entreprises en début d’année, en prévision de l’entrée en vigueur de nouveaux droits de douane et d’une hausse des prix. Cette situation s’est poursuivie jusqu’au début de l’année 2026, l’OCDE indiquant que les commandes mondiales à l’exportation dans le secteur manufacturier avaient atteint leur plus haut niveau depuis novembre 2021.
  • Malgré cette croissance, les mutations dans les chaînes d’approvisionnement mondiales se sont poursuivies tout au long de l’année 2025. Les flux commerciaux internationaux ont connu une réorientation, marquée par des changements dans les relations commerciales et une fragmentation croissante des marchés. Pour le secteur européen du transport fluvial, si l’augmentation globale des volumes d’échanges mondiaux a favorisé le transport de conteneurs vers l’arrière-pays, les changements structurels intervenus dans les chaînes d’approvisionnement et la faiblesse de la demande intérieure dans les principales économies européennes ont limité les flux de marchandises industrielles.
  • Selon la Mise à jour sur le commerce mondial de la CNUCED, les changements structurels du commerce mondial sont alimentés par un abandon progressif des politiques commerciales non discriminatoires au profit d’une intégration différenciée et d’accords bilatéraux. Les grandes économies recourent de plus en plus à des mesures unilatérales, telles que les contrôles à l’exportation, pour faire avancer leurs objectifs de politique industrielle et leurs priorités en matière de sécurité nationale. Cet environnement a accru l’incertitude qui entoure les politiques commerciales, entraînant une hausse des coûts pour les entreprises et rendant l’accès aux marchés moins prévisible pour les producteurs et les investisseurs.
  • Cette situation est aggravée par l’évolution des régimes tarifaires et les perturbations qui entravent la logistique mondiale. En particulier, le conflit qui sévit actuellement au Moyen-Orient constitue une grave menace pour les chaînes d’approvisionnement mondiales. Selon l’OCDE et l’Agence internationale de l’énergie, une interruption quasi totale des transports empruntant le détroit d’Ormuz toucherait environ 25 % du commerce mondial de pétrole par voie maritime et près de 20 % du commerce mondial de gaz naturel liquéfié.
  •  

    FIGURE 2 : VARIATION EN POURCENTAGE DU VOLUME DES IMPORTATIONS ET DES EXPORTATIONS


    ch1_fig2_raw data
    Source : base de données du FMI sur les perspectives de l’économie mondiale, perspectives d’avril 2026


COURS DES MATIÈRES PREMIÈRES

  • Pendant la majeure partie de l’année 2025, les marchés des matières premières ont fourni un environnement favorable au secteur du transport fluvial et au marché qu’il dessert. En effet, dans les premiers mois, la réduction des coûts de carburant et des coûts d’exploitation a considérablement soulagé les exploitants de bateaux. En revanche, vers la fin de l’année, les prix de l’énergie (notamment ceux du pétrole brut et du gaz naturel) ont augmenté, et les chaînes d’approvisionnement mondiales ont de nouveau été perturbées. Ces développements survenus en fin d’année ont marqué la fin de l’allégement des coûts observé précédemment et se sont traduits par une hausse ainsi qu’une plus grande volatilité des coûts d’exploitation, en particulier pour les industries chimiques et manufacturières européennes qui dépendent de la navigation intérieure.
  •  

    FIGURE 3 : INDICES DES COURS DES MATIÈRES PREMIÈRES (2016 = 100)


    ch1_fig3_raw data
    Source : base de données du FMI sur les perspectives de l’économie mondiale, perspectives d’avril 2026
     

    PÉTROLE BRUT

    • Les cours du pétrole brut sont restés globalement bas pendant la majeure partie de l’année 2025, s’établissant en moyenne à 67,74 dollars américains le baril pour l’année, ce qui représente une baisse de -14,4 % par rapport à l’année 2024. Cette baisse a considérablement soulagé les opérateurs de transport fluvial en réduisant leurs dépenses en carburant. Cette période d’accalmie a cependant été brusquement interrompue au cours du second semestre. Entre le mois d’août 2025 et le mois de mars 2026, les cours du pétrole brut ont bondi de +57,6 %, finissant par atteindre 105,8 dollars américains le baril, les conflits militaires au Moyen-Orient ayant perturbé les transports empruntant le détroit d’Ormuz et constitué une menace pour des routes maritimes mondiales stratégiques.


    GAZ ET CHARBON

    • Les cours du gaz naturel ont suivi une trajectoire similaire à celle du pétrole, passant d’un prix niveau relativement stable à une hausse à la fin de 2025 en raison de perturbations de l’approvisionnement. À compter du mois d’août 2025, les prix sur la plateforme de marché européenne TTF (Title Transfer Facility) ont augmenté de +61 %. En Asie, les marchés du gaz naturel liquéfié (GNL) ont connu une hausse plus marquée, avec une augmentation de +80,6 % à partir du mois d’août 2025, en raison des perturbations survenues au Moyen-Orient. En revanche, aux États-Unis, les prix du Henry Hub n’ont que légèrement augmenté, progressant de +4,9 % pour s’établir à 3 dollars par million d’unités thermiques britanniques, principalement parce que les installations d’exportation fonctionnaient déjà presque à pleine capacité, empêchant ainsi le détournement du gaz national vers les marchés internationaux.


    PRODUITS AGRICOLES DE BASE ET DENRÉES ALIMENTAIRES

    • Les matières premières agricoles présentaient une vision contrastée en 2025. Au premier semestre, les prix des denrées alimentaires sont restés faibles, ceux des céréales ayant chuté à des niveaux historiquement bas. En revanche, l’indice plus large du FMI, servant à déterminer les prix des denrées alimentaires et des boissons, a progressé de +4,7 % à partir du mois d’août 2025, principalement sous l’effet de la hausse des cours des produits alimentaires venue compenser la baisse des coûts des boissons. Les cours des céréales ont commencé à rebondir vers la fin de l’année en raison des préoccupations naissantes relatives aux conditions météorologiques dans les principales régions productrices. En ce qui concerne l’avenir proche, contrairement aux cours des boissons, ceux des denrées alimentaires devraient augmenter de +6,0 %.


CLIMAT ÉCONOMIQUE – CONFIANCE DES CONSOMMATEURS

  • La confiance des consommateurs constitue une indication de l’évolution de la consommation et de l’épargne des ménages. Un indicateur du climat économique (ESI) supérieur à 100 traduit un regain de confiance des consommateurs à l’égard de la situation économique future et montre que les consommateurs sont davantage enclins à dépenser. Des valeurs inférieures à 100 traduisent une attitude pessimiste envers les évolutions futures de l’économie, qui pourrait entraîner une tendance à épargner davantage et à consommer moins. La confiance des consommateurs a un impact sur le transport de conteneurs, étant donné qu’un degré élevé de confiance des consommateurs entraîne une augmentation du transport de conteneurs.
  • Tout au long de l’année 2025, l’ESI pour l’UE a affiché une trajectoire de reprise progressive, passant de 95,8 en janvier à 97,1 en décembre. Alors que l’indice est resté inférieur au niveau de référence à long terme de 100, les augmentations régulières d’un mois à l’autre – en particulier au dernier trimestre – ont indiqué une amélioration des perspectives économiques dans les États membres. À la fin de l’année 2025, la zone euro (20 pays) a suivi une tendance similaire, terminant l’année à 96,7, ce qui traduisait un regain progressif de confiance dans les secteurs de l’industrie et des services. Au premier trimestre 2026, l’indicateur de l’UE-27 a atteint un pic de 99,0 en janvier, avant de reculer à 93,5 en avril. Cette baisse du climat de confiance pourrait s’expliquer par l’incertitude économique liée aux conflits géopolitiques actuels et par les anticipations de hausse des prix dans l’ensemble des secteurs d’activité.


PRINCIPALES CONSÉQUENCES POUR LA NAVIGATION SUR LE RHIN ET LE DANUBE EN BREF

  • Dans l’ensemble, le contexte macroéconomique de 2025 présentait un tableau contrasté mais globalement positif pour la navigation sur le Rhin et le Danube, avant que les conditions ne se détériorent plus tard dans l’année. Le secteur de la navigation intérieure a bénéficié de la baisse de 14,4 % des cours moyens du pétrole brut, ce qui a réduit les coûts d’exploitation du carburant pendant une grande partie de l’année. Malgré l’augmentation de +5,1 % des volumes du commerce mondial, le transport fluvial de conteneurs en Europe a légèrement reculé en termes de tonnes transportées et de performance de transport (TKM) en 2025. Le nombre de conteneurs transportés, mesuré en EVP, a toutefois progressé de manière marginale, une évolution principalement attribuable aux Pays-Bas. En parallèle, le secteur a dû faire face à des difficultés persistantes. Les faibles résultats économiques de l’Allemagne (avec une croissance du PIB de +0,2 %) ont freiné la demande de transport traditionnel pour le vrac industriel le long du corridor rhénan traditionnel. En revanche, le secteur néerlandais du Rhin a bénéficié des résultats économiques légèrement supérieurs enregistrés aux Pays-Bas (+1,9 %) et de la croissance plus modérée observée en Belgique (+1,0 %), ce qui a contribué à une plus grande stabilité de l’activité de transport. À la fin de l’année 2025, la hausse soudaine des prix du gaz naturel et de nouvelles perturbations de la chaîne d’approvisionnement a entraîné une augmentation des coûts d’exploitation et une dégradation des conditions d’activité, en particulier pour les industries chimiques et manufacturières européennes qui produisent des marchandises essentielles pour la navigation intérieure. À l’horizon 2026, les perspectives de la navigation intérieure restent incertaines et limitées par les nouvelles réalités économiques et commerciales.

DAY TRIP VESSELS IN FRANCE

  • The sector of day trip vessels in France has shown a rising trend when it comes to the capacities (vessels and passenger places) until 2019. The impact of the Covid pandemic was very strong, and in the year 2025, the number of vessels and passenger places was still far below the value of 2019.
  • In total, the number of day trip vessels was 329 in 2025, with 38.0 thousand passenger places.
  •  

    FIGURE 1: NUMBER OF DAY TRIP VESSELS IN FRANCE (TOP) AND CAPACITY (NUMBER OF PASSENGER PLACES) (BOTTOM)


    DT_FR_fig1_1_raw data
    DT_FR_fig1_2_raw data
    Source: Voies Navigables de France (VNF)
    Data unavailable for the years 2020, 2021, 2022


  • The number of vessels in the region Ile-de-France (encompassing Paris) was 173 in 2025, which was higher than the number of vessels in all other French regions. Regions in France outside the Ile-de-France region with a rather high number of day trip vessels are the region Occitanie in southwestern France (with the Canal du Midi), and the region Grand Est (with Strasbourg).
  • The number of passengers has not changed dramatically since 2014 and has recovered better from the pandemic than the capacities. The year 2024 was an exception, as the Olympic Games have, in the short-term, acted as a hindrance for river tourism in Paris and elsewhere. In July and August 2024, there were closures of the Seine to commercial traffic. Besides, many classic tourists avoided Paris during the Games due to high prices and crowds. In the long-run, however, the promotion of the Seine during the Opening Ceremony will certainly have positive effects on future river tourism in Paris.
  •  

    FIGURE 2: NUMBER OF TRANSPORTED PASSENGERS IN FRANCE (TOP) AND SHARE OF FOREIGN PASSENGERS (BOTTOM)


    DT_FR_fig2_1_raw data
    DT_FR_fig2_2_raw data
    Source: VNF
     

  • In total, the number of passengers on French day trip vessels was 10.5 million in 2025.
  • The share of foreign tourists is very high in France. While it was already high in 2014 in the Ile-de-France region (with Paris as the core city), it has since then also increased constantly in other regions. By 2025, 45% of all passengers on French day trip vessels came from foreign countries. This shows the strong effect that this sector has on tourism.


DAY TRIP VESSELS IN GERMANY

  • In Germany, there were 1,093 day trip vessels registered in the year 2024. The largest part of these vessels is active on rivers and canals (808). Next to this group, there are 124 day trip vessels on lakes and 161 small harbour boats (Personenbarkassen), which are typical for port cities such as Hamburg.
  •  

    FIGURE 1: NUMBER OF DAY TRIP VESSELS IN GERMANY (TOP) AND CAPACITY (NUMBER OF PASSENGER PLACES) (BOTTOM)


    DT_GER_fig1_1_raw data
    DT_GER_fig1_2_raw data
    Source: German Waterway and Shipping Administration (WSV)
     

  • Since 2010, the number of day trip vessels on rivers and canals has been increasing slightly over time. The number of day trip vessels on lakes has remained almost constant. But the number of small harbour boats is declining. This fleet category has lost 27% of its vessel numbers since 2010 and almost 70% since 1970. This is primarily due to stricter safety regulations and the trend towards larger, more modern passenger vessels that offer greater comfort. The number of river and canal vessels has increased by +27% since 1970.
  • The total capacity in terms of passenger places amounted to 216,710 places in 2024, of which day trip vessels on rivers and canals represented 82%. Lake vessels accounted for 14% and small harbour boats for 4%. The entire capacity has followed a slightly decreasing trend since 2010 (-4%).
  • The highest capacities of day trip vessels by region in Germany are observed in the Elbe region, where the port city of Hamburg is located. Within the entire Elbe region, 22,945 passenger places were registered in the city of Hamburg in 2025 (around half of all Elbe capacities). In Hamburg, a lot of water tourism is present, especially in the port area and on the city lakes (Binnenalster, Außenalster).
  • The Rhine follows on the second rank, and the federal state of Berlin on rank three. It is observed that the two largest German cities, Hamburg and Berlin, account for a high share of day trip vessel capacities in Germany, which is a similar feature as in France with Paris as a focal point.
  •  

    FIGURE 2: CAPACITIES OF DAY TRIP VESSELS IN GERMANY ACCORDING TO REGION OF REGISTRATION (IN PASSENGER PLACES)


    DT_GER_fig2_raw data
    Source: WSV
     

  • For the Elbe region, there is an upward trend in the day trip vessel capacities since 2018. This upward trend is also present for Hamburg, the most important city in Germany for day trip vessel activity next to Berlin. The capacities in terms of passenger places grew by 12.9% between 2018 and 2025 in the Hanseatic city, from 20,318 places to 22,947 places. In Berlin, the capital, the day trip vessel capacities were almost constant between 2018 and 2025. The number of vessels there is almost the same as in Hamburg, with 22,051 day trip vessels in 2025.
  • When it comes to the age structure of this fleet, peaks in the construction years can be observed for the decades of the 1960s, 1970s, 1980s and 1990s. These four decades account for 53 % of all building years of the day trip vessels on rivers and canals. And 20% of the day trip vessels on rivers and canals have been built since the year 2000.
  •  

    FIGURE 3: AGE STRUCTURE OF GERMAN DAY TRIP VESSELS ON RIVERS AND CANALS – YEAR OF CONSTRUCTION PER DECADE (IN %)


    DT_GER_fig3_raw data
    Source: CCNR analysis based on WSV

  • The detailed data about the capacity categories show that day trip vessels on rivers and canals often have a capacity between 76 and 250 passenger places (59% of all vessels). Small harbour boats are the smallest category, with 67.5% of them falling in the category of 0-75 passenger places. Lake vessels seem to occupy very large size categories (more than 600 passenger places). Around 12% of all lake vessels have this large size, compared to only 2% of the river and canal vessels.


DAY TRIP VESSELS IN HUNGARY

  • According to the Hungarian Statistical Office, 1.34 million passengers were transported on day trip vessels on the Hungarian Danube in 2025. The overall evolution since 2012 shows an increasing trend and a clear recovery from the Covid pandemics.
  • The second important waterway in Hungary is the Lake Balaton, which counted 0.90 million passengers on day trip vessels in 2025. The trend is less dynamic though, compared to the Danube.
  •  

    FIGURE 1: YEARLY DAY-TRIP PASSENGER DEMAND ON THE HUNGARIAN DANUBE


    DT_HUN_fig1_raw data
    Source: Hungarian Central Statistical Office
     

  • The number of day trip vessels in Hungary follows an increasing trend as well. In 2025, 136 day trip vessels existed in the country.
  •  

    FIGURE 2: NUMBER OF DAY-TRIP VESSEL PER YEAR ON THE HUNGARIAN DANUBE


    DT_HUN_fig2_raw data
    Source: Hungarian Central Statistical Office


DAY TRIP VESSELS IN AUSTRIA

  • Regarding the day-trip activity on the Austrian Danube, only passenger demand figures are available, and can serve as a good example of the broader trends, explained above, particularly regarding the split between scheduled and private services.
    – Liner (Scheduled) Services: These remain the primary volume driver, anchored by the Wachau region (Melk to Krems) and the strategic Vienna-Bratislava corridor. While 2023 saw a slight dip in passengers, attributed to inflation and unpredictable summer weather, the base remains significantly higher than the 2020-2021 lows.
    – Non-Scheduled (Charter) Services: This segment has proven to be stable, under the impulse by domestic demand for corporate events, weddings, and private functions.
  •  

    FIGURE 1: YEARLY DAY-TRIP PASSENGERS DEMAND ON THE AUSTRIAN DANUBE*


    DT_AUST_fig1_raw data
    Source: viadonau annual reports on Danube navigation
    * Due to the fact that passenger transport on the Danube ceased to be statistically compiled in Austria in 2003 (because of a change in legal basis), the above figures include additional estimates in passenger numbers on liner services and non-scheduled traffic, based on an assumed yearly average capacity utilisation on passenger vessels.


DAY TRIP VESSELS IN ITALY

  • Passenger transport plays a vital role in Italy’s local public infrastructure and tourism sector, particularly across the country’s major lakes and the Venetian Lagoon. The Venetian Lagoon dominates this sector, accounting for approximately 88% of all day-trip activity. This is followed by the major lakes, primarily Como, Garda, and Maggiore, representing around 12%. Day-trip activity within the Po River system (Po and surrounding canals) remains of marginal importance, accounting for less than 0.1% of the national total.
  • As illustrated in figure 1, the total number of passengers on Italian inland waterways saw a significant upward trend, rising from 99.4 million in 2002 to a peak of 158.5 million in 2019. However, in 2020, Covid-19 containment measures caused a 44% drop, bringing the total down to 88.8 million. Between 2021 and 2023, the figures recovered to reach 103.3 million passengers. While this indicates a steady upward trajectory, volumes remain well below pre-pandemic levels.
  •  

    FIGURE 1: NUMBER OF PASSENGERS TRANSPORTED ON MAIN INLAND WATERWAYS IN ITALY – VENETIAN LAGOON, ITALIAN LAKES (SCHEDULED SERVICES), RIVER PO AND CANALS (IN MILLION PASSENGERS)*


    DT_ITA_fig1_raw data
    Source: Italian Ministry of Sustainable Infrastructure and Mobility (Conto Nazionale delle Infrastrutture e del Trasporto)
    * Data on passenger transport on the river Po and its canals are available from 2010 onwards. The total number of passengers in the year 2021 is an estimation. Detailed data for the three categories were not available.


    FIGURE 2: NUMBER OF PASSENGERS ON LAKE VESSELS FOLLOWING A SCHEDULED SERVICE IN ITALY (IN MILLION PASSENGERS)


    DT_ITA_fig2_raw data
    Source: Italian Ministry of Sustainable Infrastructure and Mobility (Conto Nazionale delle Infrastrutture e del Trasporto)
    * Other Italian lakes: Lago d’Orta, Lago di Ceresio/Lugano, Lago di Bolsena, Lago di Idro, Lago di Viverone, Lago Trasimeno


  • The number of vessels providing regular liner traffic has followed a slightly decreasing trend overall. This includes vessels operating on the major lakes and within the Venetian Lagoon. Fleet data for the River Po and its canals remains unavailable.
  •  

    FIGURE 3: NUMBER OF VESSELS FOLLOWING A SCHEDULED SERVICE IN ITALY BY REGION (2014-2023)


    DT_ITA_fig3_raw data
    Source: Italian Ministry of Transport (Conto Nazionale delle Infrastrutture et Trasporto)


DAY TRIP VESSELS IN POLAND

  • In Poland, the inland waterway passenger fleet comprised 109 vessels in both 2023 and 2024, with a total capacity of 10,487 and 9,871 passenger seats respectively. These vessels collectively transport approximately 1.1 million passengers per year. Virtually all passenger vessels in Poland are engaged in day trip operations. The numbers reported in this chapter can therefore be considered equivalent to the total number of day trip vessels. The 223 companies registered as inland waterway passenger transport operators in Poland as of 2026 represent an almost exclusively day trip market.
  •  

    TABLE 1: INLAND WATERWAYS TRANSPORT OF PASSENGERS IN POLAND

    Specification202220232024
    Number of passenger vessels116109109
    Number of passenger seats11,01710,4879,871
    Number of passengers (thousands)1,100.91,128.01,096.9
    Passenger-kilometres (thousands)13,548.712,269.411,830.7
    Average distance per passenger (km)12.310.911.0

    Source: Statistics Poland
     

  • The number of passenger vessels decreased slightly between 2022 and 2023, from 116 to 109, and remained stable into 2024. Total passenger seat capacity followed a similar declining path, falling from 11,017 in 2022 to 9,871 in 2024, a reduction of around 10% over two years. Passenger numbers stayed mostly stable over this period. On average, passengers travelled short distances of around 11-12 kilometres, reflecting the market’s focus on short leisure excursions and sightseeing trips.
  •  
    Age structure of the passenger fleet

  • The Polish passenger fleet shows a different age profile from the freight fleet. While the cargo barges are heavily concentrated in vessels built before 1980, the passenger fleet has a more distributed age structure, with a share of relatively recent vessels. As of 2023, the construction decade with the largest representation is the 1950s and 1960s combined (42.2% of the fleet), but 21.1% of the fleet has been built since 2000, indicating ongoing fleet renewal. Figures for 2024 confirm that 61.4% of passenger vessels are 46 years old or more, while 22% are under 25 years old.
  •  

    TABLE 2: AGE STRUCTURE OF POLISH DAY TRIP VESSELS – YEAR OF CONSTRUCTION PER DECADE (AS OF 31 DECEMBER 2023)

    Construction periodVessels (2023)Share (%)
    Up to 19491110.1%
    1950–19694642.2%
    1970–19791211.0%
    1980–198987.3%
    1990–199998.3%
    2000–20091110.1%
    2010 and later1211.0%
    Total109100%

    Source: Statistics Poland
     

  • An important note applies to the passenger figures above. Statistics Poland covers vessels with a capacity of 12 or more passenger seats, in line with standard EU statistical methodology. Commercial day trip craft operating with fewer than 12 passengers are excluded. Industry representatives suggest these smaller operators carry at least an additional 500,000 passengers each year, which would increase the total annual day trip passenger volume to at least 1.5 million.
  •  
     

DAY TRIP VESSELS IN SWITZERLAND

  • In Switzerland, the majority of day trip vessels are active on the numerous lakes in the country. The Statistical Office collects data for this entire sector, and the companies that are the basis for the statistical figures are almost entirely active on Swiss lakes. Exceptions are very few companies that offer day trips on the Swiss Rhine. According to the Association of Swiss Navigation Companies (VSSU), 15 main companies operate day-trip passenger services in Switzerland.1 The biggest companies operate in Lake Lucerne (SGV, 19 vessels), Lake Geneva (19 vessels), Lake Zurich (ZSG, 17 vessels) and Lakes Lugano and Maggiore (15 vessels).
  • The total number of day trip vessels has declined slightly since the year 1990, start of the data collection. The total number of day trip vessels in Switzerland offering transport services for the public amounted to 140 in 2024 (without private vessels).
  •  

    FIGURE 1: NUMBER OF REGISTERED DAY TRIP VESSELS IN SWITZERLAND (WITHOUT CAR FERRIES)


    DT_SUI_fig1_raw data
    Source: Federal Swiss Office of Statistics
     

  • The number of 140 vessels contains 124 motor vessels and 16 steam vessels. These last-mentioned vessels are active as historical vessels on certain lakes, for example on Lake Geneva. While the number of motor vessels has decreased slightly since 1990, the number of historical steam vessels has even increased, although its absolute number is much smaller.
  • In order to measure the activity in this sector, data about vessel-km can be observed, as there is no data about the number of passengers. The vessel-km data indicate an increasing trend during the economic boom until the year 2008. In this year the series reached its peak since the year 2000 with 2.38 million vessel-km. Then the development stagnated until the Covid pandemic, when a reduction of 28% took place within one year. Although a recovery followed, the series did not reach its pre-pandemic level again, until the year 2024. Overall, the activity seems to be partly dependent upon the overall macroeconomic trend, but not to the same intense degree as goods transport.
  •  

    FIGURE 2: ACTIVITY OF DAY TRIP VESSELS IN SWITZERLAND (NUMBER OF VESSEL-KM IN 1,000 PER YEAR)*


    DT_SUI_fig2_raw data
    Source: Federal Swiss Office of Statistics
    * Without car ferries


  • Passenger demand for Swiss day-trip navigation remained broadly stable between 2010 and 2019, fluctuating around 12–13 million passengers per year. The Covid 19 pandemic led to a sharp drop in 2020–2021, followed by a rapid recovery from 2022 onwards. By 2023, passenger numbers had exceeded pre-pandemic levels, and remained high in 2024, highlighting the strong resilience and continued attractiveness of the sector.
  •  

    FIGURE 3: DEMAND FOR DAY TRIPS IN SWITZERLAND (NUMBER OF PASSENGERS, IN MILLION PER YEAR)


    DT_SUI_fig3_raw data
    Source: Association of Swiss Navigation Companies (VSSU)
    * Limited operations due to the Covid-19 pandemic


  • According to the Swiss Federal Statistical Office, the number of full-time equivalent persons working in the public day trip business amounted to around 800 in 2020. Within this number, 705 full-time equivalent people were working on passenger vessels and 91 on car ferries. The number of companies amounted to 24 for passenger vessels and to 4 for the car ferries.
  • The financial yield or turnover from the activity shows a steep upward trend since the year 2000. Compared to the year 2000, the turnover in 2024 was more than twice as high (factor 2.1). And compared to the pre-covid year of 2019, the turnover was 14% higher in 2024. In 2020, the turnover had fallen by 43% within one single year and therefore much stronger than the number of vessel-km. It seems to be paradox that the turnover follows a growing long-term trend, although the number of vessels is declining in the long run. It can be explained by a growing economic productivity of the Swiss day trip vessels.
  • Beyond productivity effects, the increase in turnover also reflects a structural transformation of the sector. Over recent decades, Swiss passenger shipping companies have evolved from primarily transport providers into integrated tourism, leisure and hospitality operators. This shift is reflected in diversified services such as themed cruises, gastronomy offers and event hosting, with vessels increasingly forming part of the overall tourism experience. As a result, operators generate higher added value- per vessel and passenger, supporting turnover growth despite stable or declining fleet sizes.
  • At the same time, sustained investment efforts have played an important role. Companies have invested in fleet modernisation, heritage vessel preservation and cleaner propulsion technologies, including battery-electric and hydrogen solutions. These investments enhance service quality, improve efficiency and strengthen the attractiveness of lake navigation, contributing to the sector’s long-term competitiveness and productivity gains.
  •  
     

DAY TRIP VESSELS IN THE NETHERLANDS

  • In the Netherlands, day trip vessels represent an integral part of tourism, especially in Amsterdam with its small canals (Grachten), an UNESCO world heritage site since 2010. According to the City of Amsterdam,2 165 of these canals exist in the city, with a total length of 75 km. The oldest Gracht is from 1385. There are 14 locks in the network and 1.282 bridges, and the number of day trip vessels in Amsterdam, locally known as rondvaartboten, is approximately 110, according to the city’s information.
  • The tourism market supporting day trip vessel demand is strong and getting stronger. The city of Amsterdam receives approximately 5.34 million tourists annually, of which around 4.36 million are foreign visitors. The steady growth in visitor numbers translates into rising demand for excursions on day trips.
  • Day trip vessels (canal cruise boats) are a major attraction, and they handle a massive volume of tourists, transporting over 3 million passengers per year.3
  • Regarding the size of the fleet of day trip vessels, the IVR database is pointing to a number of 529 day trip vessels in the entire country, of which 192 are certified sailing historic passenger vessels for the transport of more than 12 people (so called “Bruine vloot” – Brown fleet).4 But data from the city of Amsterdam alone are already higher, as they encompass all permitted vessels, beyond those that fall under the scope of the directive laying down technical requirements for inland waterway vessels.5
  • In Amsterdam, as of 2024, there are 556 permitted passenger vessels in operation, managed by 100 different shipowners. The market also includes 180 unmanned rental boats spread across 15 different locations.6 To support this fleet, the municipality provides 371 designated mooring places (ligplaatsen) for passenger vessels, and there are approximately 120 hop-on/hop-off locations throughout the city.7
  • Passenger vessel activity on Amsterdam’s canals is currently higher than ever. According to the City of Amsterdam, during the 2023-2024 season, passenger vessel activity (measured in active daily boat hours) increased by 27% compared to the previous season and now is 23% higher than pre-pandemic levels in 2018-2019.
  • One of the indicators of market activity is the number of new day trip vessels built or delivered over time. The chart below shows the total annual deliveries registered in the Netherlands from 2010 to 2023.
  •  

    FIGURE 1: TOTAL NEW DAY TRIP VESSEL DELIVERIES IN THE NETHERLANDS, 2010-2023


    DT_NL_fig1_raw data
    Source: IVR Database
     

  • The data shows that vessel construction activity has remained modest but resilient over the past decade. Following a period of low activity in 2012-2013, deliveries recovered in 2014-2016, before slowing again during the pandemic years. The notable peak in 2022 suggests that operators seized the post-Covid recovery period to invest in new or converted vessels. Overall, however, new-build activity remains modest. The age structure of the Dutch day trip fleet shows that only a small proportion of vessels were built after 2009. This reflects a broader European trend where operators tend to prefer the conversion or renovation of existing vessels rather than new builds, partly due to the complexity of new European technical requirements and uncertainty around future propulsion technologies.
  • Perhaps the most transformative force reshaping the Dutch day trip vessel market right now is the push towards zero-emission operations. Amsterdam has led the way, requiring all commercial passenger vessels operating on its inner canals to be emissions-free, a rule that took full effect from April 2025.8
  • Looking ahead, the outlook for the Dutch day-trip vessel market remains positive. Growing international and domestic tourists support future demand growth. On the other hand, operators face several challenges: operating costs rose in 2025, driven by higher capital, labour, and maintenance expenses, although some stabilisation is expected in 2026 if fuel prices continue to ease. Furthermore, because day trip vessels operate over short distances, their operating costs are particularly vulnerable to rising labour expenses caused by personnel shortages in the inland navigation sector.9

TABLEAU 1 : VOLUME DE TRANSPORT ANNUEL SUR LE RHIN SELON LES PRINCIPAUX SEGMENTS DE MARCHANDISES (EN MILLIONS DE TONNES)

AnnéeProduits pétroliersSables, pierres, graviersProduits chimiquesConteneurs*Produits agricoles et alimentairesMinerai de ferCharbonMétaux
201465,1053,1544,9234,0230,5926,9736,0815,26
201565,1852,3544,0533,1628,9527,4134,5615,15
201668,8653,6346,4734,1829,3826,5733,7614,92
201766,6855,4948,7736,7629,0626,1231,2815,74
201859,8553,2946,0334,8828,1623,8526,8714,14
201967,0160,2748,9535,4030,4222,4825,9415,30
202064,7862,2949,5436,4632,5519,2819,7113,28
202165,7754,1649,7937,0630,0622,0425,1315,83
202259,5348,1049,0232,6028,3021,4227,7714,66
202361,3447,8944,9528,3726,6021,9720,2313,92
202464,7447,0247,9428,9428,4121,9417,5414,39
202562,8146,8647,0128,8528,8118,7718,9614,62

Source : analyse de la CCNR fondée sur des données de Destatis et du Rijkswaterstaat
* Poids de la cargaison dans les conteneurs


FLOTTE RHÉNANE (BATEAUX IMMATRICULES DANS LES PAYS RHENANS)

    TABLEAU 2 : NOMBRE DE BATEAUX À CARGAISON SÈCHE (BATEAUX ET BARGES AUTOMOTEURS)

    AnnéePays-BasAllemagneFranceBelgiqueSuisseLuxembourgTotal
    20123 8141 8411 2421 00018127 927
    20133 7381 7091 21199716127 683
    20143 6261 6651 16398314137 464
    20153 6041 6201 1149621413
    7 327
    20163 5601 5851 0379351313
    7 143
    20173 5211 5631 03692511137 069
    20183 4851 55099394010136 991
    20193 5221 52999693910167 012
    20203 4351 5239779788166 937
    20213 4711 4619929488206 900
    20223 4671 4249359198206 773
    20233 2401 37489188010156 410
    20243 2321 3278798729186 337
    20253 139#856880616#

    Sources : administrations nationales des voies navigables
    # Données non disponibles à ce jour


    TABLEAU 3 : NOMBRE DE BATEAUX À CARGAISON LIQUIDE (BATEAUX ET BARGES AUTOMOTEURS)

    AnnéePays-BasAllemagneFranceBelgiqueSuisseLuxembourgTotal
    20128554348320956171 654
    20138564198119653171 622
    20148704066718456161 599
    20158484095316856161 550
    20168234185115851181 519
    20178094195014655171 496
    20187924554813351171 496
    20197774474613143231 467
    20207364514413642231 432
    20217354434814146211 434
    20227284074214147351 400
    20237214484313751351 435
    20247214484514362401 459
    2025715#461527343#

    Sources : administrations nationales des voies navigables
    # Données non disponibles à ce jour


    TABLEAU 4 : NOMBRE DE POUSSEURS ET DE REMORQUEURS

    AnnéePays-BasAllemagneFranceBelgiqueSuisseLuxembourgTotal
    2012n.d.423n.d.n.d.710n.d.
    2013851423n.d.n.d.610n.d.
    2014833413n.d.n.d.910n.d.
    2015821411n.d.n.d.89n.d.
    2016820416n.d.n.d.1010n.d.
    2017838414n.d.n.d.910n.d.
    2018806418n.d.n.d.1010n.d.
    2019841412n.d.n.d.1110n.d.
    2020800397n.d.1531110n.d.
    2021789381n.d.153810n.d.
    2022791380n.d.153810n.d.
    2023774380n.d.153910n.d.
    2024745373n.d.1531010n.d.

    Sources : Eurostat [iww_eq_age], Administration de l’enregistrement, des domaines et de la TVA (Luxembourg)
    n.d. = non disponible ; # Données non disponibles à ce jour


    TABLEAU 5 : FLOTTE RHÉNANE À CARGAISON SÈCHE PAR CAPACITÉ DE CHARGEMENT 2016-2023 *

    2016Pays-BasAllemagneFranceBelgiqueSuisseLuxembourgTotal
    < 1 000 t1 3231 167725359353 582
    1 000 t – 2 000 t972587166272322 002
    2 000 t – 3 000 t772233126155501 291
    > 3 000 t492202014820682
    Total3 5591 5801 0379341377 612
    2017Pays-BasAllemagneFranceBelgiqueSuisseLuxembourgTotal
    < 1 000 t1 257747710341363 467
    1 000 t – 2 000 t956565173267321 976
    2 000 t – 3 000 t792221132160401 309
    > 3 000 t514222115720716
    Total3 5191 5551 0369251287 526
    2018Pays-BasAllemagneFranceBelgiqueSuisseLuxembourgTotal
    <1 000 t1 241740666343363 431
    1 000 t – 2 000 t955563181266221 983
    2 000 t – 3 000 t773219126164301 285
    > 3 000 t516232016720728
    Total3 4851 5459939401087 487
    2019Pays-BasAllemagneFranceBelgiqueSuisseLuxembourgTotal
    < 1 000 t1 183736657330363 340
    1 000 t – 2 000 t961540187270261 978
    2 000 t – 3 000 t876224134165331 405
    > 3 000 t502251817420721
    Total3 5221 52599693910157 509
    2020Pays-BasAllemagneFranceBelgiqueSuisseLuxembourgTotal
    < 1 000 t1 186726618337263 286
    1 000 t – 2 000 t988538195276362 019
    2 000 t – 3 000 t775228146171231 325
    > 3 000 t485281819410726
    Total3 4341 5209779788157 416
    2021Pays-BasAllemagneFranceBelgiqueSuisseLuxembourgTotal
    < 1 000 t1 1907086103182103 240
    1 000 t – 2 000 t967498195270371 953
    2 000 t – 3 000 t774221165168231 333
    > 3 000 t539302219311786
    Total3 4701 4579929498217 379
    2022Pays-BasAllemagneFranceBelgiqueSuisseLuxembourgTotal
    < 1 000 t1 168674576300243 119
    1 000 t – 2 000 t984494189265271 941
    2 000 t – 3 000 t794220151158331 329
    > 3 000 t52130191 197111 769
    Total3 4671 4189359208157 158
    2023Pays-BasAllemagneFranceBelgiqueSuisseLuxembourgTotal
    < 1 000 t1 110632568243242 950
    1 000 t – 2 000 t906471186251271 836
    2 000 t – 3 000 t689226115152331 188
    > 3 000 t535322219331787
    Total3 2401 36189183910156 356
    2024Pays-BasAllemagneFranceBelgiqueSuisseLuxembourgTotal
    < 1 000 t1 078619544278182 528
    1 000 t – 2 000 t884448190237251 766
    2 000 t – 3 000 t682224122152341 187
    > 3 000 t584362320531852
    Total3 2281 3278798729186 333
    2025Pays-BasAllemagneFranceBelgiqueSuisseLuxembourgTotal
    < 1 000 t1 046#51726716#
    1 000 t – 2 000 t881#19123415#
    2 000 t – 3 000 t658#12416634#
    > 3 000 t560#2421311#
    Total3 145#856880616#

    # Données non disponibles à ce jour
     

    TABLEAU 6 : FLOTTE RHÉNANE À CARGAISON LIQUIDE PAR CAPACITÉ DE CHARGEMENT 2016-2023 *

    2016Pays-BasAllemagneBelgiqueFranceSuisseLuxembourgTotal
    < 1 000 t2362246900313
    1 000 t – 2 000 t20620135141012478
    2 000 t – 3 000 t1571323725272380
    > 3 000 t22517403144303
    Total8244181585151181 520
    2017Pays-BasAllemagneBelgiqueFranceSuisseLuxembourgTotal
    < 1 000 t2412347800319
    1 000 t – 2 000 t1992002813612458
    2 000 t – 3 000 t1511343027352379
    > 3 000 t22018382144296
    Total8114191435055181 496
    2018Pays-BasAllemagneBelgiqueFranceSuisseLuxembourgTotal
    < 1 000 t2385138920338
    1 000 t – 2 000 t1892012914613452
    2 000 t – 3 000 t1501382723291368
    > 3 000 t21720392144296
    Total7944551334851181 499
    2019Pays-BasAllemagneBelgiqueFranceSuisseLuxembourgTotal
    < 1 000 t2214639700313
    1 000 t – 2 000 t194199261507441
    2 000 t – 3 000 t1431402422292360
    >3 000 t22219422143302
    Total7804471314643121 459
    2020Pays-BasAllemagneBelgiqueFranceSuisseLuxembourgTotal
    < 1 000 t1744634800262
    1 000 t – 2 000 t186198271537436
    2 000 t – 3 000 t15613924192716381
    > 3 000 t22525512125320
    Total7414511364442281 442
    2021Pays-BasAllemagneBelgiqueFranceSuisseLuxembourgTotal
    < 1 000 t1444332800227
    1 000 t – 2 000 t192187261637431
    2 000 t – 3 000 t16014928212916403
    > 3 000 t24326553145346
    Total7394431414846281 445
    2022Pays-BasAllemagneBelgiqueFranceSuisseLuxembourgTotal
    < 1 000 t1294132810211
    1 000 t – 2 000 t186188261529426
    2 000 t – 3 000 t17315129173215417
    > 3 000 t24427542126345
    Total7324071414247301 399
    2023Pays-BasAllemagneBelgiqueFranceSuisseLuxembourgTotal
    < 1 000 t1104028710186
    1 000 t – 2 000 t1841882715214430
    2 000 t – 3 000 t17515828173415427
    > 3 000 t25626544146360
    Total7254121374351351 403
    2024Pays-BasAllemagneBelgiqueFranceSuisseLuxembourgTotal
    < 1 000 t10236271010176
    1 000 t – 2 000 t1801882814313426
    2 000 t – 3 000 t18016129163815439
    > 3 000 t253275952012376
    Total7154121434562401 417
    2025Pays-BasAllemagneBelgiqueFranceSuisseLuxembourgTotal
    < 1 000 t88#25910#
    1 000 t – 2 000 t171#2815314#
    2 000 t – 3 000 t179#32154216#
    > 3 000 t274#6772713#
    Total712#152467343#

    Sources : analyse réalisée par la CCNR à partir de données fournies par le CBS/Rijkswaterstaat, l’Administration fédérale allemande de l’eau et de la navigation (WSV), l’ITB, les VNF, les Ports rhénans suisses, le registre des bateaux du Luxembourg et Eurostat [iww_eq_age].
    # Données non disponibles à ce jour
    * Les totaux pour l’Allemagne comprennent des bateaux (de la catégorie des barges-citernes) dont le port en lourd est inconnu.


JOURS D’ÉTIAGE AUX ÉCHELLES D’IMPORTANCE MAJEURE SUR LE RHIN ET LE DANUBE

    TABLEAU 7 : NOMBRE DE JOURS PAR AN PRÉSENTANT UN NIVEAU D’EAU INFÉRIEUR A L’ETIAGE EQUIVALENT – ÉCHELLES D’IMPORTANCE MAJEURE LE LONG DU RHIN

    BâleMaxauKaubOestrichCologneDuisbourgEmmerichLobithNijmegenIJsselkopTiel
    2015830292337394634314027
    2016727191826353629293422
    20172428282723252525242522
    2018488010778121128134131136136131
    201900000344350
    2020000011142520173013
    202106104913271614220
    2022723412252606564626562
    202348471199111086
    202400000000000
    20251210070035341

    Sources : calculs réalisés par la CCNR à partir des données de l’Administration fédérale allemande de l’eau et de la navigation (WSV), fournies par l’Office fédéral allemand d’hydrologie (BfG), et à partir des données de l’Administration du trafic et de l’eau (Verkeer- en Watermanagement) du Rijkswaterstaat.
     

    TABLEAU 8 : NOMBRE DE JOURS PAR AN PRÉSENTANT DES HAUTEURS D’EAU INFÉRIEURES AUX PLUS BASSES EAUX NAVIGABLE – ÉCHELLES D’IMPORTANCE MAJEURE SUR LE DANUBE SUPÉRIEUR

    PfellingHofkirchenKienstockWildungsmauerDevinBudapestBezdanCalafatCalarasiLomSilistra
    201510692355466605311875n.d.n.d.
    2016226122319131236241718
    20173818243732191692324422
    20181481265589808597114827477
    20194713727121231100895475
    202085505314105323825
    20213621274720173853474953
    2022745263622227112711910844
    20237952162929253621193743
    2024000000650443355
    202573501743523861127118120128

    Sources : Commission du Danube, données de l’Administration fédérale allemande de l’eau et de la navigation (WSV), fournies par l’Institut fédéral d’hydrologie (BfG), et à partir des données de l’État fédéral de Basse-Autriche.
    n.d. = non disponible
Résumé de la politique de confidentialité

Ce site utilise des cookies afin que nous puissions vous offrir la meilleure expérience utilisateur possible. Les informations sur les cookies sont stockées dans votre navigateur et remplissent des fonctions telles que vous reconnaître lorsque vous revenez sur notre site Web et aider notre équipe à comprendre quelles sections du site Web vous trouvez les plus intéressantes et utiles.